एवेंस्की का नकदी रिज़र्व
पास के खर्च के लिए नकदी का रिज़र्व, शेयरों और बॉन्ड के लंबे समय के पोर्टफ़ोलियो के साथ, ताकि बाज़ार गिरने पर कुछ बेचना न पड़े।
फ़्रीडम लैडर · चार बकेट वाली स्ट्रेटेजी
बकेट स्ट्रेटेजी को हेरोल्ड एवेंस्की ने विकसित किया और मॉर्निंगस्टार की क्रिस्टीन बेंज़ ने लोकप्रिय बनाया। फ़्रीडम लैडर उसका Nivritee वाला चार बकेट का रूप है: बचाव, गुज़ारा, आज़ादी की पूँजी और अतिरिक्त पैसा, हर एक का आकार आपके अपने खर्च से तय।
फ़्रीडम लैडर
₹1.14 करोड़₹1,14,33,800
एक के ऊपर एक जुड़ते पायदान, चार अलग-अलग डिब्बे नहीं: आपके पास जो कुछ है, वह उस पायदान में भी गिना जाता है जहाँ तक वह पहुँचता है और उसके ऊपर के हर पायदान में भी, इसलिए सीढ़ी का सबसे ऊपरी सिरा बस आपका FI नंबर है। उदाहरण के आँकड़े।
फ़्रीडम लैडर · चार बकेट
बचाव कुछ महीनों का ज़रूरी खर्च है, जो आज ही निकल सके, आम तौर पर तीन से छह महीने। गुज़ारा कुछ सालों का खर्च चलाने का पैसा है, बिना किसी बढ़ने वाले निवेश के। आज़ादी की पूँजी असल जमा पूँजी है। अतिरिक्त पैसा उसके आगे का सब कुछ है, जिसका कोई टारगेट नहीं।
हर टारगेट आपके अपने प्लान के खर्च से पढ़ा जाता है।
फ़्रीडम लैडर क्या है →चार पायदान
| पायदान | किससे बचाता है | किसमें रखा है |
|---|---|---|
| बचाव | ऐसा झटका जो इंतज़ार नहीं करता | उसी दिन निकल सकने वाला पैसा |
| गुज़ारा | आमदनी रुक जाना | बारी-बारी मैच्योर होते डिपॉज़िट में खर्च का पैसा, बढ़ने वाले निवेश नहीं |
| आज़ादी की पूँजी | जिस रकम तक आपको पहुँचना है | शेयर और डेट के बीच एक फ़ैसला |
| अतिरिक्त पैसा | उसके बाद क्या | जो भी आप चुनें |
हर पायदान का अपना मकसद, टारगेट निकालने का अपना फ़ॉर्मूला और निवेश का अपना मेल है। ये एक ही बँटवारे वाले मॉडल के चार रूप नहीं हैं।
फ़्रीडम लैडर · एक के ऊपर एक जुड़ते पायदान
हर पायदान के टारगेट में उसके नीचे वाले पायदान शामिल हैं, इसलिए ‘आज़ादी की पूँजी’ आपके FI नंबर पर खत्म होती है, वही आँकड़ा जिसकी ओर FIRE प्लानर बढ़ता है।
उदाहरण वाले परिवार में ‘बचाव’ में ₹5.4 लाख में से ₹5.4 लाख है, ‘गुज़ारा’ में ₹30 लाख में से ₹30 लाख, और ‘आज़ादी की पूँजी’ ₹5.15 करोड़ तक का 16% रास्ता तय कर चुकी है।
पायदान एक के ऊपर एक क्यों जुड़ते हैं →फ़्रीडम लैडर
एक के ऊपर एक जुड़ते पायदान, चार अलग-अलग डिब्बे नहीं: आपके पास जो कुछ है, वह उस पायदान में गिना जाता है जहाँ तक वह पहुँचता है, और उसके ऊपर के हर पायदान में भी। उदाहरण के आँकड़े, एक परिवार के लिए।
फ़्रीडम लैडर · पैसा सही जगह है या नहीं
कितना भरा पूछता है कि पैसा काफ़ी है या नहीं। सही जगह पूछता है कि वह ऐसी चीज़ में है या नहीं जिसे पायदान इस्तेमाल कर सके। ‘सही जगह’ की जाँच पायदान का हाल एक कदम खराब कर सकती है, बेहतर कभी नहीं।
उदाहरण वाले परिवार के खर्च चलाने का पूरा पैसा मौजूद है, पर उसका सिर्फ़ 90.3% सही जगह है, इसलिए ‘गुज़ारा’ पर भर रहा है लिखा आता है।
पैसा सही जगह है या नहीं, इसका क्या मतलब है →आपका प्लान
किस पर ध्यान देना है
प्लान की सेहतजोखिम मेंक्रम इस हिसाब से कि क्या सबसे साफ़ तौर पर सच है, इस हिसाब से नहीं कि आँकड़ा सबसे ज़्यादा किससे बदलता है।
फ़्रीडम लैडर · स्लाइडर और आगे का अनुमान
ज़रूरी खर्च के महीने, खर्च चलाने के साल और बढ़ने वाले निवेश में रखा हिस्सा: हर स्लाइडर खिसकाने से पहले अपनी कीमत बताता है। खर्च चलाने का समय लंबा हो, तो ऊपर के बढ़ने वाले पायदान में कम बचता है, क्योंकि पायदान एक के ऊपर एक जुड़ते हैं।
फिर आप देखते हैं कि हर पायदान किस उम्र तक भरने का अनुमान है।
स्लाइडर कैसे काम करते हैं →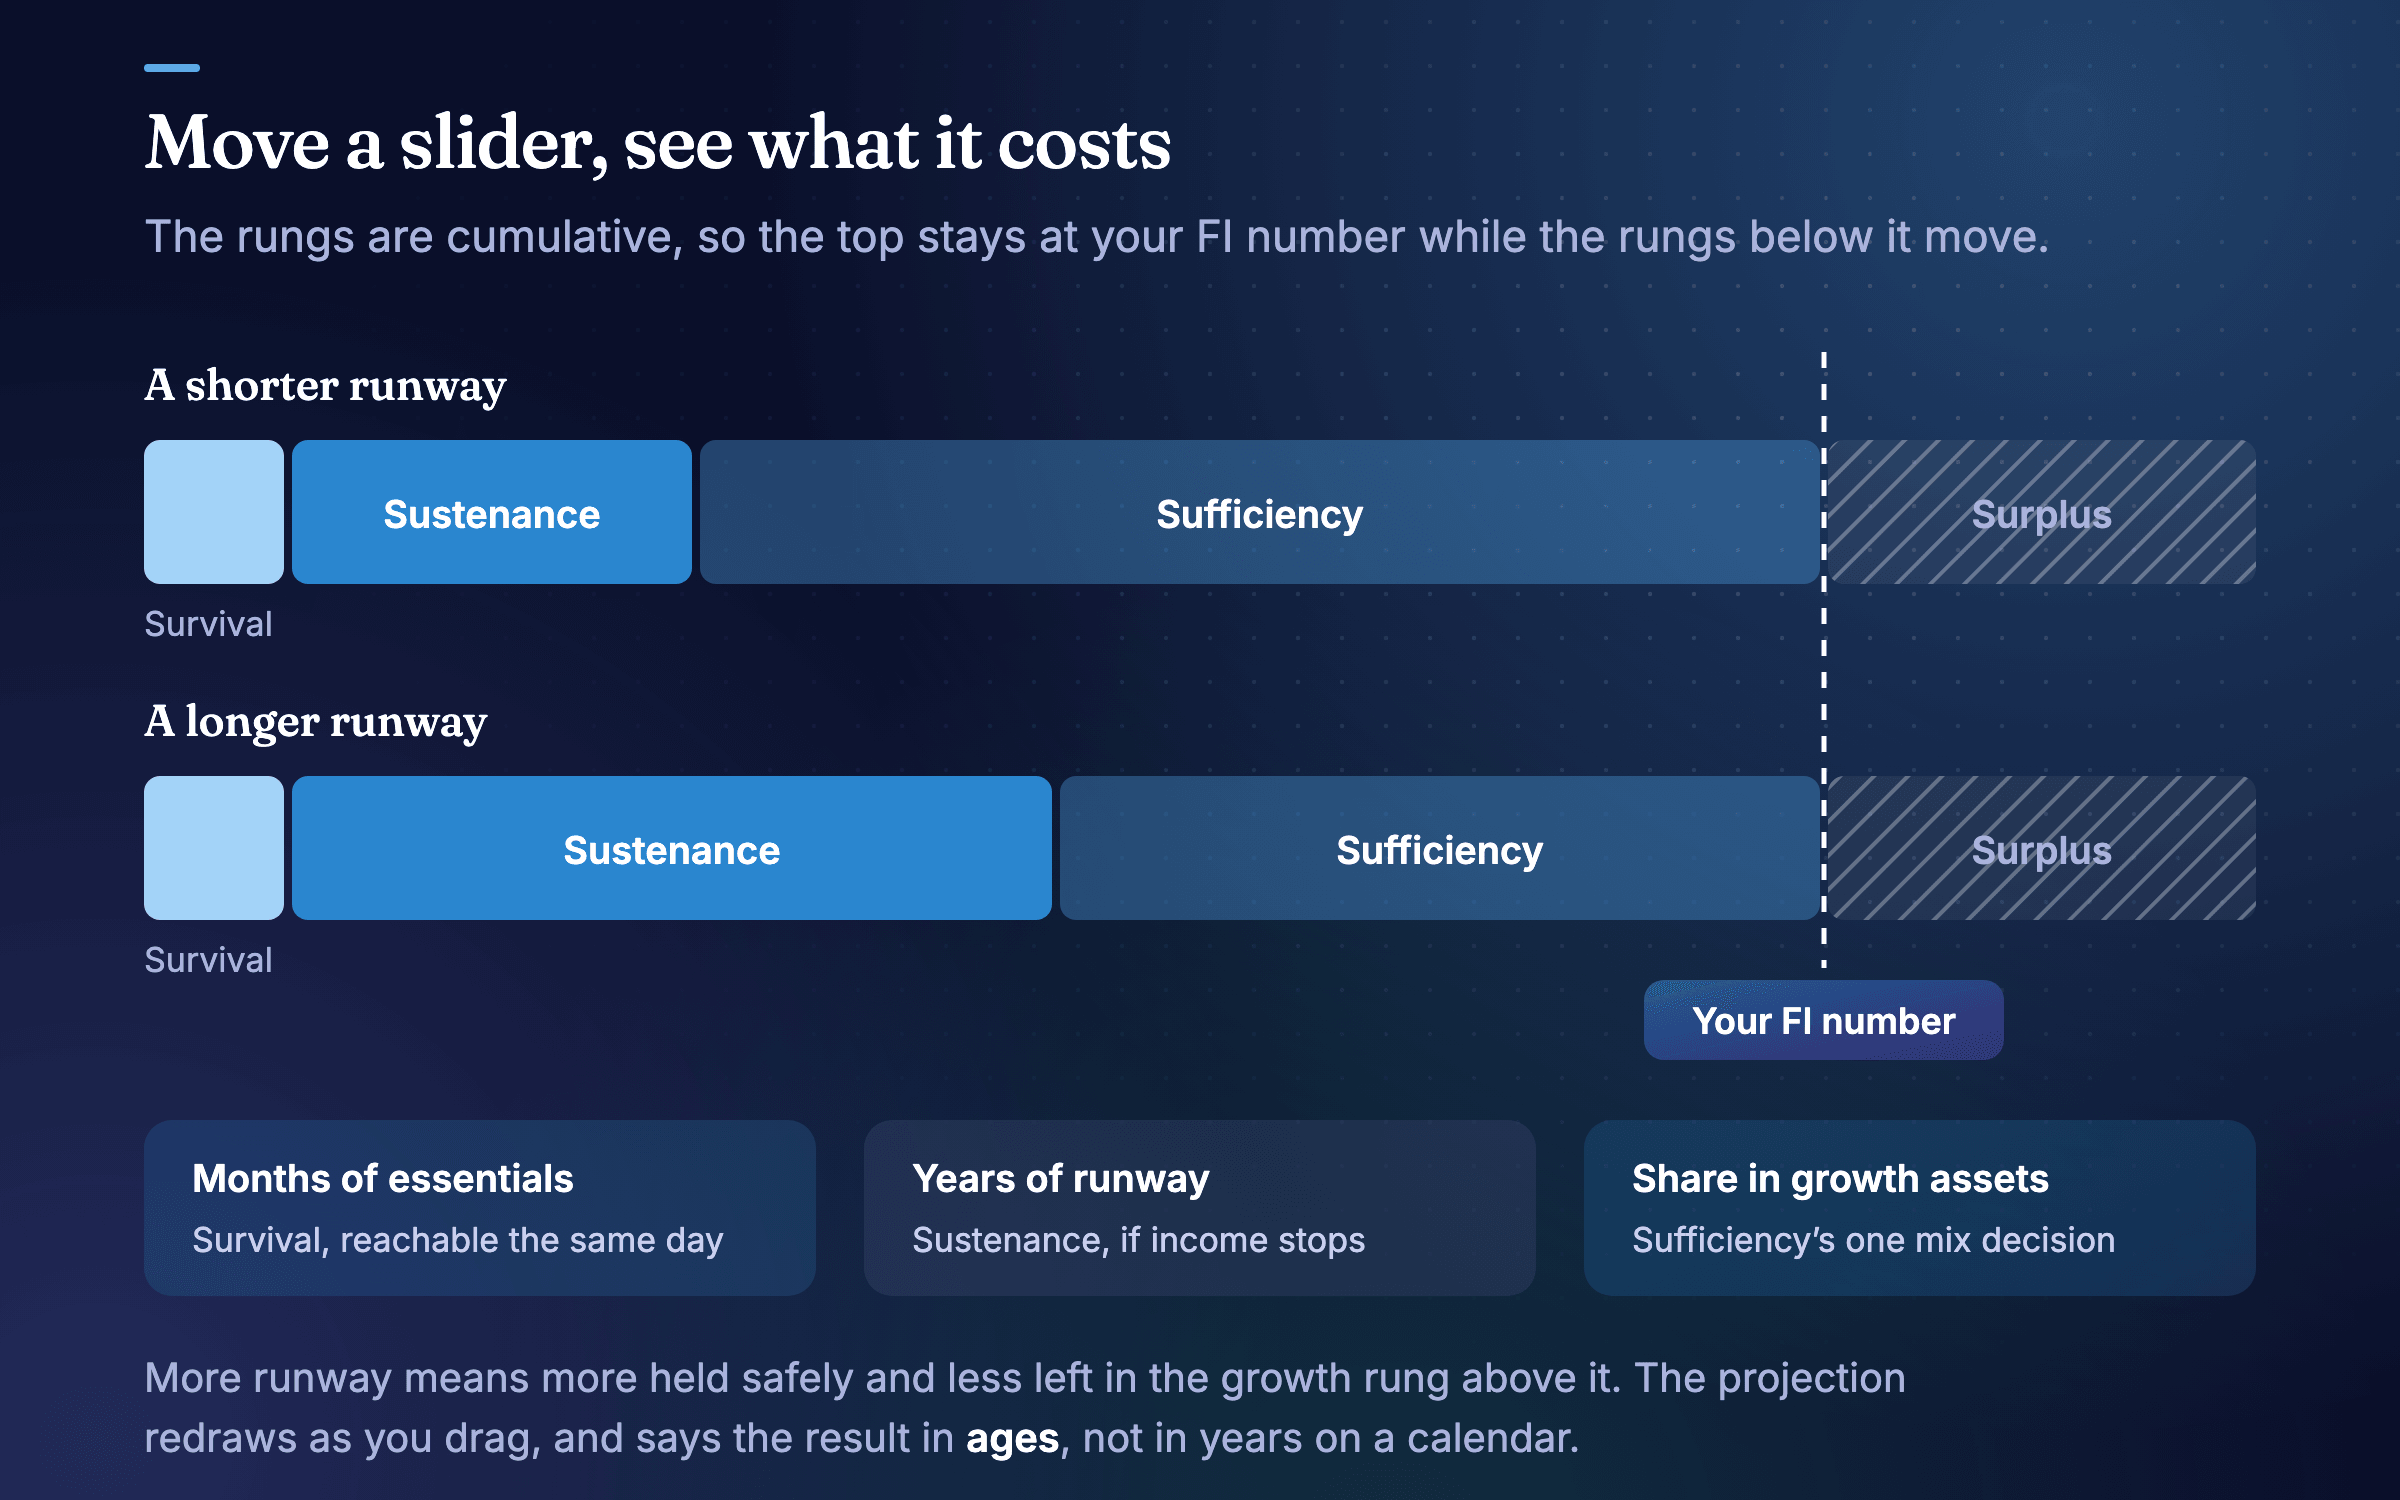
बकेट स्ट्रेटेजी · तीन बकेट या चार
बकेट स्ट्रेटेजी बचत को इस हिसाब से बाँटती है कि वह कब खर्च होनी है। फ़्रीडम लैडर इसमें जोड़ता है आपके अपने खर्च से निकले टारगेट, सबसे ऊपर आपका FI नंबर, और यह जाँच कि हर पायदान का पैसा अपने काम के लायक है या नहीं।
पास के खर्च के लिए नकदी का रिज़र्व, शेयरों और बॉन्ड के लंबे समय के पोर्टफ़ोलियो के साथ, ताकि बाज़ार गिरने पर कुछ बेचना न पड़े।
मॉर्निंगस्टार में क्रिस्टीन बेंज़: अगले कुछ सालों के लिए नकदी, बीच के सालों के लिए ज़्यादातर बॉन्ड, बाकी के लिए ज़्यादातर शेयर, जिन्हें आमदनी और रीबैलेंसिंग से दोबारा भरा जाता है।
आपके प्लान के हिसाब से नपे हुए, और एक के ऊपर एक जुड़ते हुए: झटके के लिए ‘बचाव’, खर्च चलाने के लिए ‘गुज़ारा’, आपके FI नंबर तक ‘आज़ादी की पूँजी’, और उसके आगे ‘अतिरिक्त पैसा’।
बकेट स्ट्रेटेजी के पीछे का शोध →जो सिर्फ़ Nivritee करता है
ज़्यादातर बकेट कैलकुलेटर एक बैलेंस और खर्च का एक आँकड़ा माँगते हैं। फ़्रीडम लैडर दोनों आपके प्लान से और आपके पोर्टफ़ोलियो ट्रैकर की हर होल्डिंग से पढ़ता है, एक करेंसी में।
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
आज आपके पास जो है, वही इस अनुमान में जाता है कि काम छोड़ना कब मुमकिन है। पोर्टफ़ोलियो ट्रैकर प्लान नहीं बनाते; FIRE कैलकुलेटर निवेश ट्रैक नहीं करते।
दो लोग, एक प्लान, और दूसरा क्या देखे, यह फ़ैसला हर एक का अपना — आपके CA या वकील को ठीक उतना ही दिखता है जितना आप शेयर करें, सिर्फ़ देखने के लिए।
चौदह बाज़ारों की महँगाई, वहाँ की योजनाएँ और परिवारों के सर्वे, ताकि आपका खर्च और आपका पर्सेंटाइल वहीं के हिसाब से मापे जाएँ जहाँ आप रहते हैं।
निव से ‘अगर ऐसा हो तो’ वाला कोई सवाल पूछें — वह उसे आपके प्लान के अपने साल-दर-साल अनुमान पर चलाती है और दोनों आँकड़े बताती है; हिसाब में वह कभी अंदाज़ा नहीं लगाती।
कोई फ़ीस नहीं, कोई कमीशन नहीं, कोई प्रोडक्ट नहीं। Nivritee में कोई भी आपका प्लान नहीं खोल सकता।
| ऐप का प्रकार | पोर्टफ़ोलियो ट्रैकर | कैश फ़्लो ट्रैकर | FIRE प्लानर | मनी मैनेजर | फ़ैमिली फ़ाइनेंस | निव | फ़्रीडम लैडर |
|---|---|---|---|---|---|---|---|
| पोर्टफ़ोलियो ट्रैकर | हाँ | नहीं | नहीं | नहीं | कुछ हद तक | कुछ हद तक | नहीं |
| FIRE कैलकुलेटर | नहीं | नहीं | हाँ | कुछ हद तक | कुछ हद तक | नहीं | नहीं |
| बजट ऐप | कुछ हद तक | हाँ | कुछ हद तक | हाँ | कुछ हद तक | कुछ हद तक | नहीं |
| डॉक्यूमेंट वॉल्ट | नहीं | नहीं | नहीं | नहीं | कुछ हद तक | नहीं | नहीं |
| Nivritee | हाँ | हाँ | हाँ | हाँ | हाँ | हाँ | हाँ |
सवाल
बचत को इस हिसाब से बाँटने का तरीका कि वह कब खर्च होनी है: पास का खर्च नकदी में, बीच के साल ज़्यादा स्थिर निवेश में, और लंबा समय शेयरों में, ताकि बाज़ार के किसी बुरे साल में कुछ बेचना न पड़े। इसे अमेरिका के फ़ाइनेंशियल प्रोफ़ेशनल हेरोल्ड एवेंस्की ने विकसित किया और मॉर्निंगस्टार में क्रिस्टीन बेंज़ ने लोकप्रिय बनाया।
यह चार बकेट वाली है। ‘बचाव’, ‘गुज़ारा’ और ‘आज़ादी की पूँजी’ जानी-मानी तीन बकेट का काम करते हैं (तुरंत निकल सकने वाली नकदी, खर्च चलाने का पैसा, लंबे समय की बढ़त), और ‘अतिरिक्त पैसा’ में वह सब है जो आपके FI नंबर के आगे है। पायदान एक के ऊपर एक जुड़ते हैं, इसलिए ‘आज़ादी की पूँजी’ का सबसे ऊपरी सिरा आपका FI नंबर है।
इसका कोई तय जवाब नहीं है, और लैडर ऐसा होने का दिखावा नहीं करता। यह आपकी आमदनी कितनी स्थिर है, इसके हिसाब से खर्च चलाने का एक समय सुझाता है, दिखाता है कि हर अतिरिक्त साल ऊपर के बढ़ने वाले पायदान से कितना लेता है, क्योंकि हर पायदान के टारगेट में उसके नीचे वाले पायदान भी शामिल हैं, और स्लाइडर से आपको अपना समय खुद तय करने देता है।
हाँ, और उन सभी चौदह देशों के लिए भी जिनके लिए Nivritee प्लान बनाता है। लैडर आपके प्लान की अपनी करेंसी में काम करता है और आपके पास जो कुछ है, सब पढ़ता है (भारतीय म्यूचुअल फ़ंड और शेयर, डिपॉज़िट, प्रॉविडेंट फ़ंड और विदेश में रखा कुछ भी), पहले सबको एक आँकड़े में बदलकर।
हाँ। प्लान बनाते ही यह खुल जाता है, और पहले प्लान के आठ जवाब इसके लिए काफ़ी हैं। इसके टारगेट उसी प्लान से आते हैं, इसीलिए इसका सबसे ऊपरी पायदान और आपका FIRE प्लानर रकम पर एक ही बात कहते हैं।
नहीं। यह दिखाता है कि आपके अपने प्लान से निकले टारगेट के मुकाबले आपका पैसा कहाँ है, और हर पायदान का पैसा ऐसी चीज़ में है या नहीं जिसे वह पायदान इस्तेमाल कर सके। यह कभी किसी फ़ंड या शेयर का नाम नहीं लेता; यह आम जानकारी है, और यह निवेश या वित्तीय सलाह नहीं है।
मुफ़्त, निष्पक्ष और निजी
यहाँ कुछ भी बिकाऊ नहीं, इसलिए कोई आपको किसी तरफ़ नहीं धकेलता। आँकड़े आप पढ़ते हैं, फ़ैसला आपका।
अपने चार पायदान देखें।
आठ आँकड़े और लगभग दो मिनट में पहला प्लान। प्लान बनते ही फ़्रीडम लैडर खुल जाता है। मुफ़्त, बैंक लॉगिन की ज़रूरत नहीं, और Nivritee में कोई भी आपका प्लान नहीं खोल सकता।