हर देश, एक करेंसी
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
पैसों का एक ही घर क्यों
फ़ैमिली ऑफ़िस वाली सोच, हर परिवार के लिए मुफ़्त। हर देश का हर खाता, एक करेंसी में, एक प्लान में। Nivritee आपको जानकारी देता है, और आपका पैसा कभी न अपने पास रखता है, न इधर-उधर करता है, न कहीं निवेश करता है।
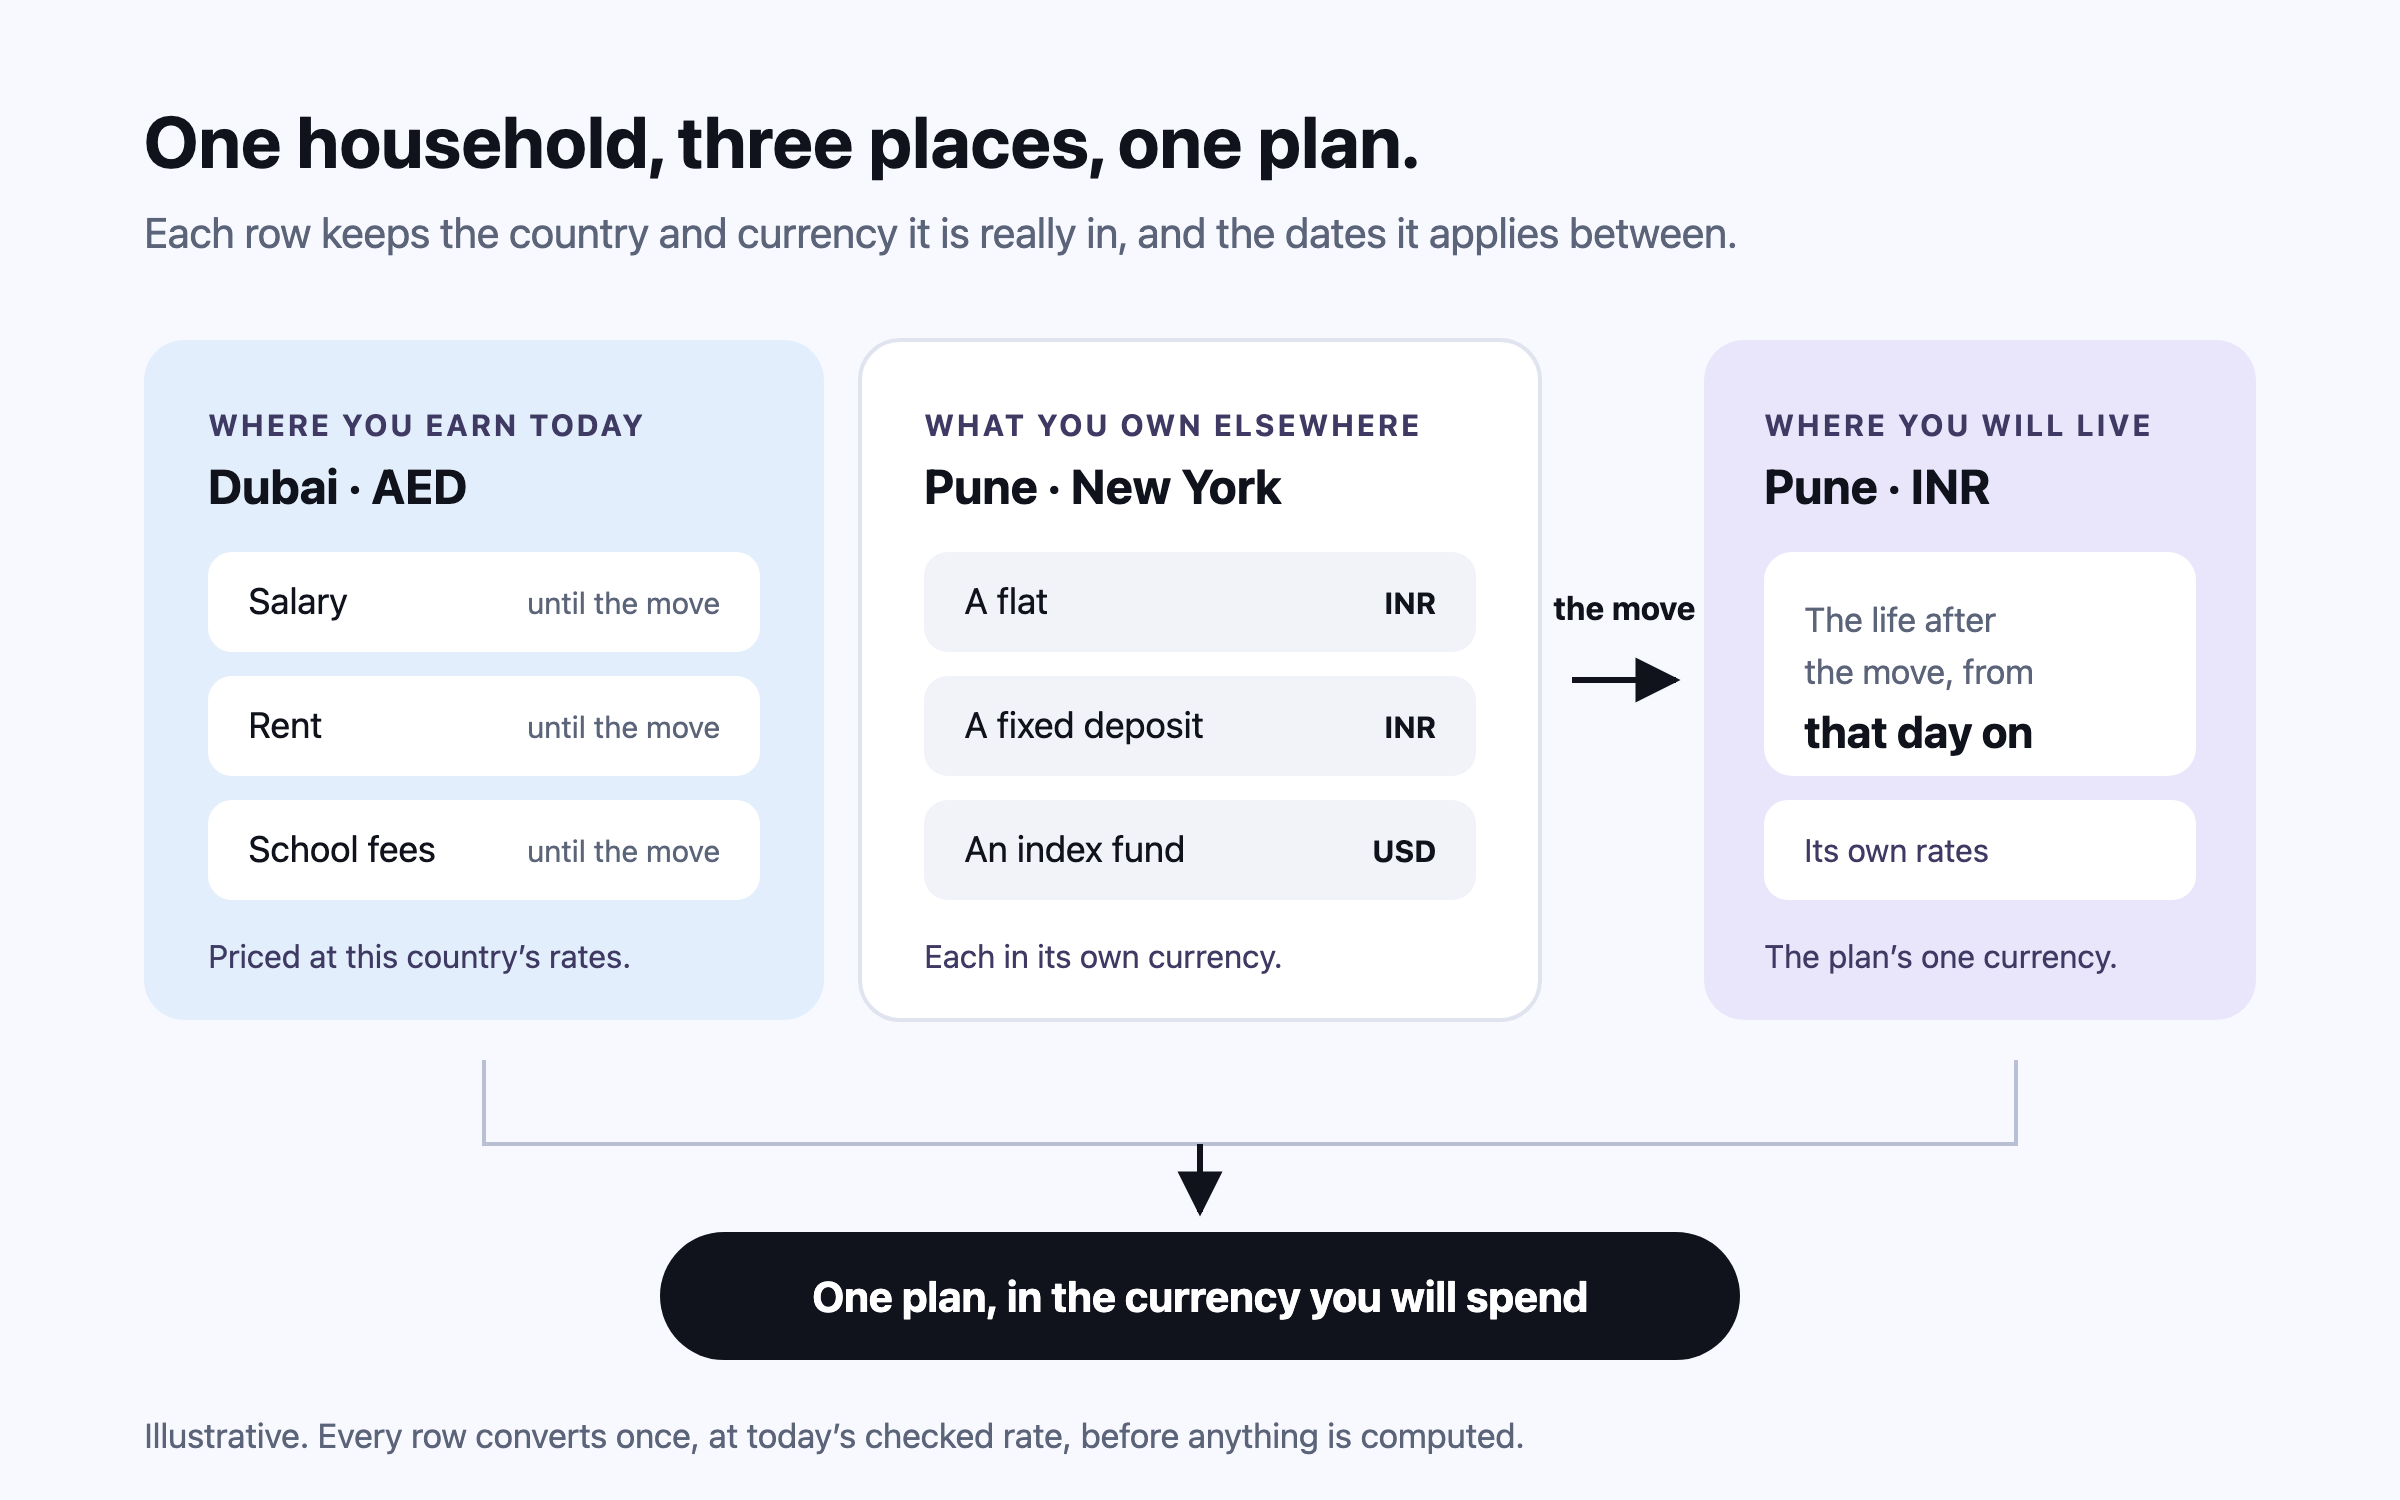
पोर्टफ़ोलियो ट्रैकर · कई करेंसी वाला पोर्टफ़ोलियो ट्रैकर
तीन करेंसी का पैसा, याद में बसे किसी रेट पर जोड़ा जाए, तो वह एक अंदाज़ा है। पोर्टफ़ोलियो ट्रैकर शेयर, फ़ंड, डिपॉज़िट, पेंशन, सोना और प्रॉपर्टी को उस करेंसी में एक आँकड़े में जोड़ता है जिसमें आप खर्च करेंगे, हर दिन बदलकर।
पोर्टफ़ोलियो ट्रैकर कैसे काम करता है →आपका देश
आप भारत में कब बसेंगे?जब मैं काम छोड़ूँ55 की उम्र में
| पंक्ति | कहाँ | शुरू | खत्म | जैसा दर्ज किया | INR में |
|---|---|---|---|---|---|
| सैलरी | UAE | आज | 55 की उम्र में | AED▾ 30,000 / महीना | ≈ ₹6.81 लाख / महीना |
| पुणे वाले फ़्लैट से किराया | भारत | आज | दूसरे देश में बसने पर | INR▾ 25,000 / महीना | ₹25,000 / महीना |
| दुबई में किराया | UAE | आज | दूसरे देश में बसने पर | AED▾ 10,000 / महीना | ≈ ₹2.27 लाख / महीना |
| स्कूल की फ़ीस | UAE | आज | 52 की उम्र में | AED▾ 5,000 / महीना | ≈ ₹1.14 लाख / महीना |
| दुबई में रहने का खर्च | UAE | आज | दूसरे देश में बसने पर | AED▾ 9,000 / महीना | ≈ ₹2.04 लाख / महीना |
| पुणे में रहने का खर्च | भारत | दूसरे देश में बसने पर | — | INR▾ 1,25,000 / महीना | ₹1.25 लाख / महीना |
| होम लोन | भारत | आज | 2037 में चुकता | INR▾ 35,00,000 | ₹35 लाख |
| S&P 500 ETF | NYSE | — | — | USD▾ 27,000 | ≈ ₹22.52 लाख |
मनी मैनेजर · हर तरह के खर्च की अपनी महँगाई
भारत की तय दरों में आम कीमतें हर साल 4% बढ़ती हैं, स्कूल की फ़ीस 8% और इलाज का खर्च 12%। मनी मैनेजर हर खर्च को उसकी अपनी दर से बढ़ाता है, उस देश के हिसाब से जहाँ उसे चुकाया जाता है।
मनी मैनेजर कैसे काम करता है →यह क्यों मायने रखता है
आज की एक ही रकम, 25 साल बाद कितनी अलग — भारत की तय दरों पर
FIRE प्लानर · जल्दी शुरुआत क्यों मायने रखती है
दस साल के अंतर से उतनी ही रकम, उसी रिटर्न पर बचाएँ, तो फ़ासला बढ़ता ही जाता है, क्योंकि पहले लगाया पैसा ज़्यादा समय तक चक्रवृद्धि ब्याज (ब्याज पर भी ब्याज मिलना) से बढ़ता है। निव दोनों हिसाब आपके अपने अनुमान पर चलाती है: अभी शुरू करना, और पाँच साल बाद शुरू करना।
निव क्या कर सकती है →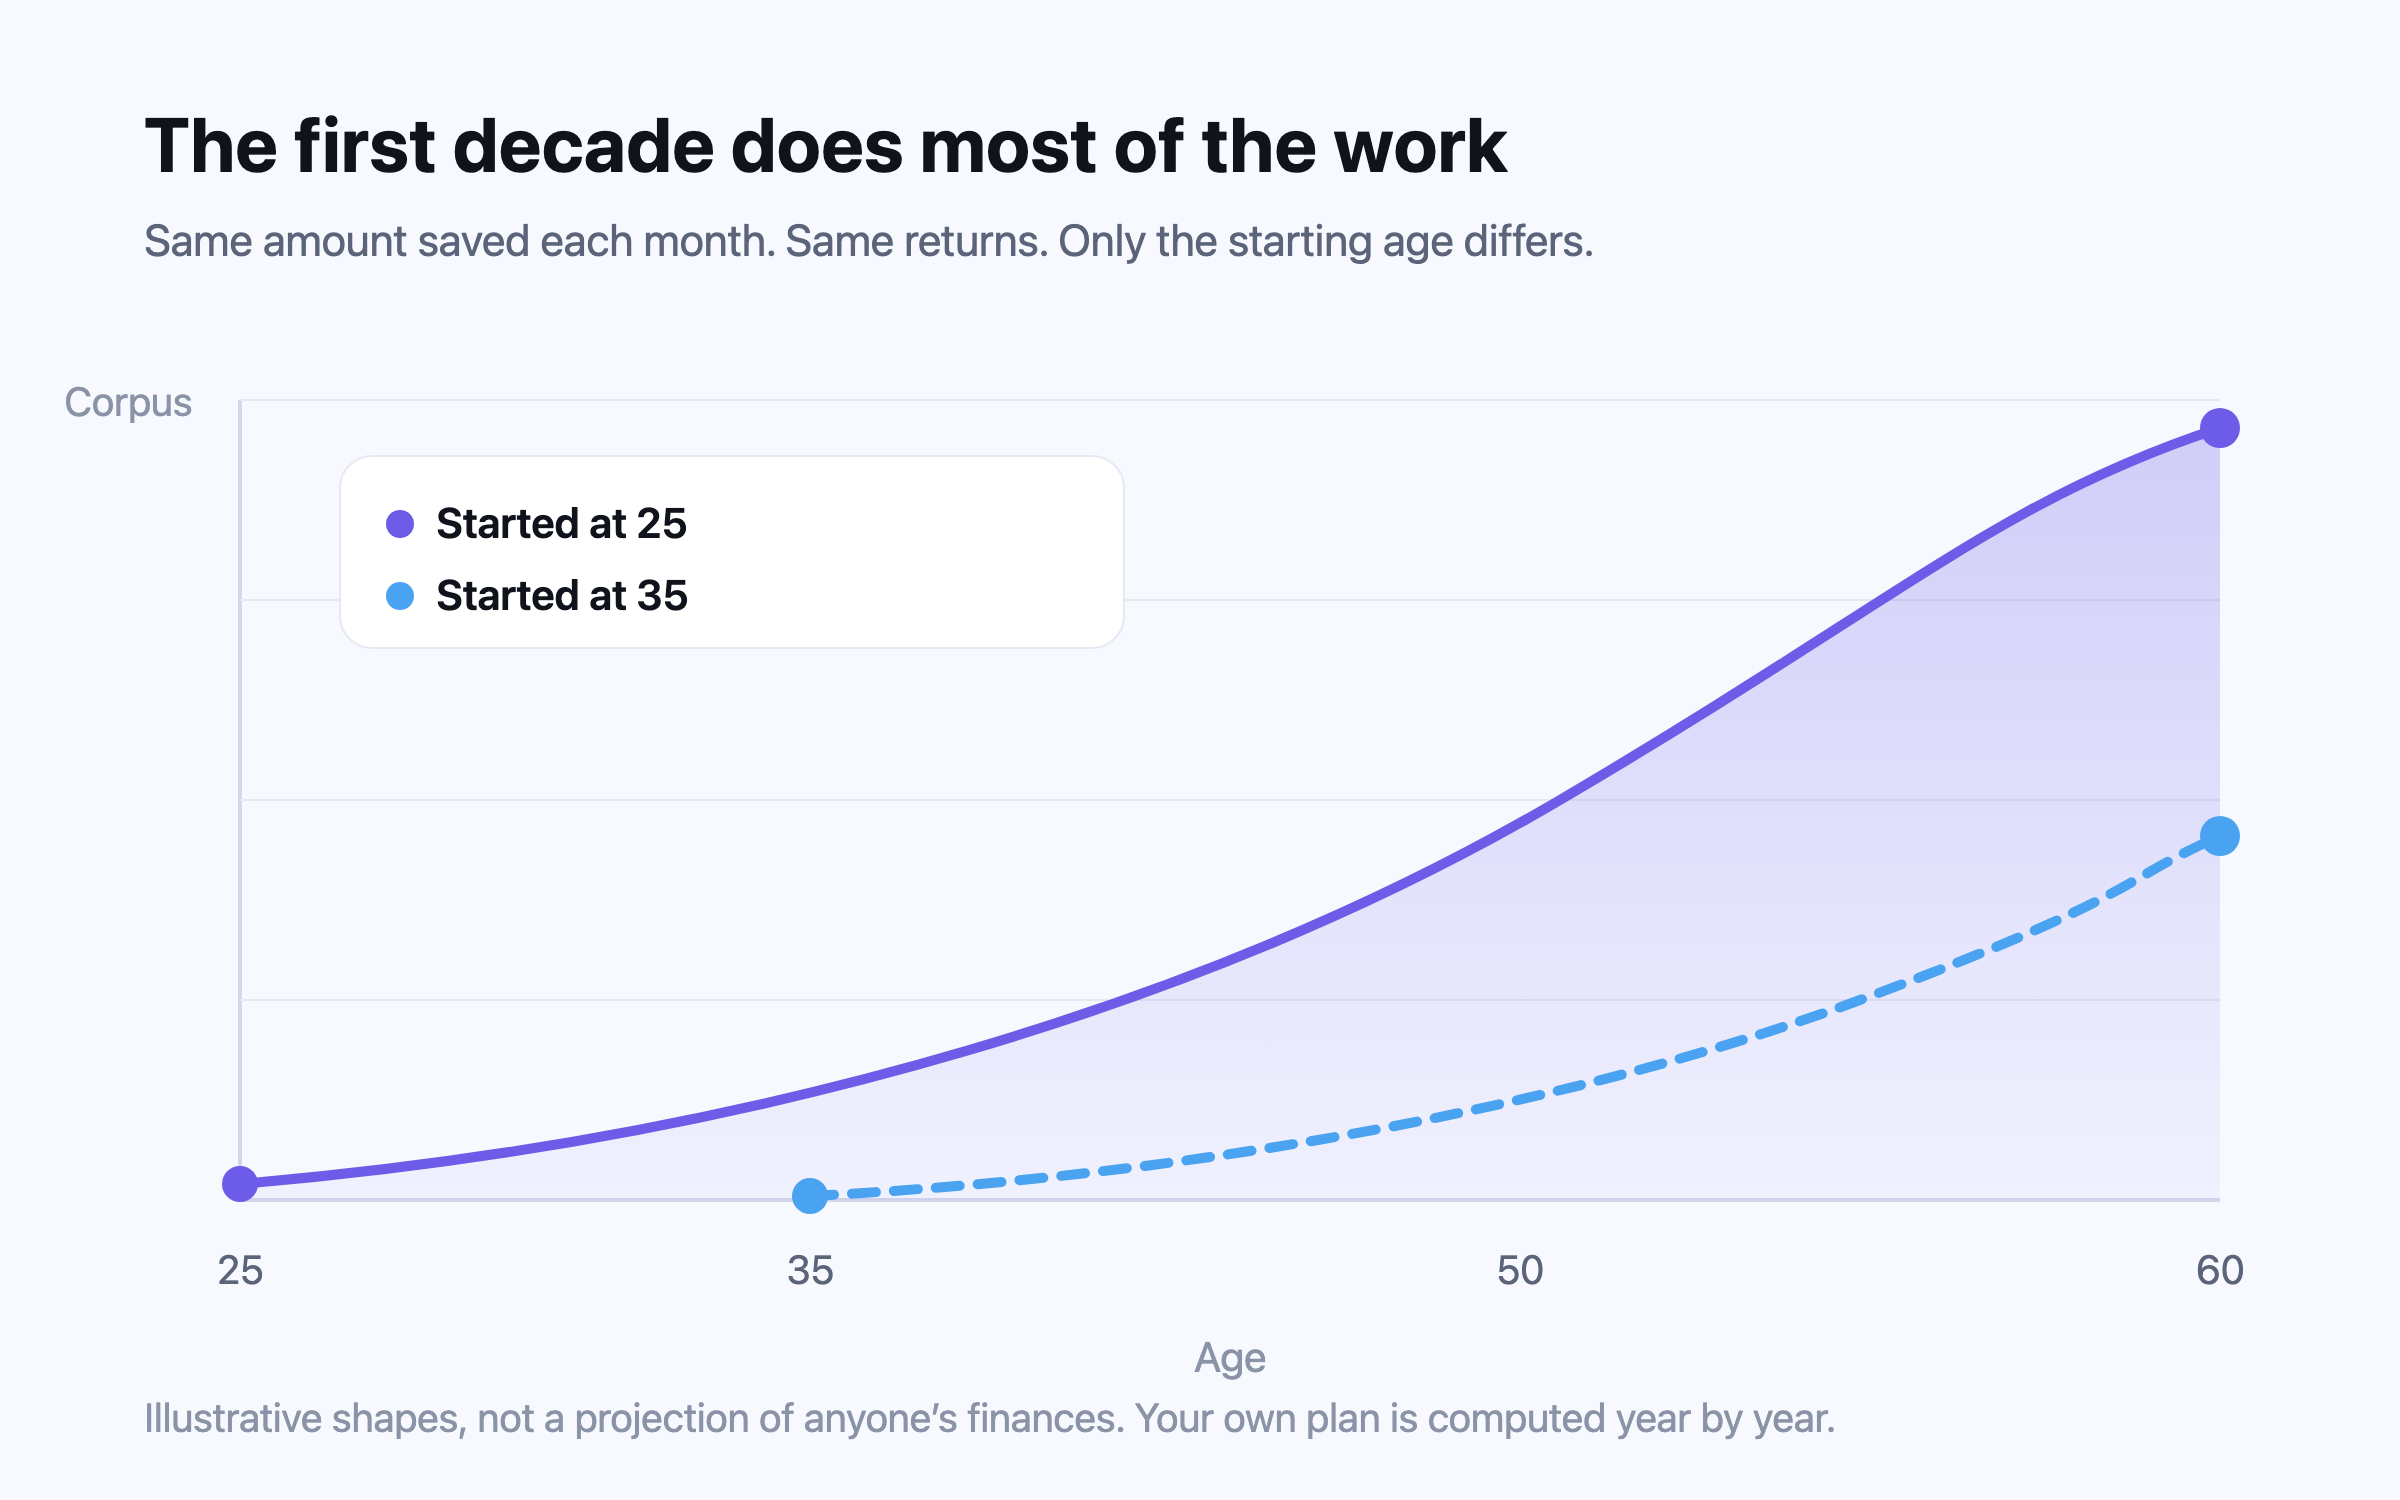
फ़्रीडम लैडर · बकेट स्ट्रेटेजी
बचत के दौर में बुरा साल सस्ते में निवेश का मौका होता है। निकासी शुरू होने के बाद, शुरुआत में आई गिरावट की भरपाई कभी नहीं होती। फ़्रीडम लैडर पैसे को चार बकेट में रखता है, जो एक के ऊपर एक जुड़ते हैं: बचाव, गुज़ारा, आपके FI नंबर तक आज़ादी की पूँजी, और उसके आगे अतिरिक्त पैसा।
फ़्रीडम लैडर कैसे काम करता है →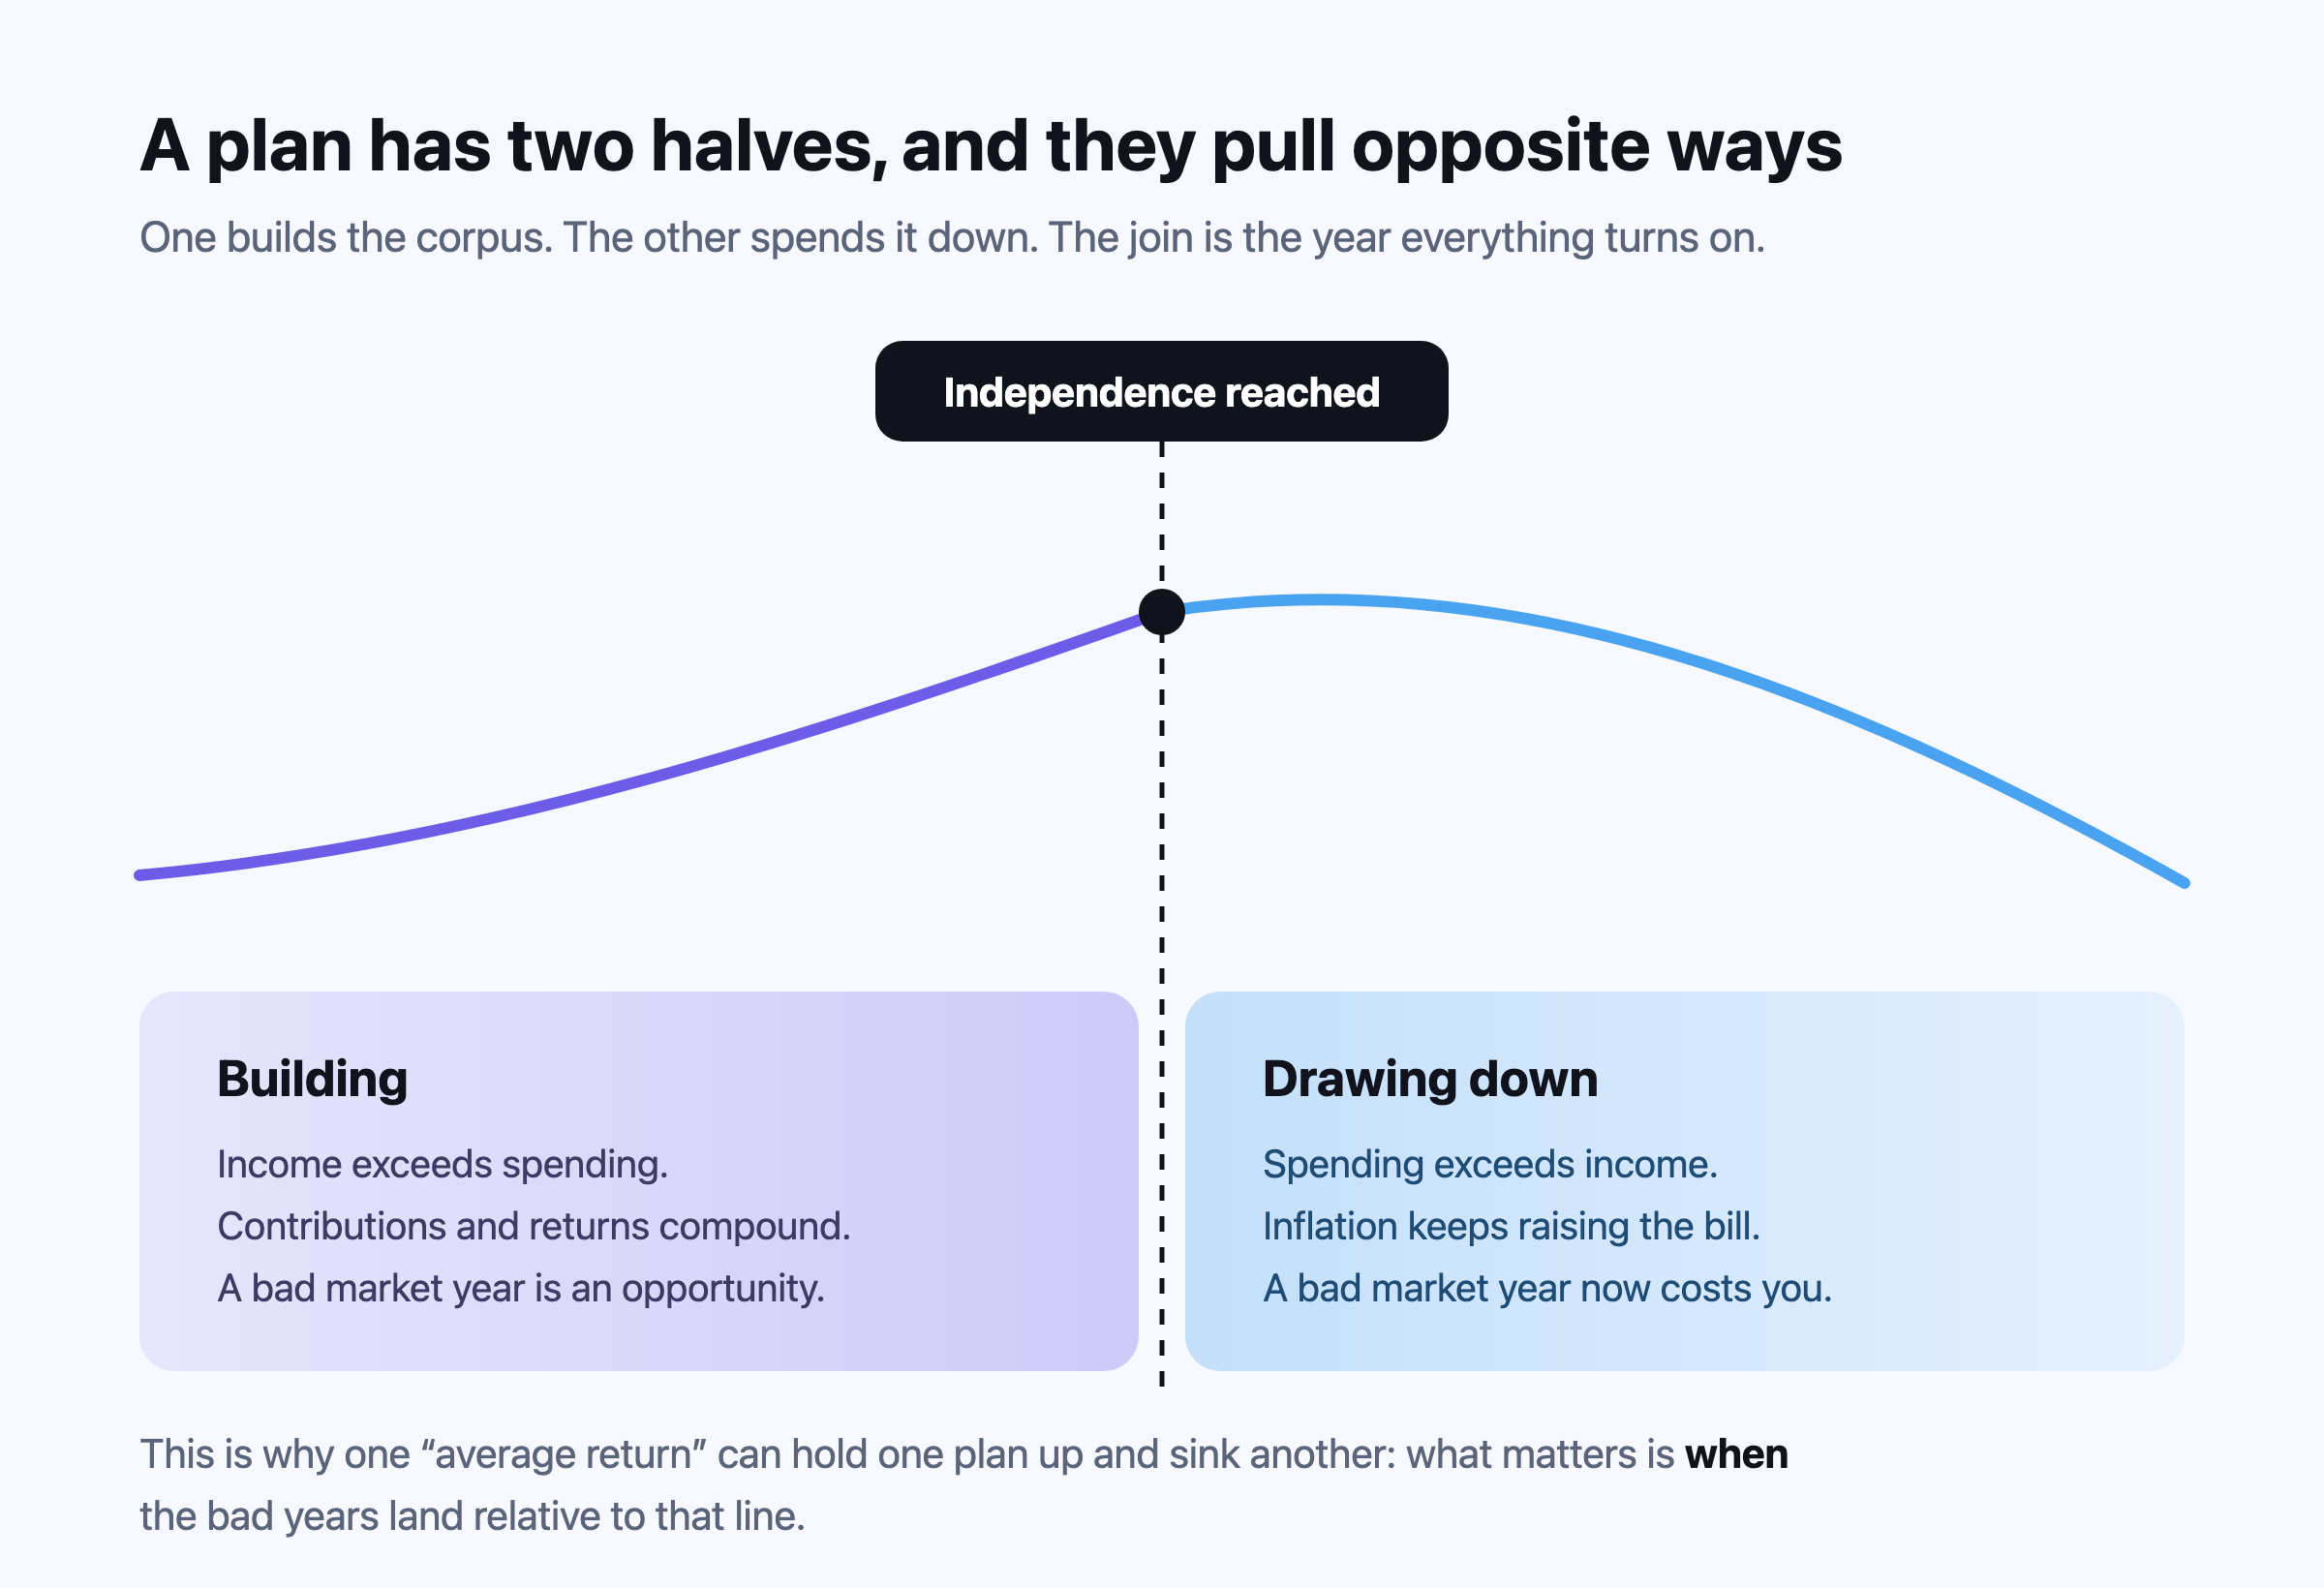
FIRE प्लानर · आर्थिक आज़ादी से क्या मिलता है
FI, यानी आर्थिक आज़ादी, का मतलब है कि आपके पास जो कुछ है, वह आपका खर्च उठा सके। जल्दी काम छोड़ना उन विकल्पों में से एक है जो इससे मिलते हैं, और यह पलटा भी जा सकता है। FIRE प्लानर दिखाता है कि आप कितना आगे हैं, 100 में से एक स्कोर के रूप में, और वह उम्र जिस पर आपका अनुमान वहाँ पहुँचता है।
FIRE प्लानर कैसे काम करता है →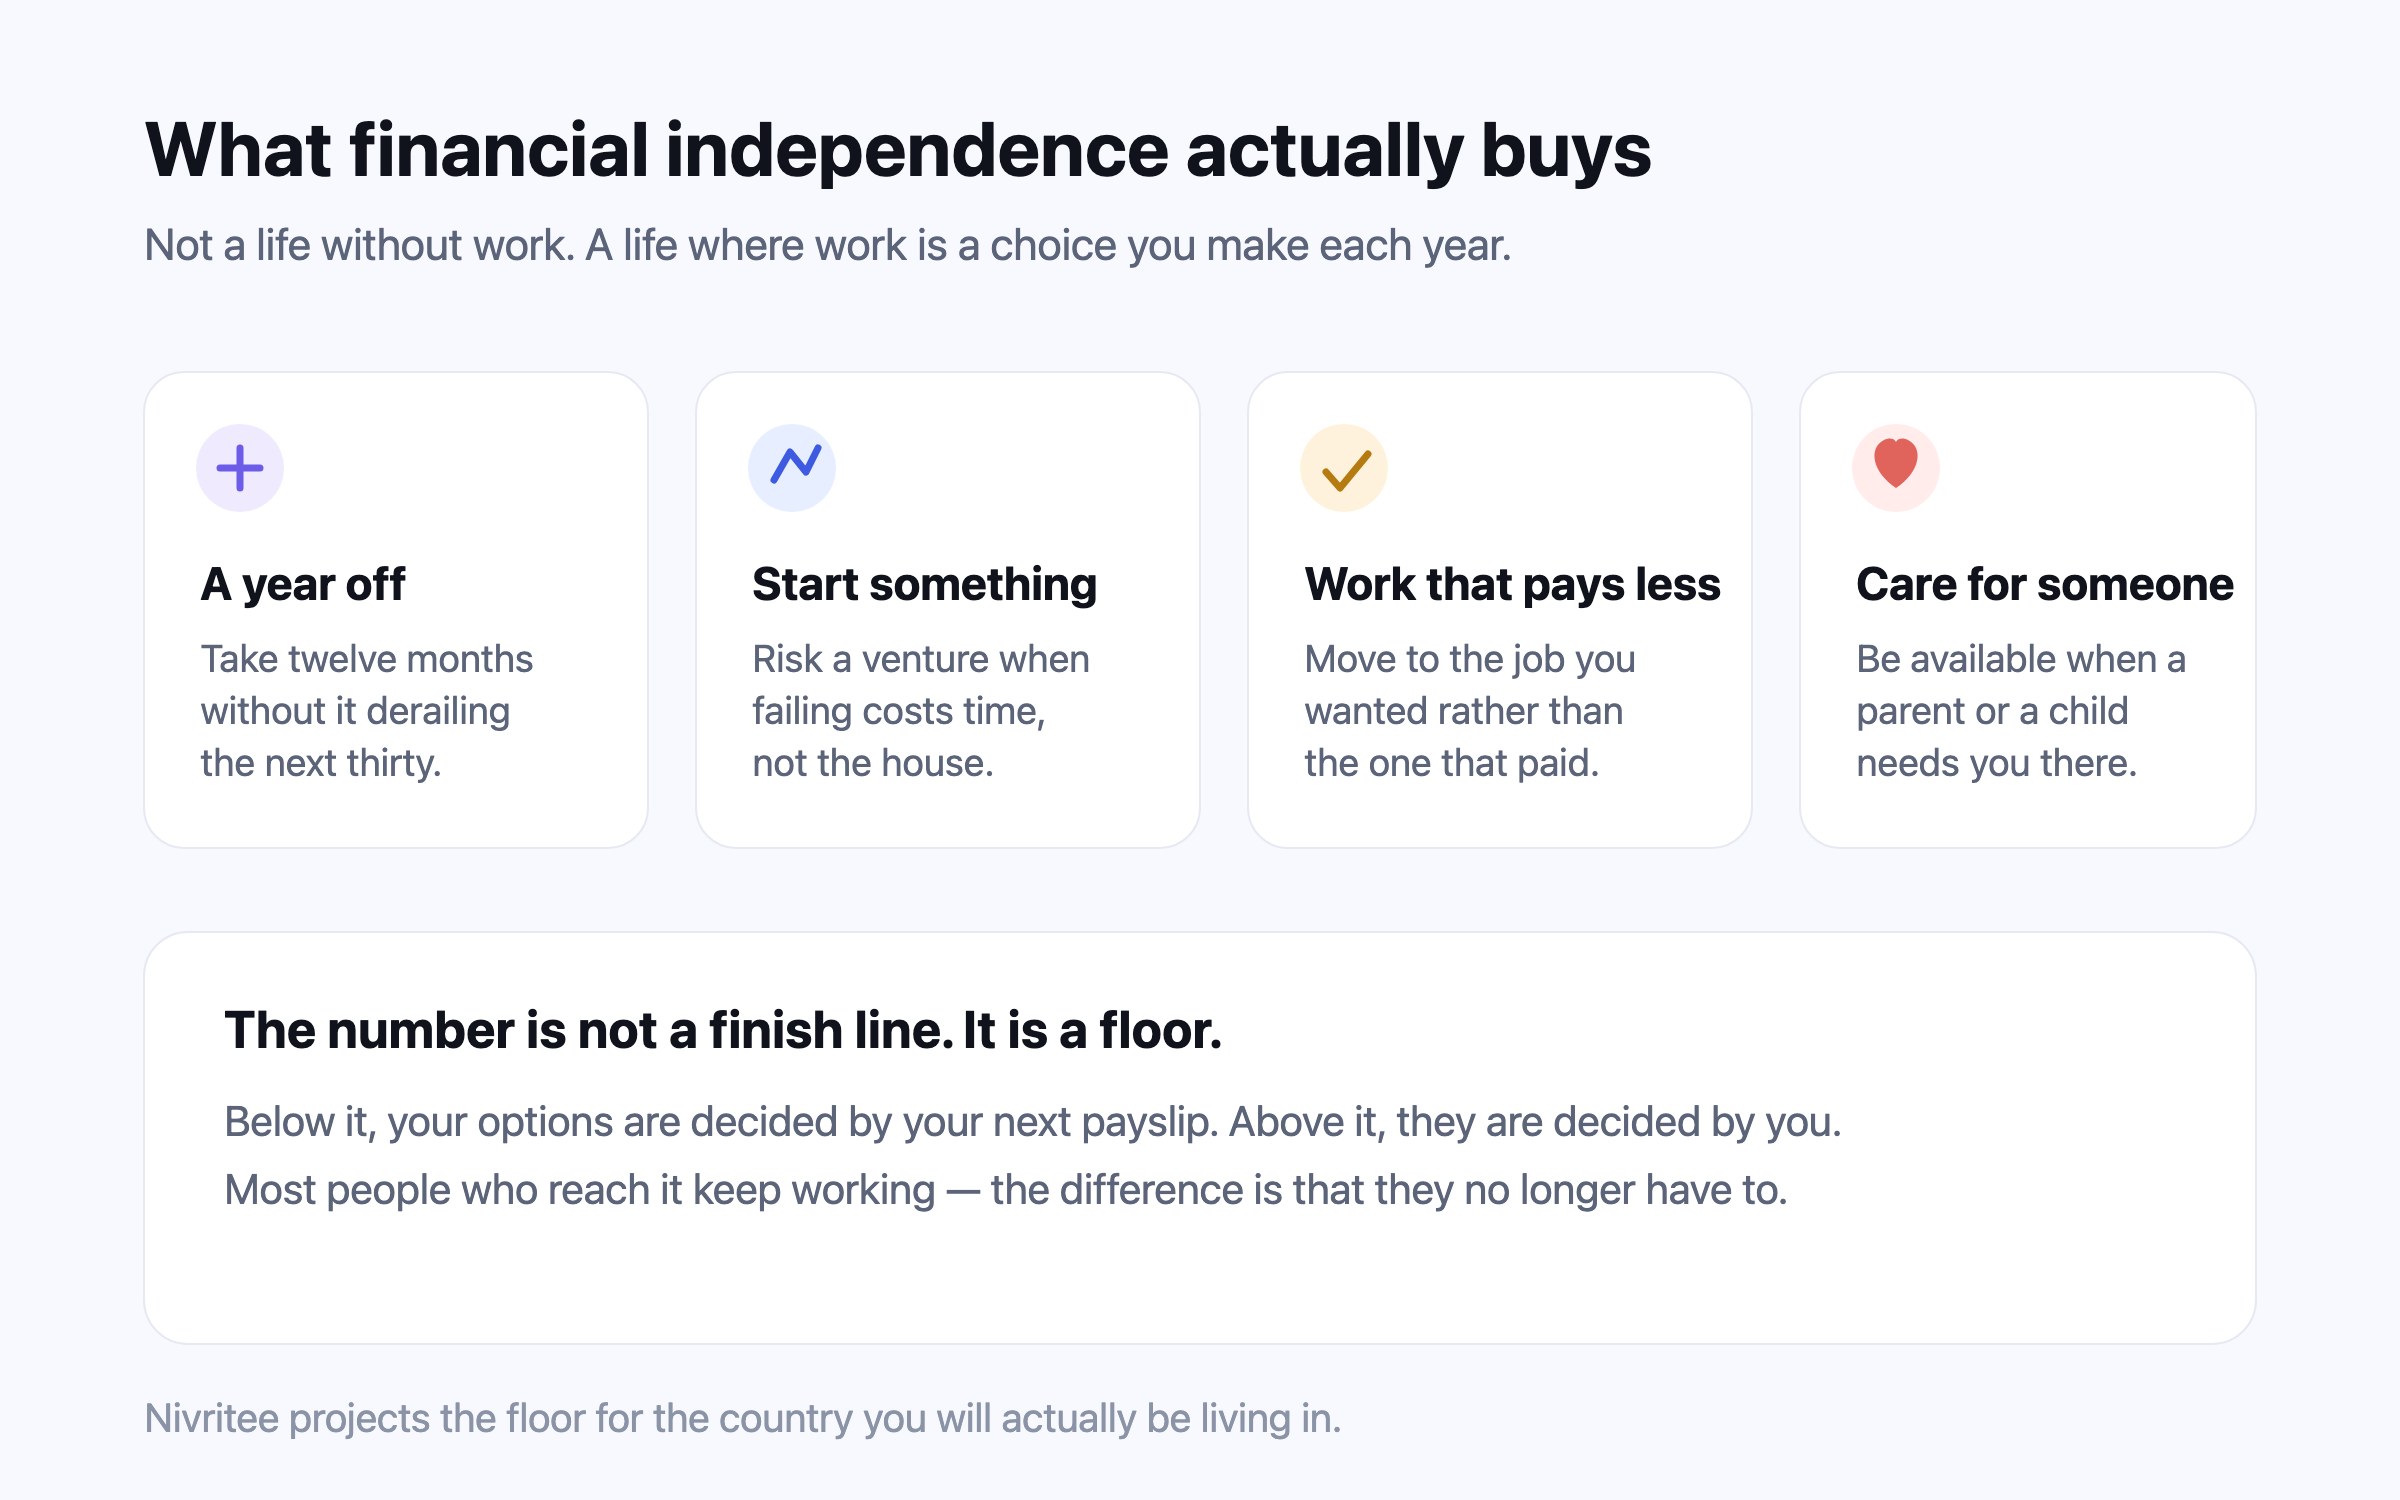
फ़ैमिली फ़ाइनेंस · दो लोगों का एक प्लान
दो करियर, काम छोड़ने की दो उम्र, खर्चों का एक सेट। आप दोनों एक ही प्लान खोलते हैं, हर पंक्ति बताती है कि वह किसकी है, और दूसरा क्या देख या बदल सके, यह आप दोनों तय करते हैं। आपके CA को सिर्फ़ देखने का एक्सेस दिया जा सकता है।
फ़ैमिली फ़ाइनेंस कैसे काम करता है →किसका प्लान
| जाँच | आपका प्लान | आपके पार्टनर का प्लान | परिवार का प्लान |
|---|---|---|---|
| काम | 55 तक | कमाई नहीं | दोनों, साथ में |
| कमाई | ₹84.72 लाख | — | ₹84.72 लाख |
| जमा पैसा | ₹71.44 लाख | ₹42.9 लाख | ₹1.14 करोड़ |
| खर्च में हिस्सा | 50% | 50% | 100% |
| कर्ज़ | ₹17.5 लाख | ₹17.5 लाख | ₹35 लाख |
| नतीजा | उनका अपना | उनका अपना | ठीक-ठाक · 90 तक चलता है |
जो सिर्फ़ Nivritee करता है
मुफ़्त, निष्पक्ष और निजी। हम न कोई फ़ाइनेंशियल प्रोडक्ट बेचते हैं, न डेटा, न विज्ञापन, और Nivritee में कोई भी आपका प्लान नहीं खोल सकता। पूरी तुलना देखें →
भारतीय म्यूचुअल फ़ंड, अमेरिकी शेयर, ब्रिटेन का कोई फ़ंड और खाड़ी के किसी बैंक का डिपॉज़िट — सब परिवार के एक ही आँकड़े में, हर दिन आपकी अपनी करेंसी में बदलकर।
आज आपके पास जो है, वही इस अनुमान में जाता है कि काम छोड़ना कब मुमकिन है। पोर्टफ़ोलियो ट्रैकर प्लान नहीं बनाते; FIRE कैलकुलेटर निवेश ट्रैक नहीं करते।
दो लोग, एक प्लान, और दूसरा क्या देखे, यह फ़ैसला हर एक का अपना — आपके CA या वकील को ठीक उतना ही दिखता है जितना आप शेयर करें, सिर्फ़ देखने के लिए।
चौदह बाज़ारों की महँगाई, वहाँ की योजनाएँ और परिवारों के सर्वे, ताकि आपका खर्च और आपका पर्सेंटाइल वहीं के हिसाब से मापे जाएँ जहाँ आप रहते हैं।
निव से ‘अगर ऐसा हो तो’ वाला कोई सवाल पूछें — वह उसे आपके प्लान के अपने साल-दर-साल अनुमान पर चलाती है और दोनों आँकड़े बताती है; हिसाब में वह कभी अंदाज़ा नहीं लगाती।
कोई फ़ीस नहीं, कोई कमीशन नहीं, कोई प्रोडक्ट नहीं। Nivritee में कोई भी आपका प्लान नहीं खोल सकता।
सवाल
नहीं। आर्थिक आज़ादी वह मुकाम है जहाँ अगली सैलरी के बिना भी आपकी संपत्ति से ज़िंदगी का खर्च चल सके। जल्दी काम छोड़ना उन चीज़ों में से एक है जो इसके बाद मुमकिन होती हैं, और यह आपकी मर्ज़ी पर है और पलटा भी जा सकता है। आर्थिक आज़ादी तक पहुँचने वाले ज़्यादातर लोग काम करते रहते हैं। फ़र्क बस इतना होता है कि काम अपनी पसंद का होता है।
यह एक बाज़ार, एक करेंसी और इतिहास के एक दौर से निकाला गया था। किसी दूसरे देश, महँगाई के किसी अलग दौर या ज़्यादा लंबी निकासी में यह सालों तक टिक सकता है और फिर नाकाम हो सकता है, और कोई एक प्रतिशत यह नहीं दिखा सकता। साल-दर-साल अनुमान दिखा सकता है: वह हर खर्च को उसकी अपनी दर से आँकता है और वह साल दिखाता है जिसमें अनुमान के मुताबिक पैसा कम पड़ने लगता है।
एक ही औसत रिटर्न किसी प्लान को टिकाए रख सकता है और किसी दूसरे को डुबो सकता है, यह इस पर निर्भर है कि बुरे साल कब आते हैं। निकासी के शुरुआती दौर में आई गिरावट उस पैसे से कटती है जिसे दशकों तक चलना है, और उसकी भरपाई कभी नहीं होती। वही गिरावट बचत के दौर में सस्ते में निवेश का मौका होती है। जो स्ट्रेस टेस्ट गिरावट को किसी खास साल पर रखते हैं, वे इसे दिखाते हैं। औसत इसे छिपा देता है।
पैसे को अलग-अलग बकेट में इस हिसाब से रखना कि उसकी ज़रूरत कब पड़ेगी, ताकि बाज़ार गिरने पर वह न बेचना पड़े जिसकी अगले साल ज़रूरत है। यह तरीका हेरोल्ड एवेंस्की के नाम से जोड़ा जाता है, और मॉर्निंगस्टार की क्रिस्टीन बेंज़ ने इसे लोकप्रिय बनाया। फ़्रीडम लैडर इसका Nivritee वाला चार बकेट का रूप है: ‘बचाव’, ‘गुज़ारा’, ‘आज़ादी की पूँजी’ और ‘अतिरिक्त पैसा’।
क्योंकि कोई प्लान उतना ही अच्छा होता है जितने उसके नीचे के आँकड़े। ट्रैकर और कैलकुलेटर अलग हों, तो प्लान उसी पर चलता है जो आपने उसमें आखिरी बार टाइप किया था। एक जगह हों, तो आपकी जोड़ी गई हर होल्डिंग अनुमान को बदलती है, और आपको मिला रिटर्न उस रिटर्न के बगल में दिखता है जो प्लान मानकर चलता है।
कई परिवारों में सिर्फ़ एक व्यक्ति को पता होता है कि सब कुछ कहाँ है। जब आप दोनों प्लान खोल सकें, दोनों के अपने-अपने लॉगिन के साथ, और हर एक यह चुने कि दूसरे को क्या दिखे, तो पूरी तस्वीर पहले से शेयर और समझी हुई होती है। बाद में कुछ ढूँढ़ना या समझाना नहीं पड़ता।
मुफ़्त, निष्पक्ष और निजी
यहाँ कुछ भी बिकाऊ नहीं, इसलिए कोई आपको किसी तरफ़ नहीं धकेलता। आँकड़े आप पढ़ते हैं, फ़ैसला आपका।
देखें, आपके अपने आँकड़े क्या कहते हैं।
आठ आँकड़ों से पहला जवाब, लगभग दो मिनट में, और हम जो भी बातें मानकर चलते हैं, वे सब आप बदल सकते हैं। मुफ़्त, बैंक लॉगिन की ज़रूरत नहीं, और Nivritee में कोई भी आपका प्लान नहीं खोल सकता।