ทุกประเทศ สกุลเงินเดียว
กองทุนรวมอินเดีย หุ้นสหรัฐฯ กองทุนในสหราชอาณาจักร และเงินฝากในประเทศอ่าวอาหรับ รวมเป็นตัวเลขเดียวของครัวเรือน แปลงค่าเป็นสกุลเงินหลักของคุณทุกวัน
ทำไมต้องมีบ้านการเงินหลังเดียว
แนวคิดแบบแฟมิลี่ออฟฟิศ ที่ทุกครอบครัวใช้ได้ฟรี ทุกบัญชีในทุกประเทศ รวมในสกุลเงินเดียวและแผนเดียว Nivritee ให้ข้อมูล และไม่เคยถือ โอนย้าย หรือนำเงินของคุณไปลงทุน
พอร์ตโฟลิโอ แทร็กเกอร์ · ติดตามพอร์ตหลายสกุลเงิน
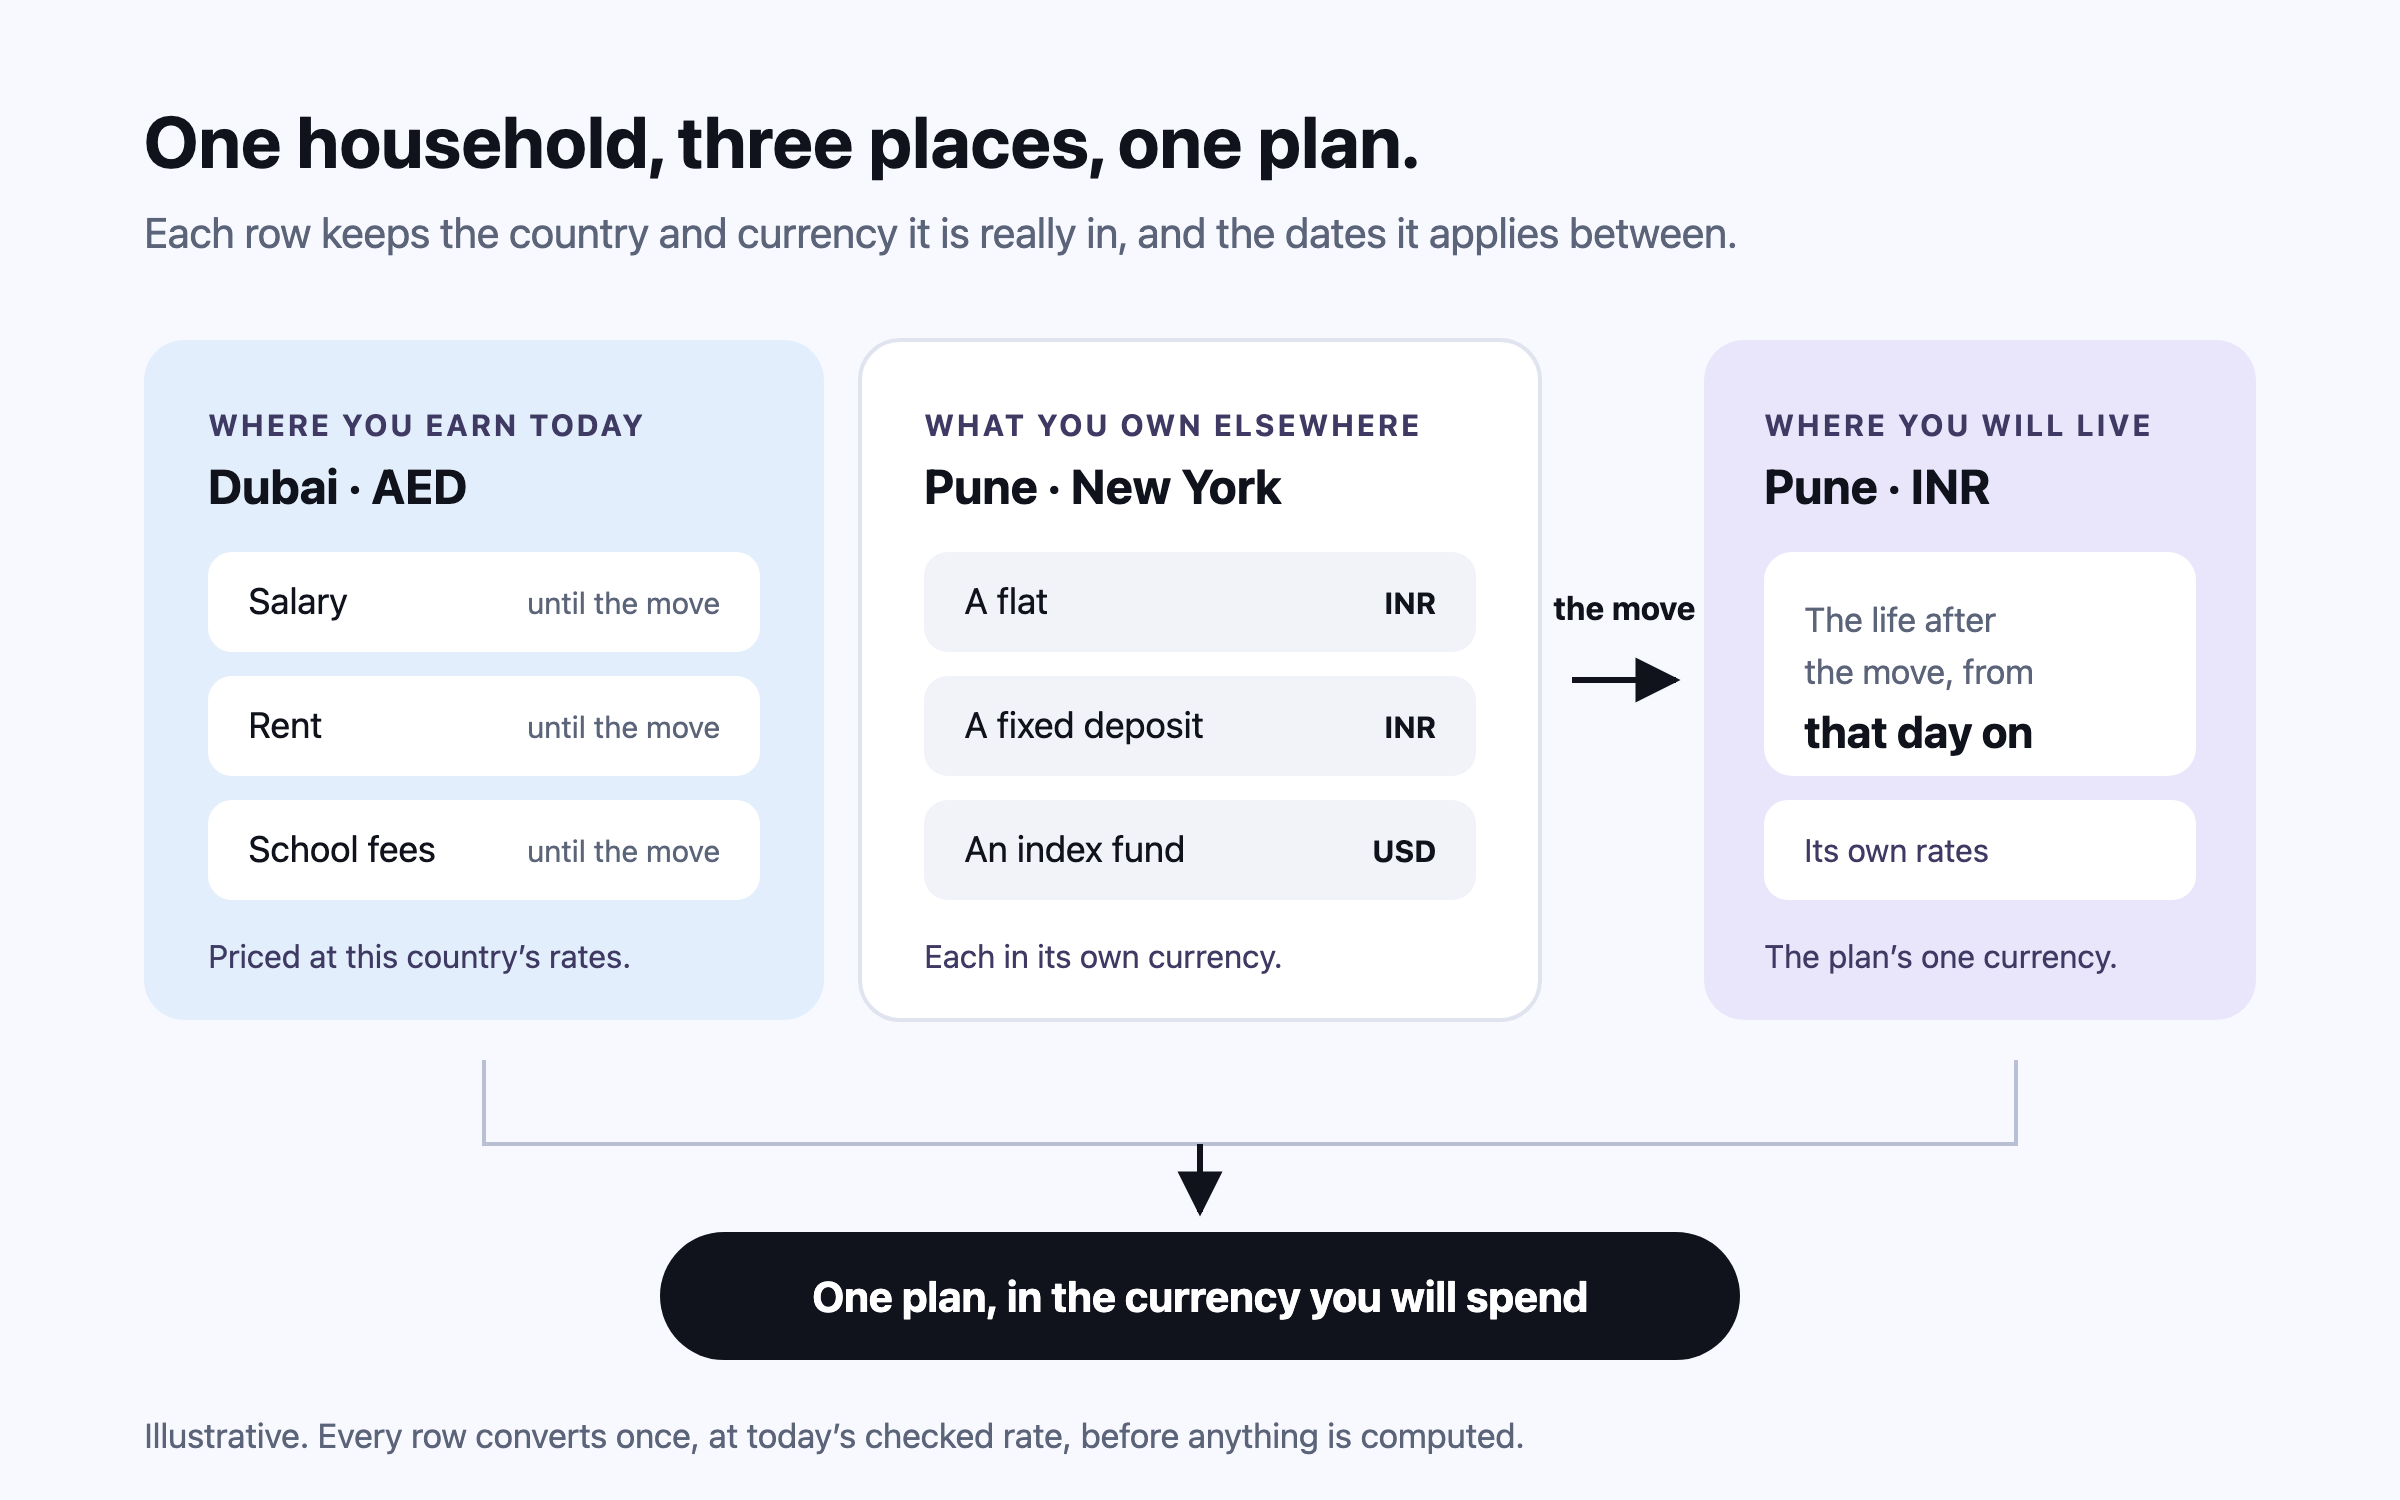
เงินในสามสกุลเงินที่รวมด้วยอัตราแลกเปลี่ยนเท่าที่จำได้ ก็คือการเดา พอร์ตโฟลิโอ แทร็กเกอร์รวมหุ้น กองทุน เงินฝาก บำนาญ ทองคำ และอสังหาริมทรัพย์ เป็นตัวเลขเดียวในสกุลเงินที่คุณจะใช้จ่าย แปลงค่าทุกวัน
พอร์ตโฟลิโอ แทร็กเกอร์ทำงานอย่างไร →ประเทศที่อยู่
| รายการ | ที่ไหน | เริ่ม | สิ้นสุด | ตามที่กรอก | เป็น THB |
|---|---|---|---|---|---|
| เงินเดือน | ประเทศไทย | วันนี้ | เมื่ออายุ 55 ปี | THB▾ 150,000 / เดือน | ฿1.5 แสน / เดือน |
| ค่าเช่าจากบ้านในเชียงใหม่ | ประเทศไทย | วันนี้ | เมื่ออายุ 55 ปี | THB▾ 15,000 / เดือน | ฿1.5 หมื่น / เดือน |
| ค่าเช่าในกรุงเทพฯ | ประเทศไทย | วันนี้ | เมื่ออายุ 55 ปี | THB▾ 30,000 / เดือน | ฿3 หมื่น / เดือน |
| ค่าเทอม | ประเทศไทย | วันนี้ | เมื่ออายุ 52 ปี | THB▾ 20,000 / เดือน | ฿2 หมื่น / เดือน |
| ค่าครองชีพในกรุงเทพฯ | ประเทศไทย | วันนี้ | เมื่ออายุ 55 ปี | THB▾ 40,000 / เดือน | ฿4 หมื่น / เดือน |
| ค่าครองชีพในเชียงใหม่ | ประเทศไทย | เมื่ออายุ 55 ปี | — | THB▾ 65,000 / เดือน | ฿6.5 หมื่น / เดือน |
| สินเชื่อบ้าน | ประเทศไทย | วันนี้ | ปิดหนี้ปี 2037 | THB▾ 2,400,000 | ฿2.4 ล้าน |
| S&P 500 ETF | NYSE | — | — | USD▾ 40,000 | ≈ ฿1.32 ล้าน |
มันนี่ แมเนเจอร์ · เงินเฟ้อแยกตามประเภทค่าใช้จ่าย
ในค่าตั้งต้นของอินเดีย ราคาทั่วไปเพิ่มขึ้น 4% ต่อปี ค่าเทอม 8% และค่ารักษาพยาบาล 12% มันนี่ แมเนเจอร์คิดเงินเฟ้อของค่าใช้จ่ายแต่ละรายการตามอัตราของตัวเอง ตามประเทศที่จ่ายเงินนั้น
มันนี่ แมเนเจอร์ทำงานอย่างไร →ทำไมจึงสำคัญ
เงินจำนวนเดียวกันวันนี้ ห่างกัน 25 ปี ตามอัตราตั้งต้นของอินเดีย
FIRE แพลนเนอร์ · ทำไมการเริ่มออมเร็วจึงสำคัญ
ออมเท่ากันด้วยผลตอบแทนเท่ากัน แต่เริ่มห่างกันสิบปี ช่องว่างจะกว้างขึ้นเรื่อยๆ เพราะเงินที่ลงก่อนได้ทบต้นนานกว่า นิฟคำนวณทั้งสองแบบบนประมาณการของคุณเอง คือเริ่มตอนนี้ และเริ่มช้าไปห้าปี
นิฟทำอะไรได้บ้าง →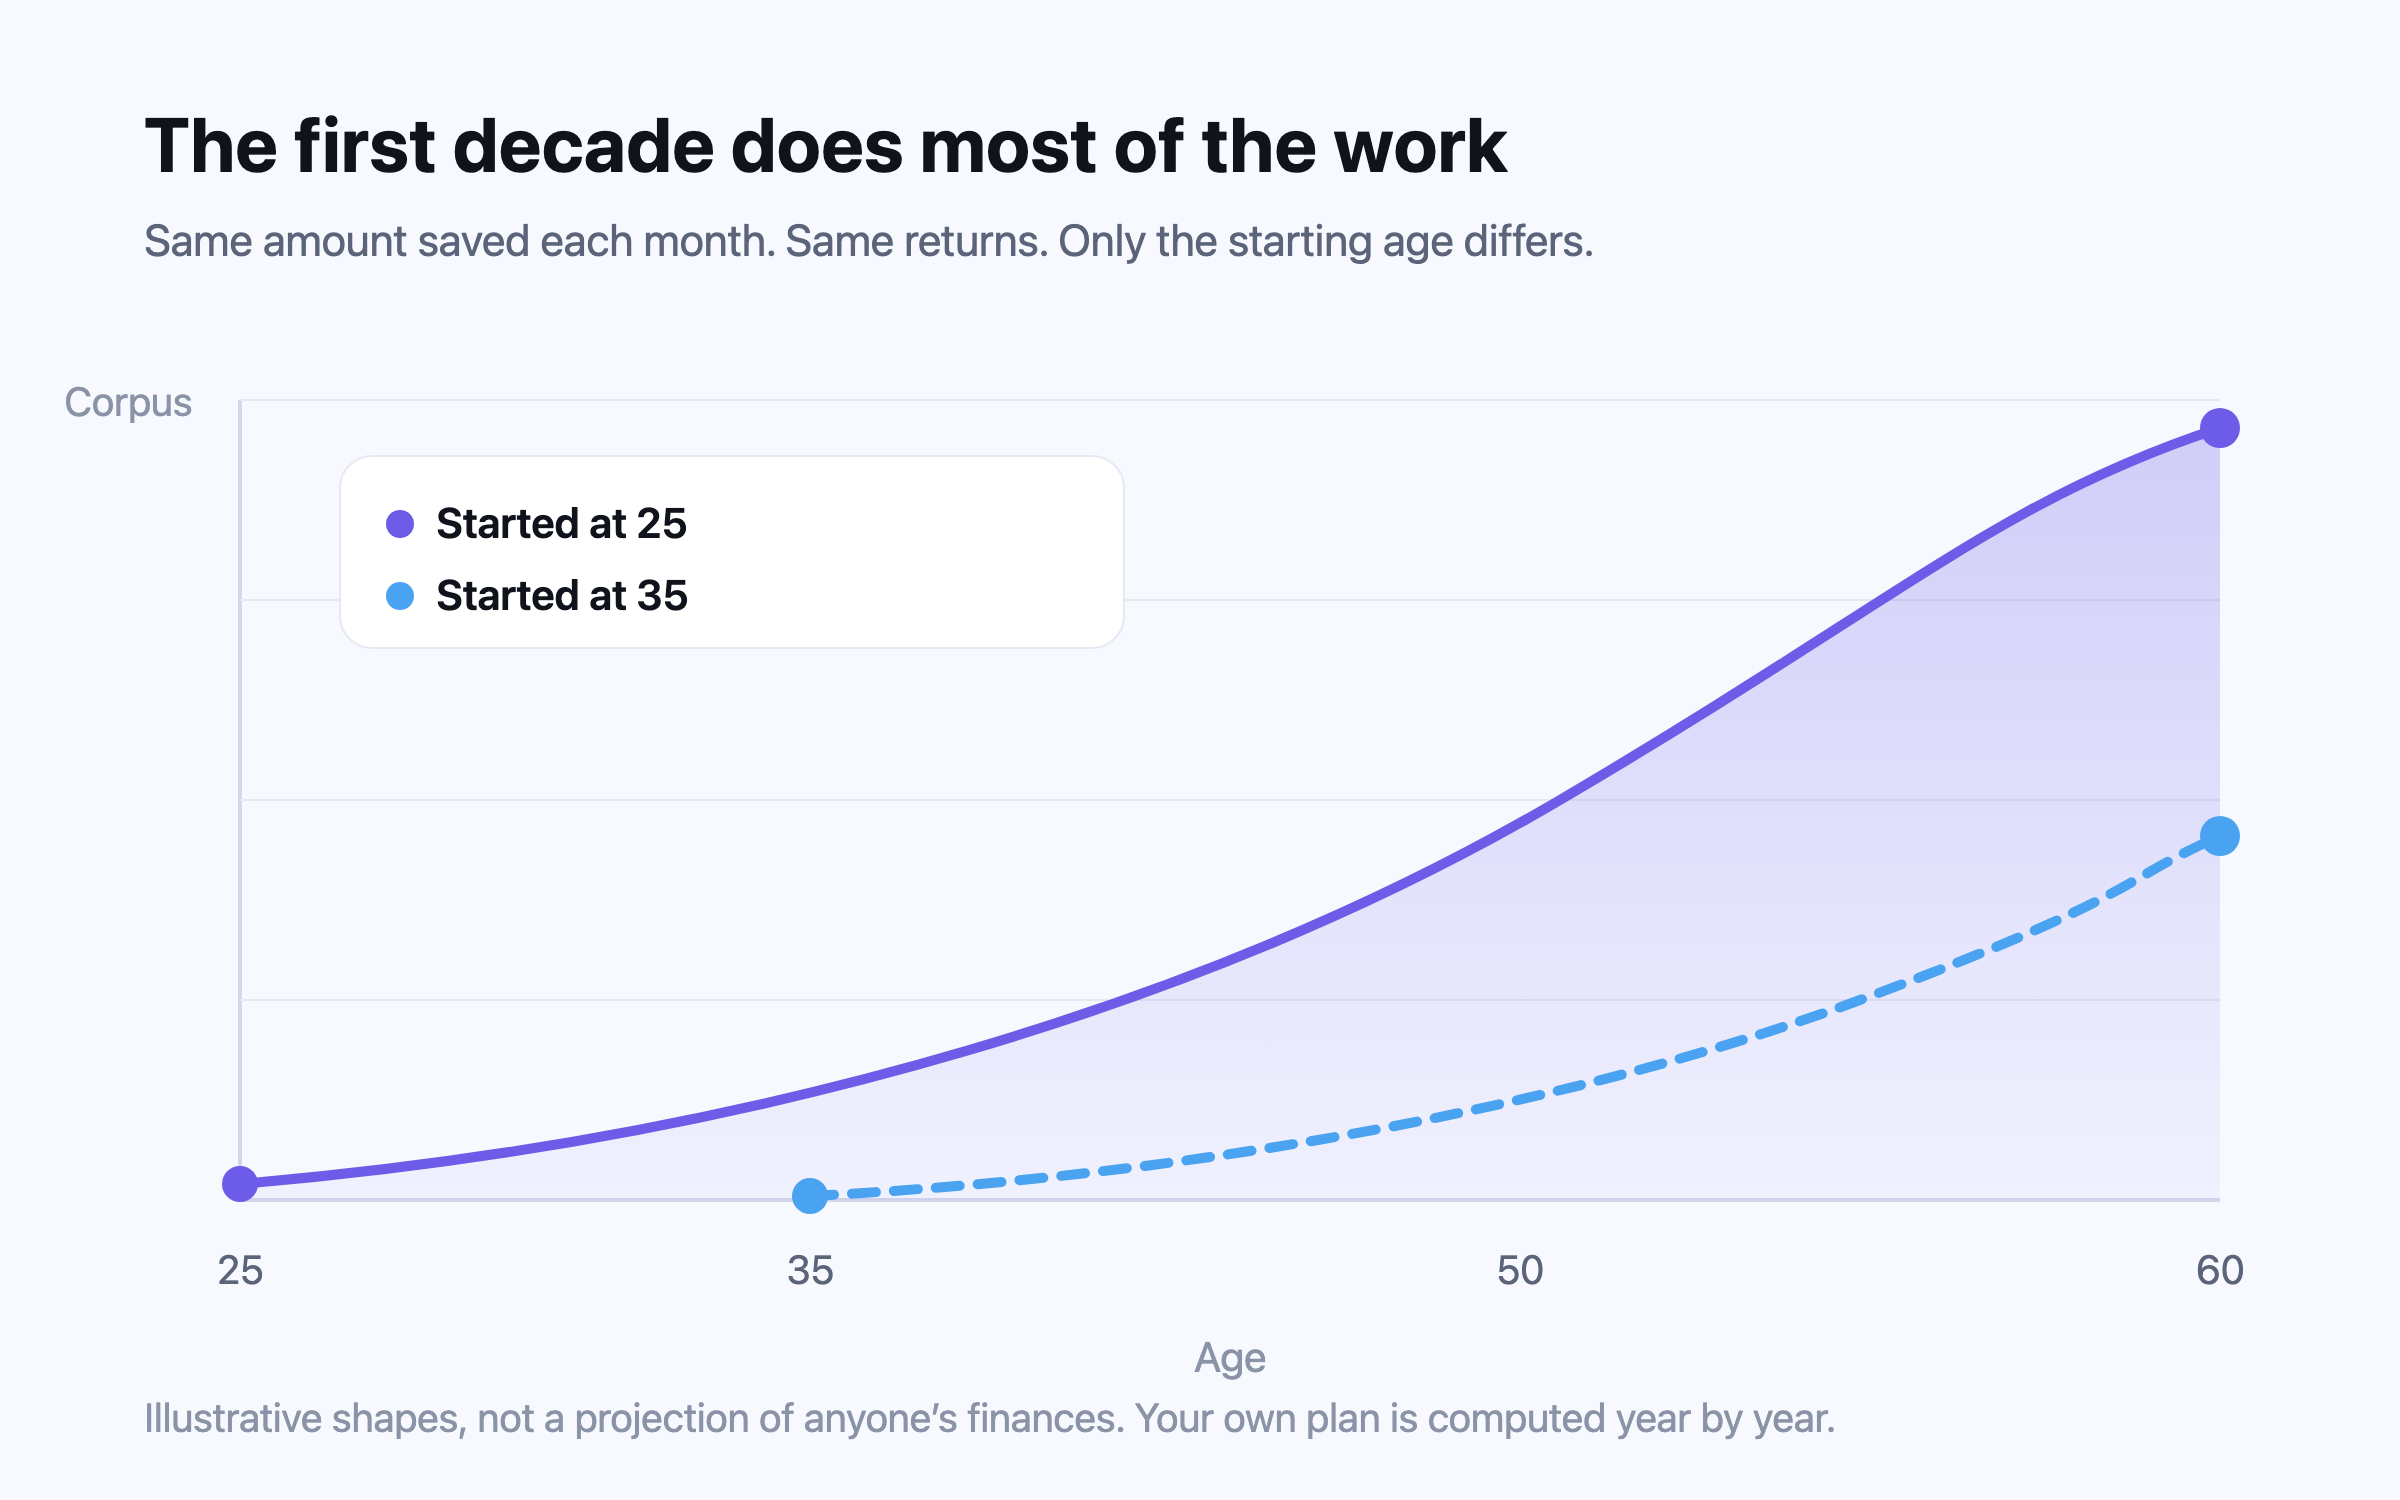
ฟรีดอม แลดเดอร์ · กลยุทธ์แบ่งเงินเป็นถัง
ระหว่างที่ยังออม ปีที่ตลาดแย่คือช่วงลดราคา แต่เมื่อเริ่มถอนเงินใช้ การร่วงในช่วงแรกจะไม่มีวันได้คืน ฟรีดอม แลดเดอร์เก็บเงินไว้ในสี่ถังที่ต่อยอดกัน คือขั้นเอาตัวรอด ขั้นประคองชีพ ขั้นเพียงพอไปจนถึงตัวเลข FI ของคุณ และขั้นเหลือใช้ที่เกินจากนั้น
ฟรีดอม แลดเดอร์ทำงานอย่างไร →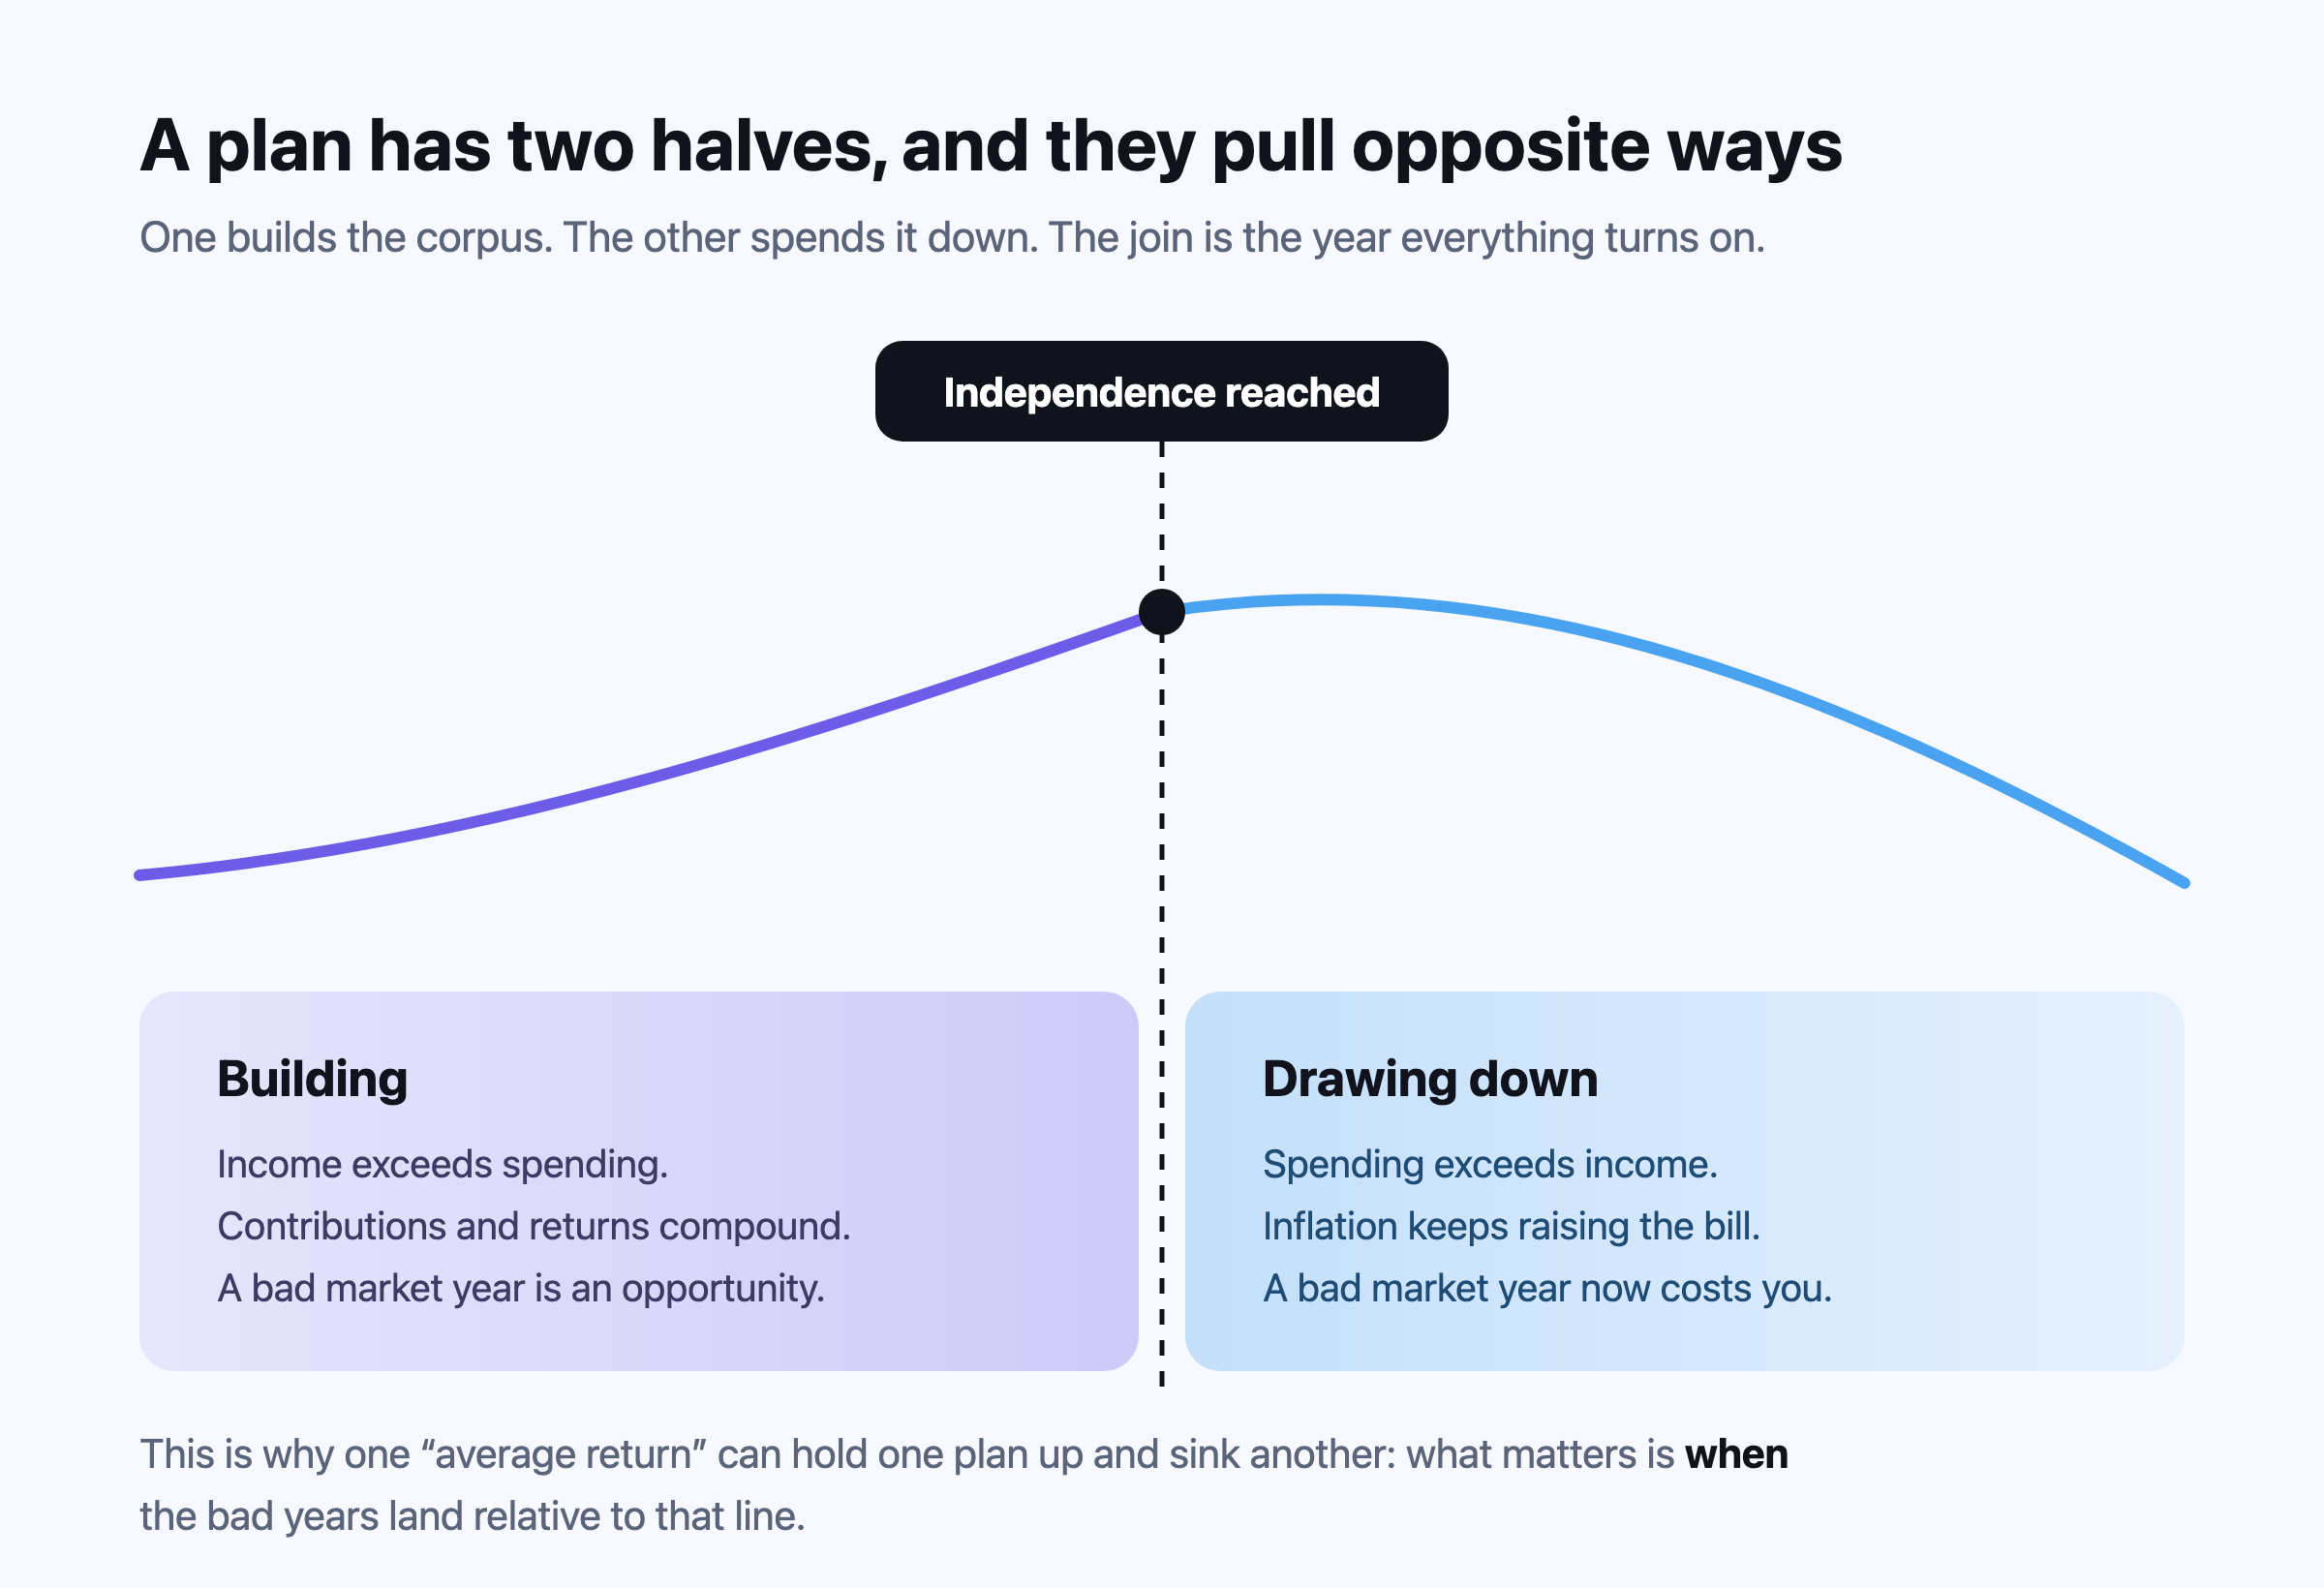
FIRE แพลนเนอร์ · อิสรภาพซื้ออะไรให้คุณได้
FI คือการที่สิ่งที่คุณมีรองรับสิ่งที่คุณใช้จ่ายได้ การหยุดทำงานเร็วเป็นทางเลือกหนึ่งที่เปิดให้ และเปลี่ยนใจกลับได้ FIRE แพลนเนอร์บอกว่าคุณมาไกลแค่ไหน เป็นคะแนนเต็ม 100 และอายุที่ประมาณการไปถึง
FIRE แพลนเนอร์ทำงานอย่างไร →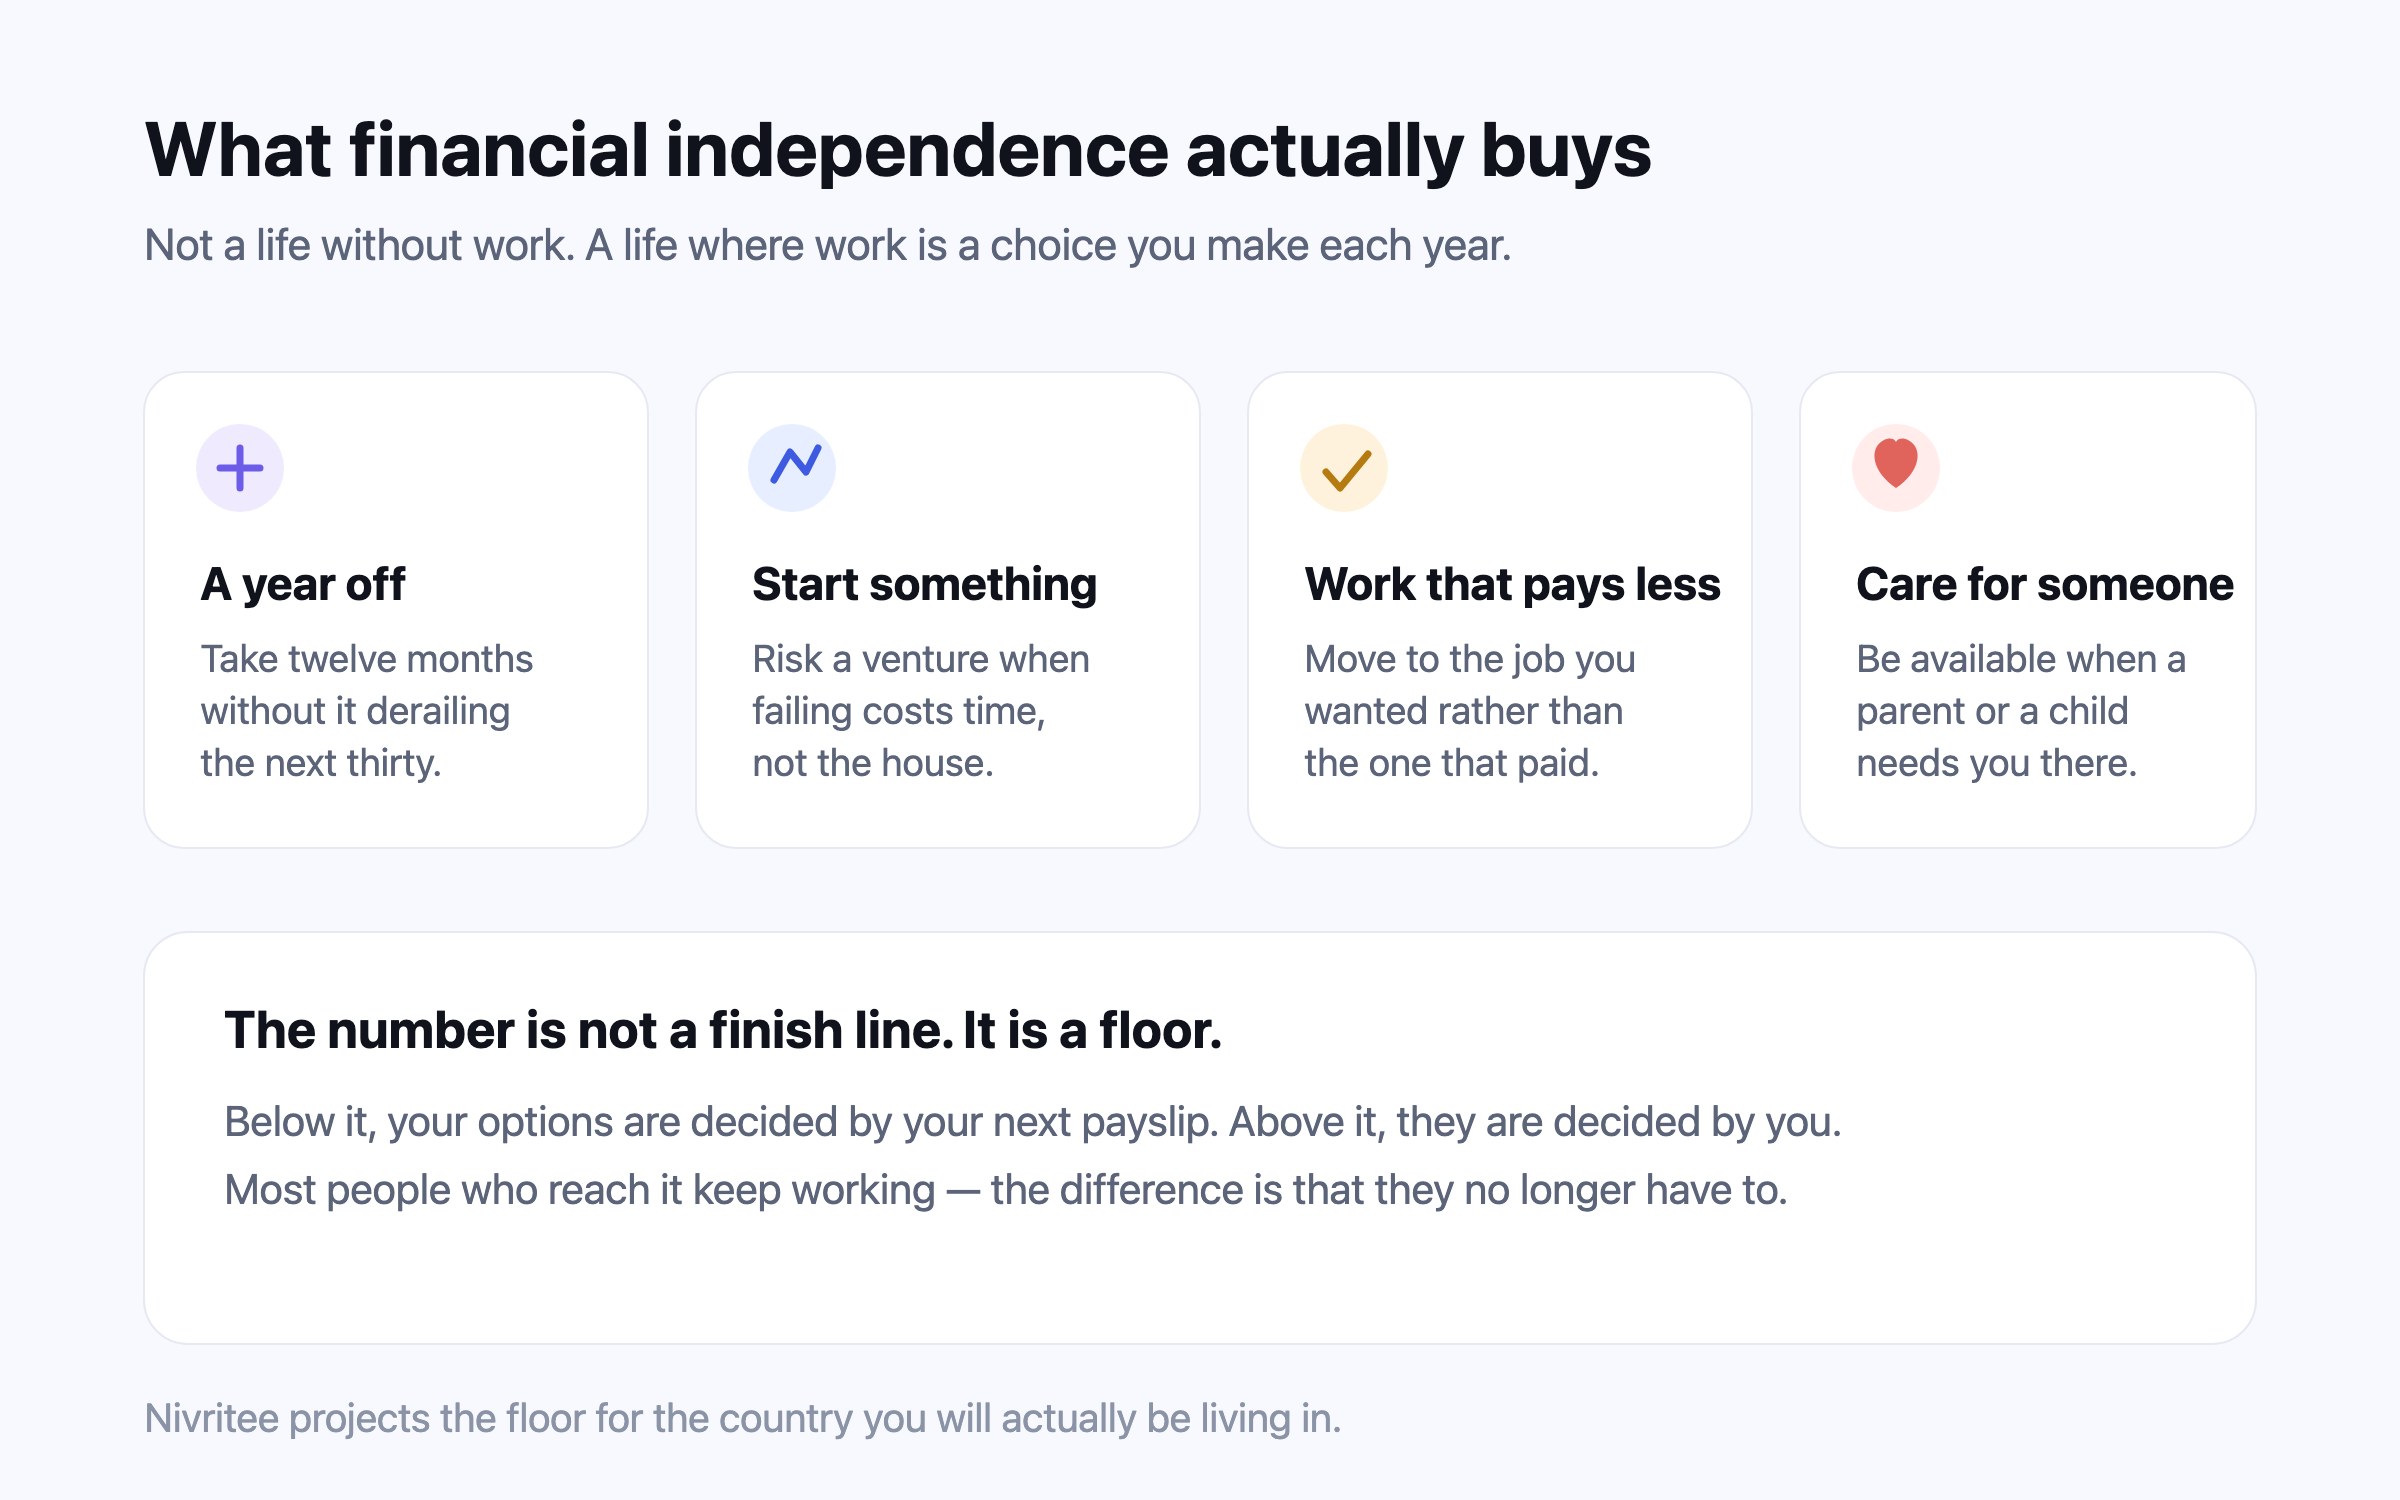
แฟมิลี่ ไฟแนนซ์ · แผนสำหรับสองคน
สองอาชีพ สองอายุที่หยุดทำงาน ค่าใช้จ่ายชุดเดียว คุณทั้งสองเปิดแผนเดียวกัน ทุกรายการบอกว่าเป็นของใคร และแต่ละคนเลือกว่าอีกฝ่ายจะเห็นหรือแก้ไขอะไรได้ นักบัญชีของคุณเข้ามาดูได้อย่างเดียว
แฟมิลี่ ไฟแนนซ์ทำงานอย่างไร →แผนของใคร
| ผลประเมิน | แผนของคุณ | แผนของคู่ชีวิต | แผนครอบครัว |
|---|---|---|---|
| ทำงาน | ถึงอายุ 55 ปี | ไม่มีรายได้ | ทั้งสองคนรวมกัน |
| รายได้ | ฿1.98 ล้าน | — | ฿1.98 ล้าน |
| ทรัพย์สินที่ถือ | ฿3.7 ล้าน | ฿2.05 ล้าน | ฿5.75 ล้าน |
| สัดส่วนค่าใช้จ่าย | 50% | 50% | 100% |
| หนี้ | ฿1.2 ล้าน | ฿1.2 ล้าน | ฿2.4 ล้าน |
| ผลลัพธ์ | ของเขาเอง | ของเขาเอง | พอไปได้ · พอใช้ถึงอายุ 90 ปี |
สิ่งที่มีแค่ใน Nivritee
ฟรี เป็นกลาง และเป็นส่วนตัว เราไม่ขายผลิตภัณฑ์การเงิน ไม่ขายข้อมูล ไม่มีโฆษณา และไม่มีใครใน Nivritee เปิดดูแผนของคุณได้ ดูการเปรียบเทียบทั้งหมด →
กองทุนรวมอินเดีย หุ้นสหรัฐฯ กองทุนในสหราชอาณาจักร และเงินฝากในประเทศอ่าวอาหรับ รวมเป็นตัวเลขเดียวของครัวเรือน แปลงค่าเป็นสกุลเงินหลักของคุณทุกวัน
การลงทุนที่ถืออยู่วันนี้ใช้คำนวณประมาณการว่าคุณจะหยุดทำงานได้เมื่อไร แอปติดตามพอร์ตไม่ได้วางแผน ส่วนเครื่องคำนวณ FIRE ก็ไม่ได้ติดตามพอร์ต
สองคน แผนเดียว แต่ละคนเลือกได้ว่าอีกฝ่ายเห็นอะไร และนักบัญชีหรือทนายความจะเห็นเฉพาะสิ่งที่คุณแชร์ แบบดูได้อย่างเดียว
เงินเฟ้อ กองทุนตามกฎหมายและสวัสดิการ และผลสำรวจครัวเรือนของสิบสี่ตลาด ค่าใช้จ่ายและเปอร์เซ็นไทล์ของคุณจึงวัดเทียบกับประเทศที่คุณอยู่
ถามนิฟเรื่องกรณีสมมติ นิฟจะคำนวณบนประมาณการของคุณเองแล้วบอกตัวเลขทั้งสองแบบ ไม่เคยเดาตัวเลขเอาเอง
ไม่มีค่าธรรมเนียม ไม่มีค่าคอมมิชชัน ไม่มีผลิตภัณฑ์ให้ซื้อ ไม่มีใครใน Nivritee เปิดดูแผนของคุณได้
คำถาม
ไม่ใช่ อิสรภาพทางการเงินคือจุดที่ทรัพย์สินของคุณรองรับค่าใช้จ่ายในชีวิตได้โดยไม่ต้องพึ่งเงินเดือนงวดถัดไป การหยุดทำงานเร็วเป็นเพียงสิ่งหนึ่งที่คุณอาจเลือกทำ ซึ่งเป็นทางเลือกและเปลี่ยนใจกลับได้ คนส่วนใหญ่ที่ถึงอิสรภาพยังคงทำงานต่อ สิ่งที่เปลี่ยนคืองานนั้นเป็นงานที่เลือกเอง
กฎนี้มาจากตลาดเดียว สกุลเงินเดียว และช่วงเวลาในอดีตช่วงเดียว ในประเทศอื่น ภาวะเงินเฟ้ออีกแบบ หรือช่วงถอนเงินใช้ที่ยาวกว่า กฎนี้อาจใช้ได้อยู่หลายปีแล้วล้มเหลว และตัวเลขเปอร์เซ็นต์เดียวแสดงเรื่องนี้ไม่ได้ แต่ประมาณการทีละปีทำได้ เพราะคิดราคาค่าใช้จ่ายแต่ละอย่างตามอัตราของตัวเอง และแสดงปีที่คาดว่าเงินจะเริ่มไม่พอ
ผลตอบแทนเฉลี่ยเท่ากันอาจพยุงแผนหนึ่งไว้ได้แต่ทำให้อีกแผนล่ม ขึ้นอยู่กับว่าปีที่แย่มาถึงเมื่อไร การร่วงในช่วงแรกของการถอนเงินใช้จะถูกหักออกจากเงินที่ต้องใช้ไปอีกหลายสิบปีและไม่มีวันได้คืนมา ส่วนการร่วงแบบเดียวกันระหว่างที่ยังออมอยู่คือช่วงลดราคา การทดสอบภาวะวิกฤตที่วางการร่วงไว้ในปีที่กำหนดจะแสดงเรื่องนี้ให้เห็น แต่ค่าเฉลี่ยซ่อนมันไว้
คือการเก็บเงินแยกเป็นถังตามเวลาที่จะต้องใช้ เพื่อไม่ให้ตลาดที่ร่วงลงบังคับให้คุณต้องขายสิ่งที่จะใช้ในปีหน้า แนวทางนี้เชื่อมโยงกับ Harold Evensky และเป็นที่รู้จักแพร่หลายผ่าน Christine Benz แห่ง Morningstar ฟรีดอม แลดเดอร์คือแบบสี่ถังของ Nivritee ได้แก่ ขั้นเอาตัวรอด ขั้นประคองชีพ ขั้นเพียงพอ และขั้นเหลือใช้
เพราะแผนดีได้แค่เท่ากับตัวเลขที่อยู่ข้างใต้ เมื่อแอปติดตามพอร์ตกับเครื่องคำนวณแยกกัน แผนจะคำนวณจากสิ่งที่คุณพิมพ์ไว้ครั้งล่าสุด เมื่ออยู่ในที่เดียว หลักทรัพย์ทุกตัวที่คุณเพิ่มจะขยับประมาณการ และผลตอบแทนที่คุณได้จริงก็อยู่ข้างผลตอบแทนที่แผนสมมติไว้
ในหลายครัวเรือน มีเพียงคนเดียวที่รู้ว่าเงินอยู่ที่ไหนบ้าง เมื่อคุณทั้งสองเปิดแผนได้ โดยแต่ละคนมีบัญชีของตัวเองและเลือกว่าอีกฝ่ายจะเห็นอะไร ภาพทั้งหมดก็แชร์ไว้แล้วและเข้าใจตรงกันแล้ว ไม่มีอะไรต้องตามหาหรืออธิบายกันทีหลัง
ฟรี เป็นกลาง และเป็นส่วนตัว
ที่นี่ไม่มีอะไรขาย จึงไม่มีอะไรผลักคุณไปทางไหน คุณอ่านตัวเลขเอง และตัดสินใจเอง
ดูว่าตัวเลขของคุณเองบอกอะไร
ใช้เวลาราวสองนาที กรอกตัวเลขแปดตัวก็ได้คำตอบแรก และเปลี่ยนสมมติฐานที่เราใช้ได้ทุกข้อ ใช้ฟรี ไม่ต้องเข้าสู่ระบบธนาคาร และไม่มีใครใน Nivritee เปิดดูแผนของคุณได้