งานวิจัย Nivritee

การเงินส่วนบุคคล พร้อมวิธีคำนวณให้ดู

คำตอบตรงไปตรงมาสำหรับคำถามเรื่องเงินที่ครอบครัวถาม การลงทุนทำงานอย่างไร ต้องมีเท่าไรถึงพอจะหยุดทำงาน เศรษฐกิจส่งผลต่อเงินกู้อย่างไร และการศึกษามีค่าใช้จ่ายเท่าไร ทุกตัวเลขมีแหล่งที่มา

เกษียณและ FIRE

ต้องมีเงินเท่าไรถึงจะเกษียณได้? คำตอบพร้อมตัวอย่างคำนวณ

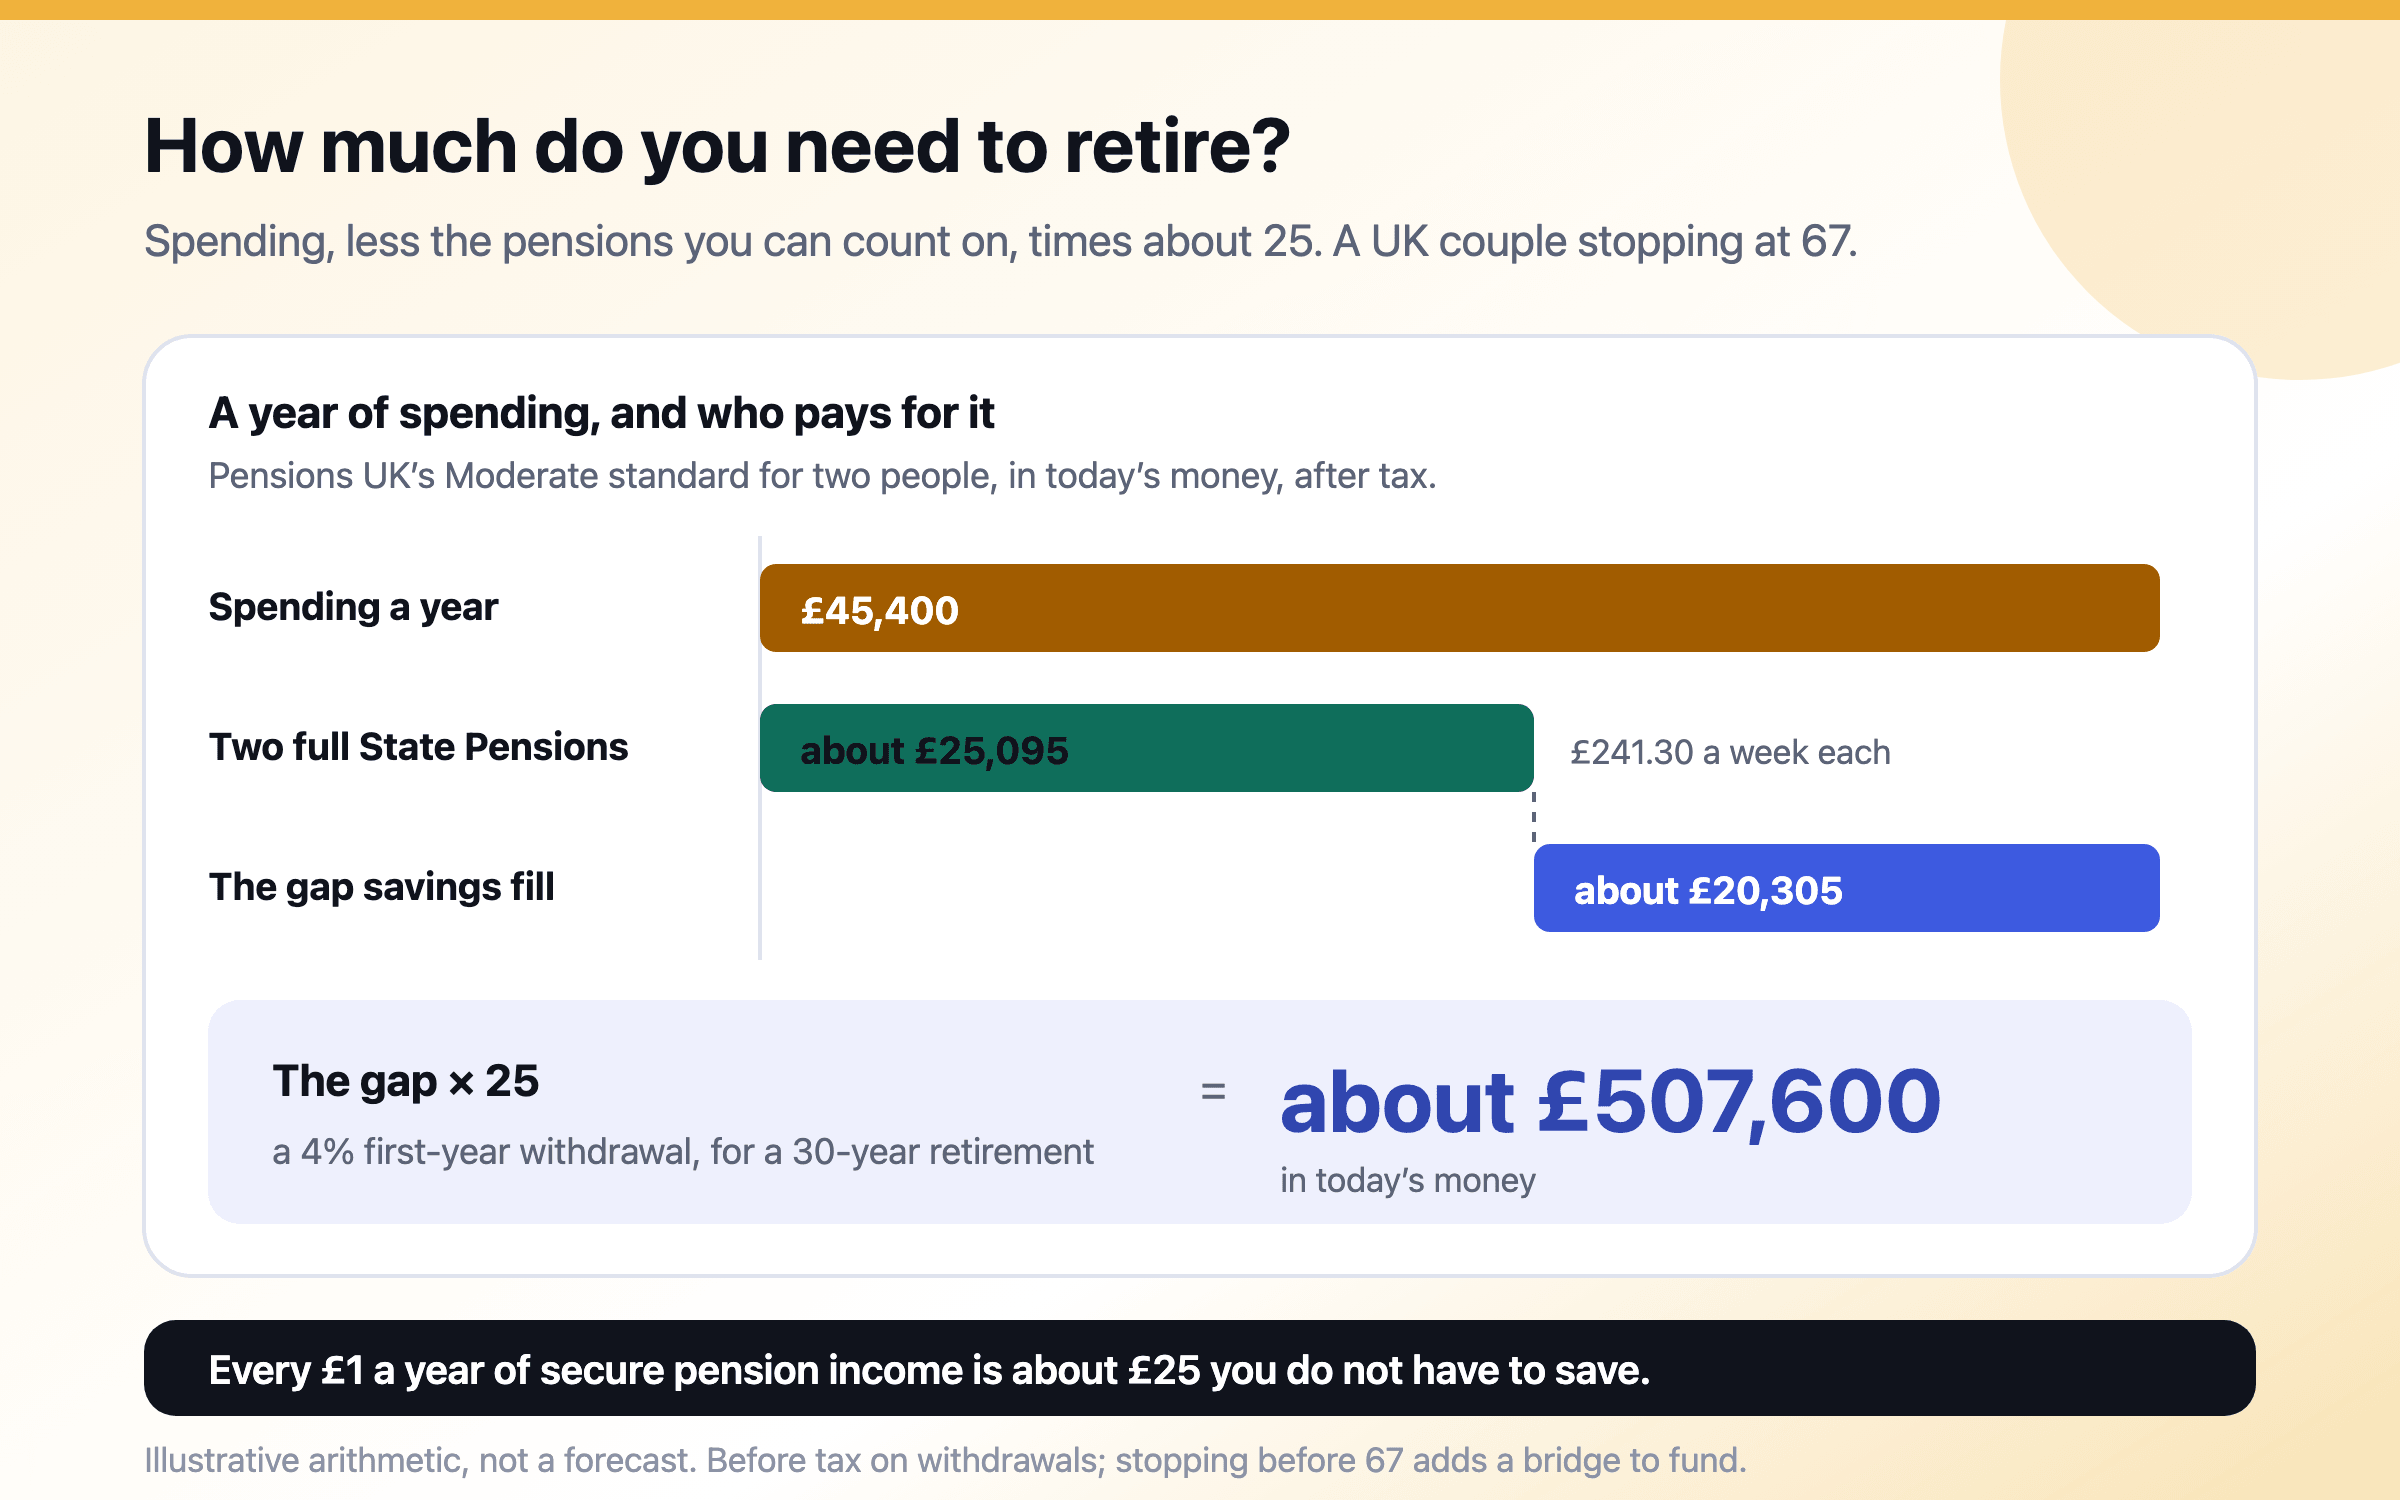
เริ่มจากสิ่งที่คุณจะใช้จ่าย ไม่ใช่จากรายได้ หักบำนาญรัฐและบำนาญผ่านนายจ้างที่พึ่งได้ แล้วคูณส่วนที่เหลือราว 25 เท่าสำหรับช่วงหลังหยุดทำงาน 30 ปี หรือใกล้ 30 เท่าสำหรับ 40 ปี ค่าใช้จ่ายที่แท้จริงมักลดลงราว 1% ต่อปีตลอดช่วงหลังหยุดทำงาน ขณะที่ค่ารักษาพยาบาลเพิ่มขึ้น และคนอายุ 65 ปีวันนี้คาดว่าจะมีชีวิตอยู่ต่ออีก 15 ถึง 25 ปี ขึ้นอยู่กับประเทศและเพศ จึงควรวางแผนเผื่อด้านที่ยาว
ล่าสุด

งานวิจัยใหม่และที่อัปเดต

บทความล่าสุดจากทุกหัวข้อ แต่ละบทความมีหลักฐานอ้างอิง และครัวเรือนที่ใช้คำนวณให้ดู

ทักษะการเงิน

ทำไมเช็กเงินทุกเดือนจึงดีกว่างบประมาณรายปี

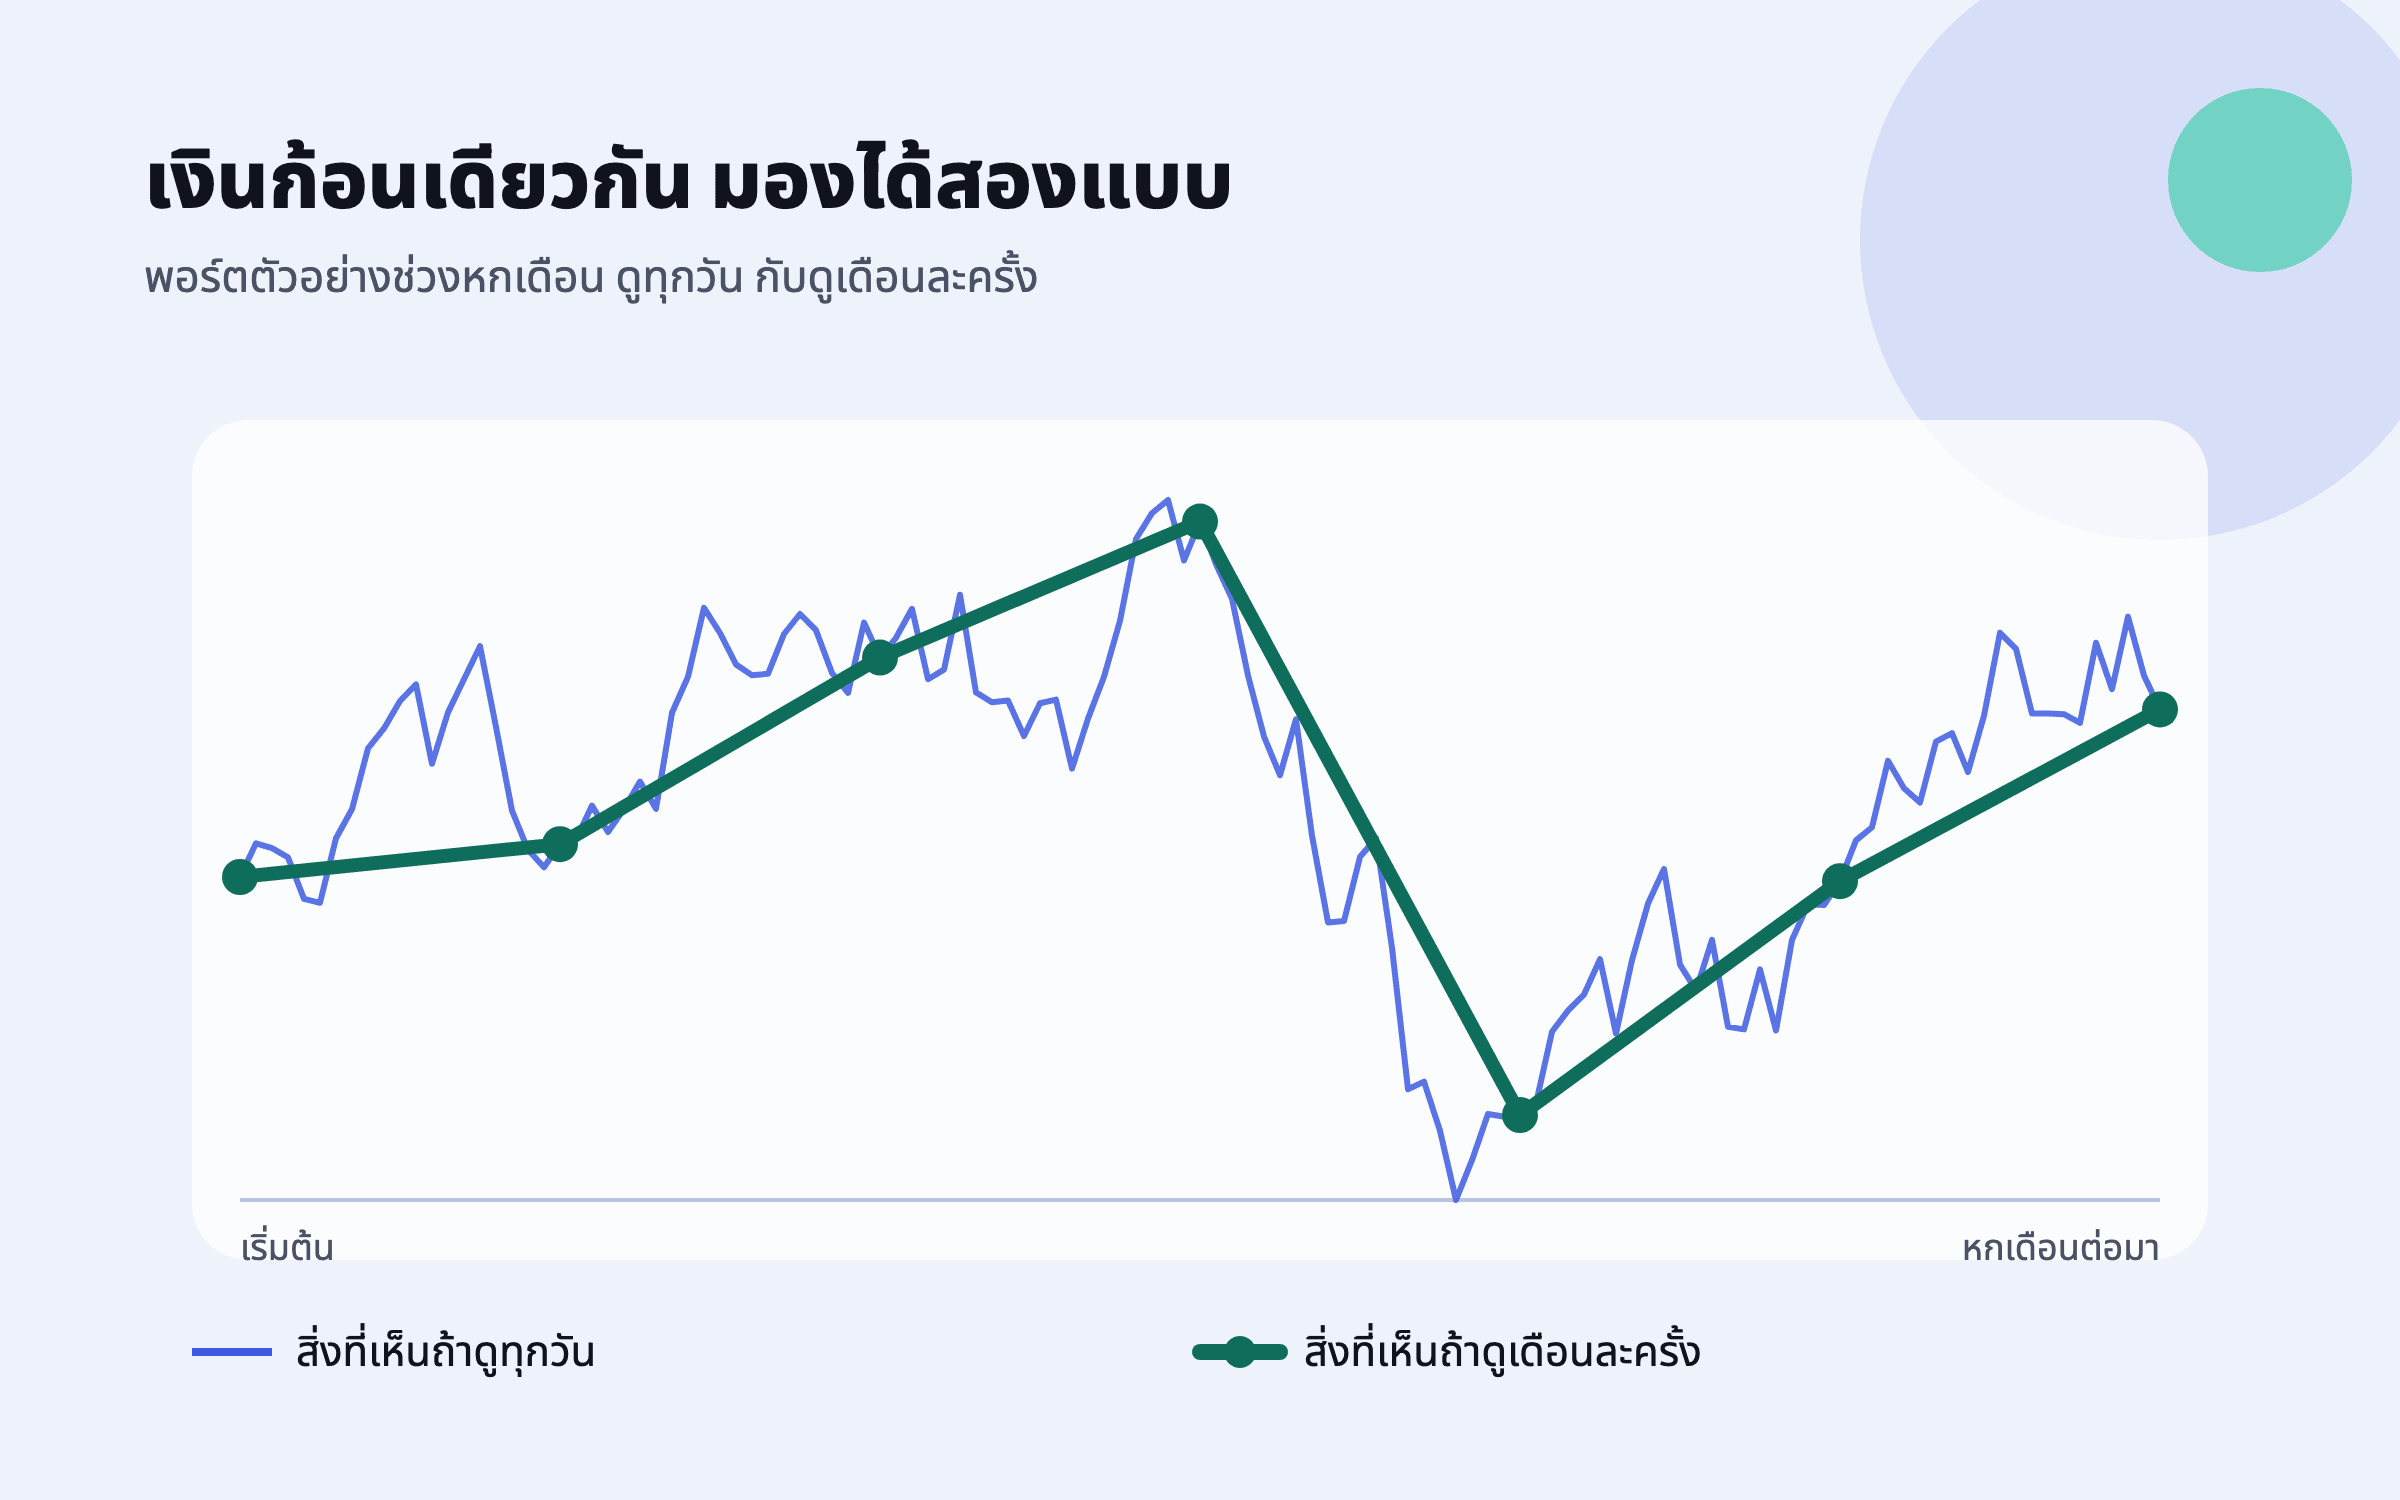
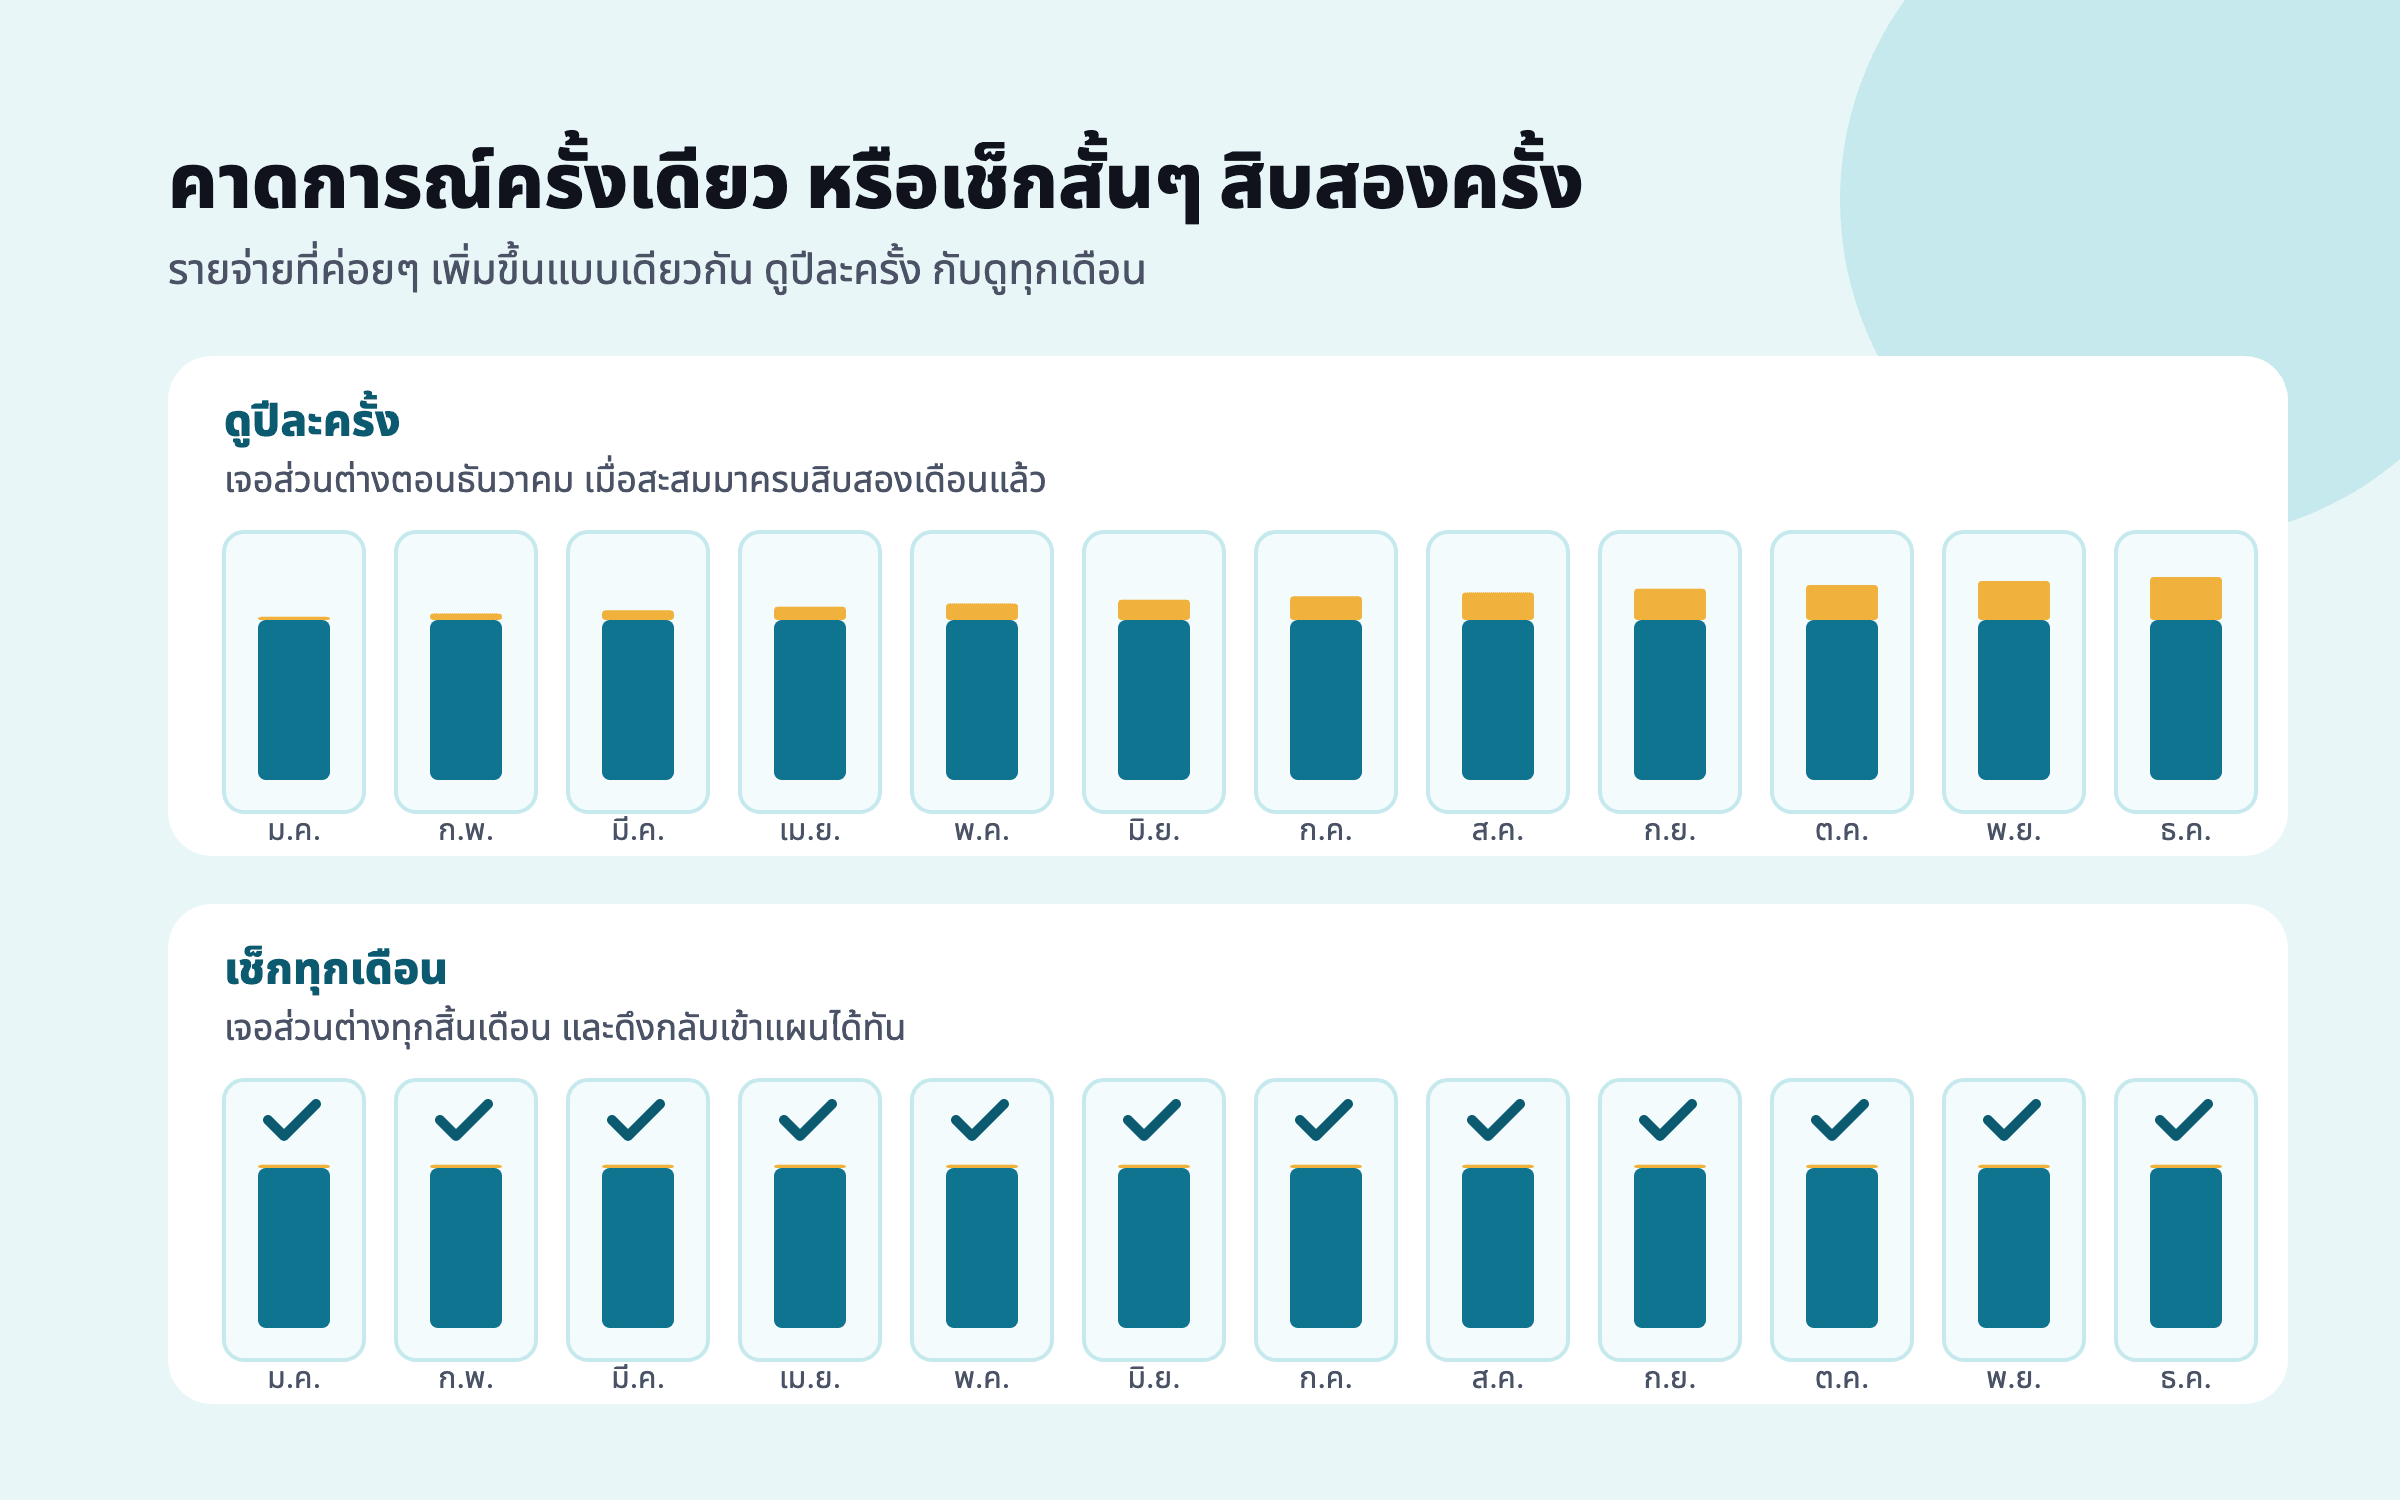
คนเรามักประเมินสิ่งที่รออยู่ข้างหน้าต่ำไป แม้จะถูกขอให้คิดถึงกรณีที่แย่ที่สุดแล้วก็ตาม ในงานวิจัยคลาสสิก นักศึกษาใช้เวลาทำวิทยานิพนธ์ 55.5 วัน ทั้งที่คาดว่าจะเสร็จใน 33.9 วัน งบรายปีก็เป็นการคาดการณ์แบบนั้น การเช็กสั้นๆ ทุกสิ้นเดือนช่วยจับส่วนต่างได้ตั้งแต่ยังเล็ก เห็นเดือนที่มีรายจ่ายนานๆ ครั้งก่อนมาถึง และทำให้ทุกเดือนอยู่ในบันทึก

ครอบครัวและพฤติกรรม

แผนการเงินครอบครัว ตั้งแต่ต้นจนจบ

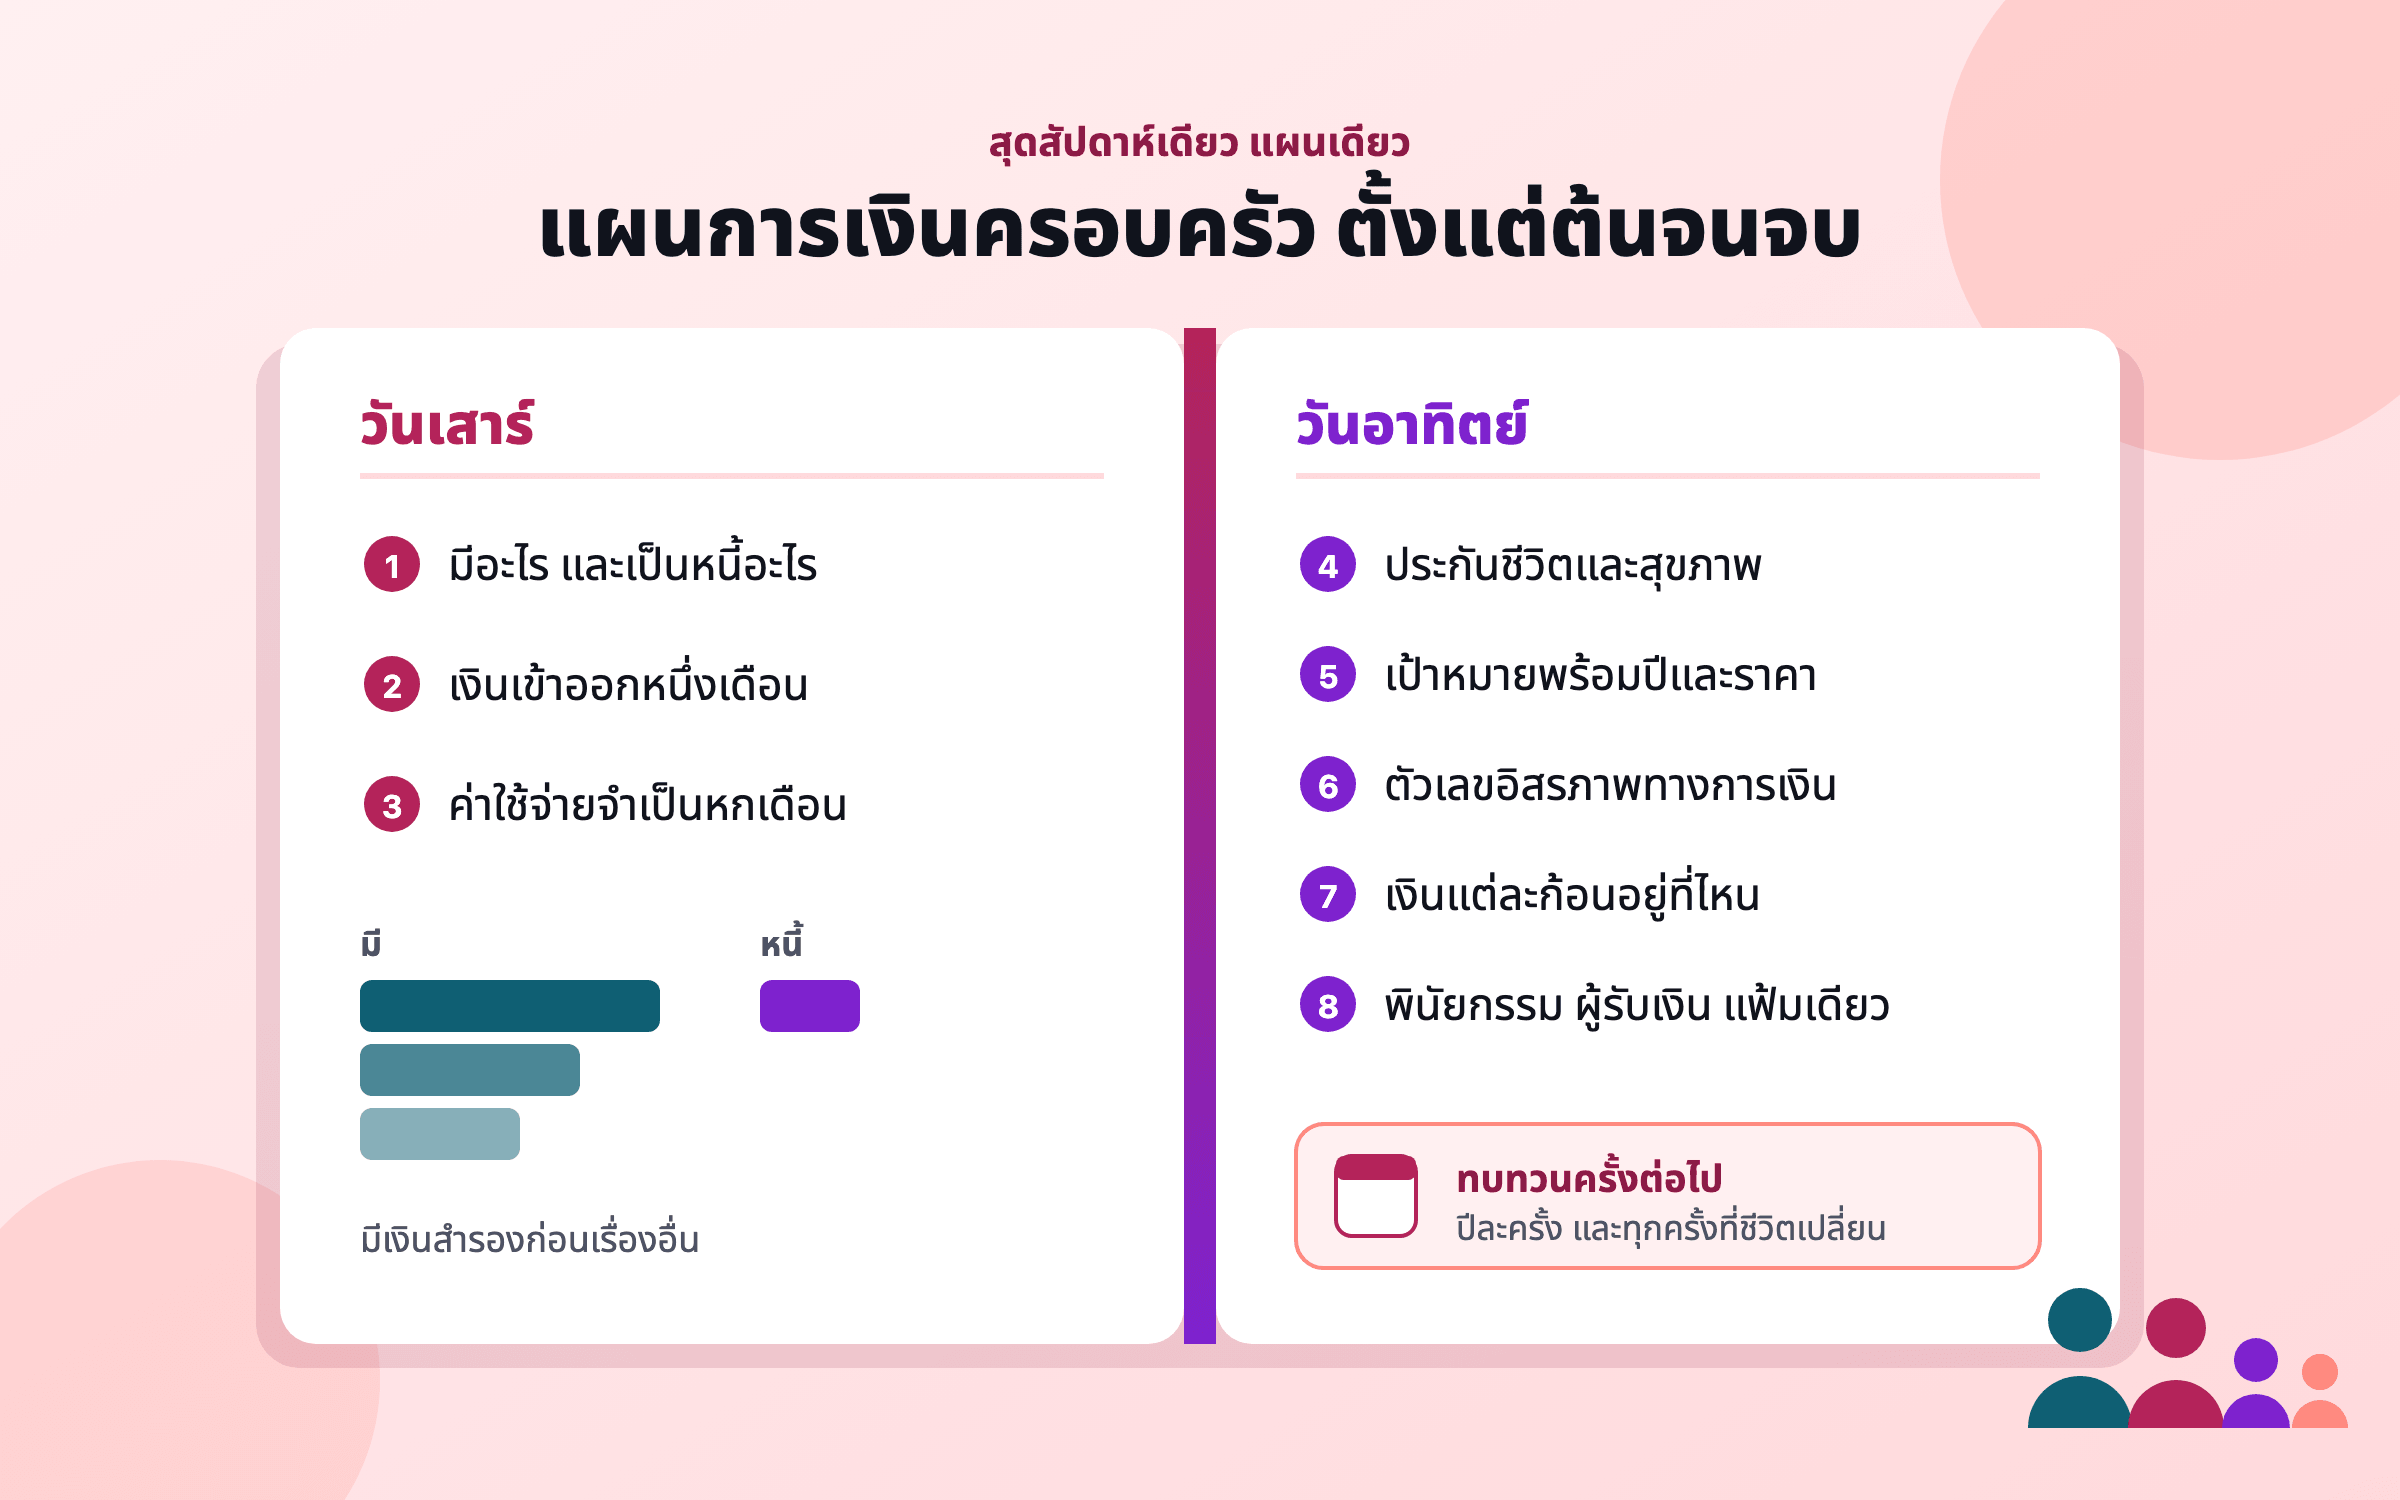
แนนกับป๊อป คู่ชีวิตที่ทำงานทั้งสองคนและมีลูกสองคนในโคราช จดว่ามีทรัพย์สินและหนี้อะไรบ้าง พบว่ามีเงินเหลือเดือนละ ฿20,000 เติมเงินสำรองให้ครบหกเดือน คำนวณทุนประกันชีวิตและประกันสุขภาพ ตั้งราคาค่าเรียนมหาวิทยาลัยของลูกสองคนและบ้านหนึ่งหลังในปีที่ต้องจ่ายจริง แล้วหาตัวเลขอิสรภาพทางการเงิน ผลที่ได้อย่างตรงไปตรงมาคือเงินเหลือแต่ละเดือนพอสำหรับเป้าหมายใกล้ และได้ราวหนึ่งในสามของเป้าหมายไกล ซึ่งบอกชัดว่าควรปรับเรื่องไหนก่อน

ทักษะการเงิน

จัดการเงินแต่ละเดือนแบบไม่เครียด

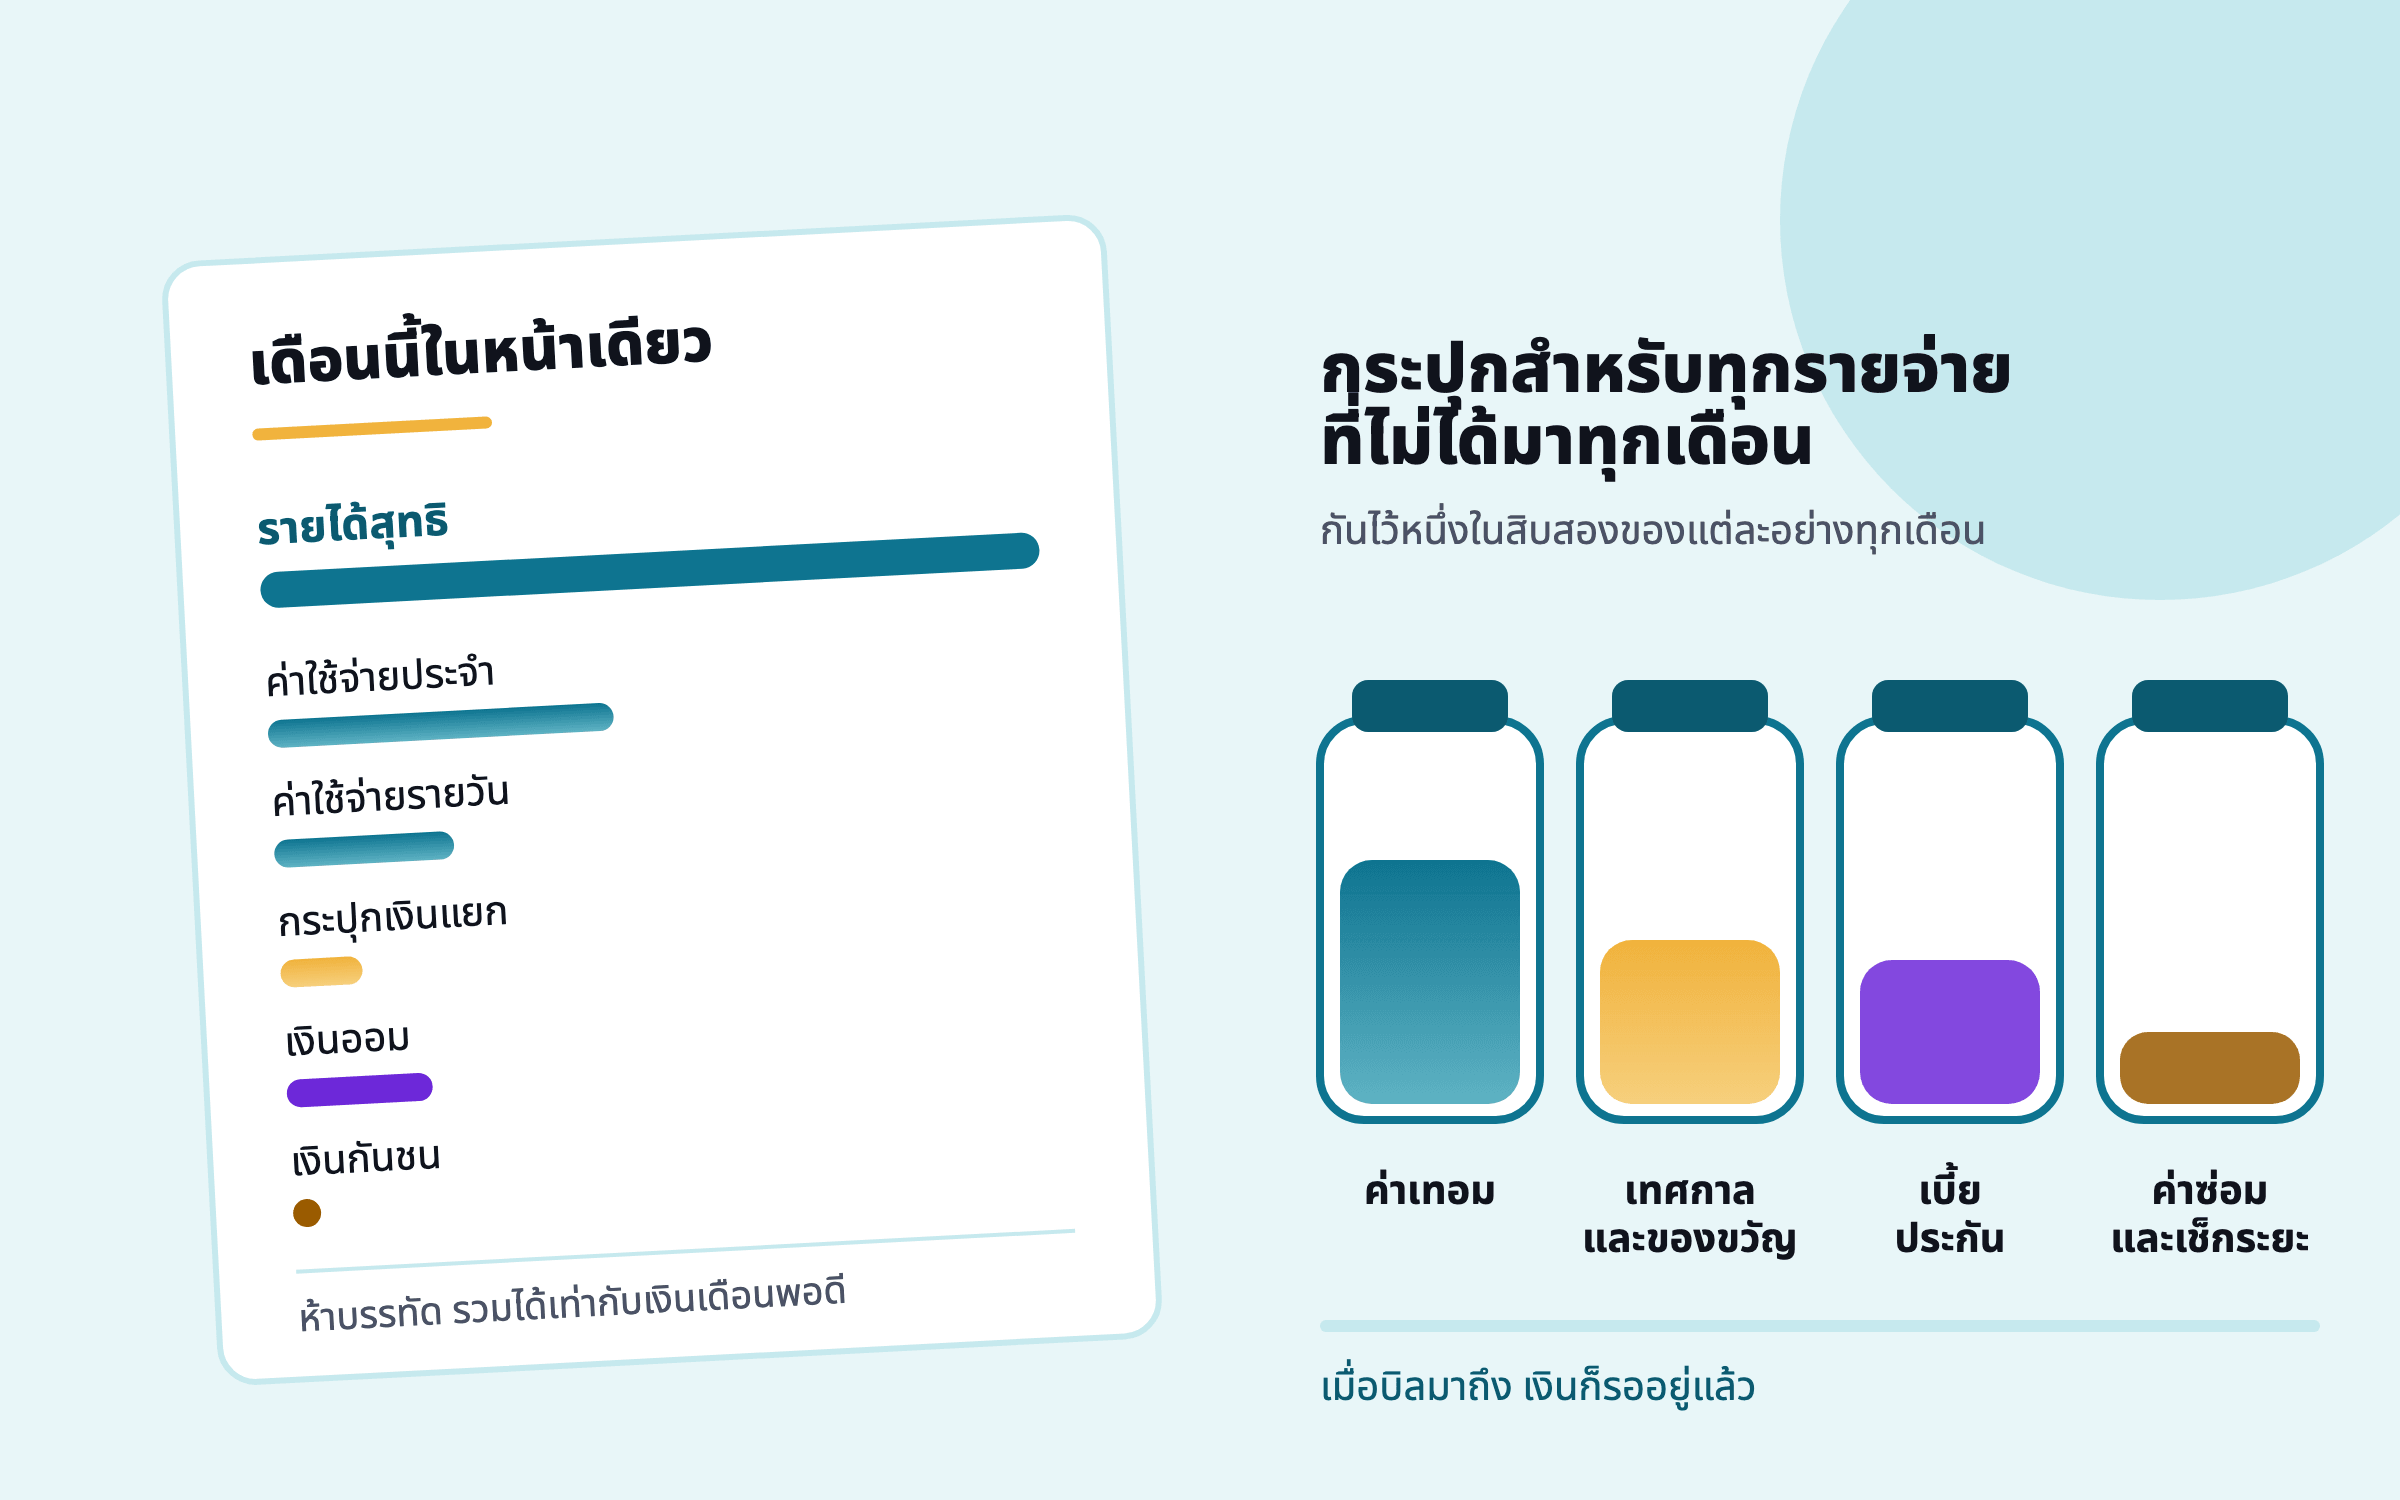
ในผลสำรวจของ APA ปี 2026 ผู้ใหญ่ในสหรัฐฯ 77% บอกว่าค่าครองชีพเป็นต้นเหตุสำคัญของความเครียด และราคาสินค้าในเดือนกันยายนสูงขึ้น 3.7% ในสหรัฐฯ และ 5.54% ในอินเดีย ครอบครัวหนึ่งในหาดใหญ่แสดงวิธีแก้ คือหน้าเดียวสำหรับทั้งเดือน กระปุกสำหรับรายจ่ายที่ไม่ได้มาทุกเดือน ตั้งโอนอัตโนมัติวันเงินเดือนออก และยี่สิบนาทีต่อสัปดาห์

เกษียณและ FIRE

แผนระยะยาว กับพายุระยะสั้น

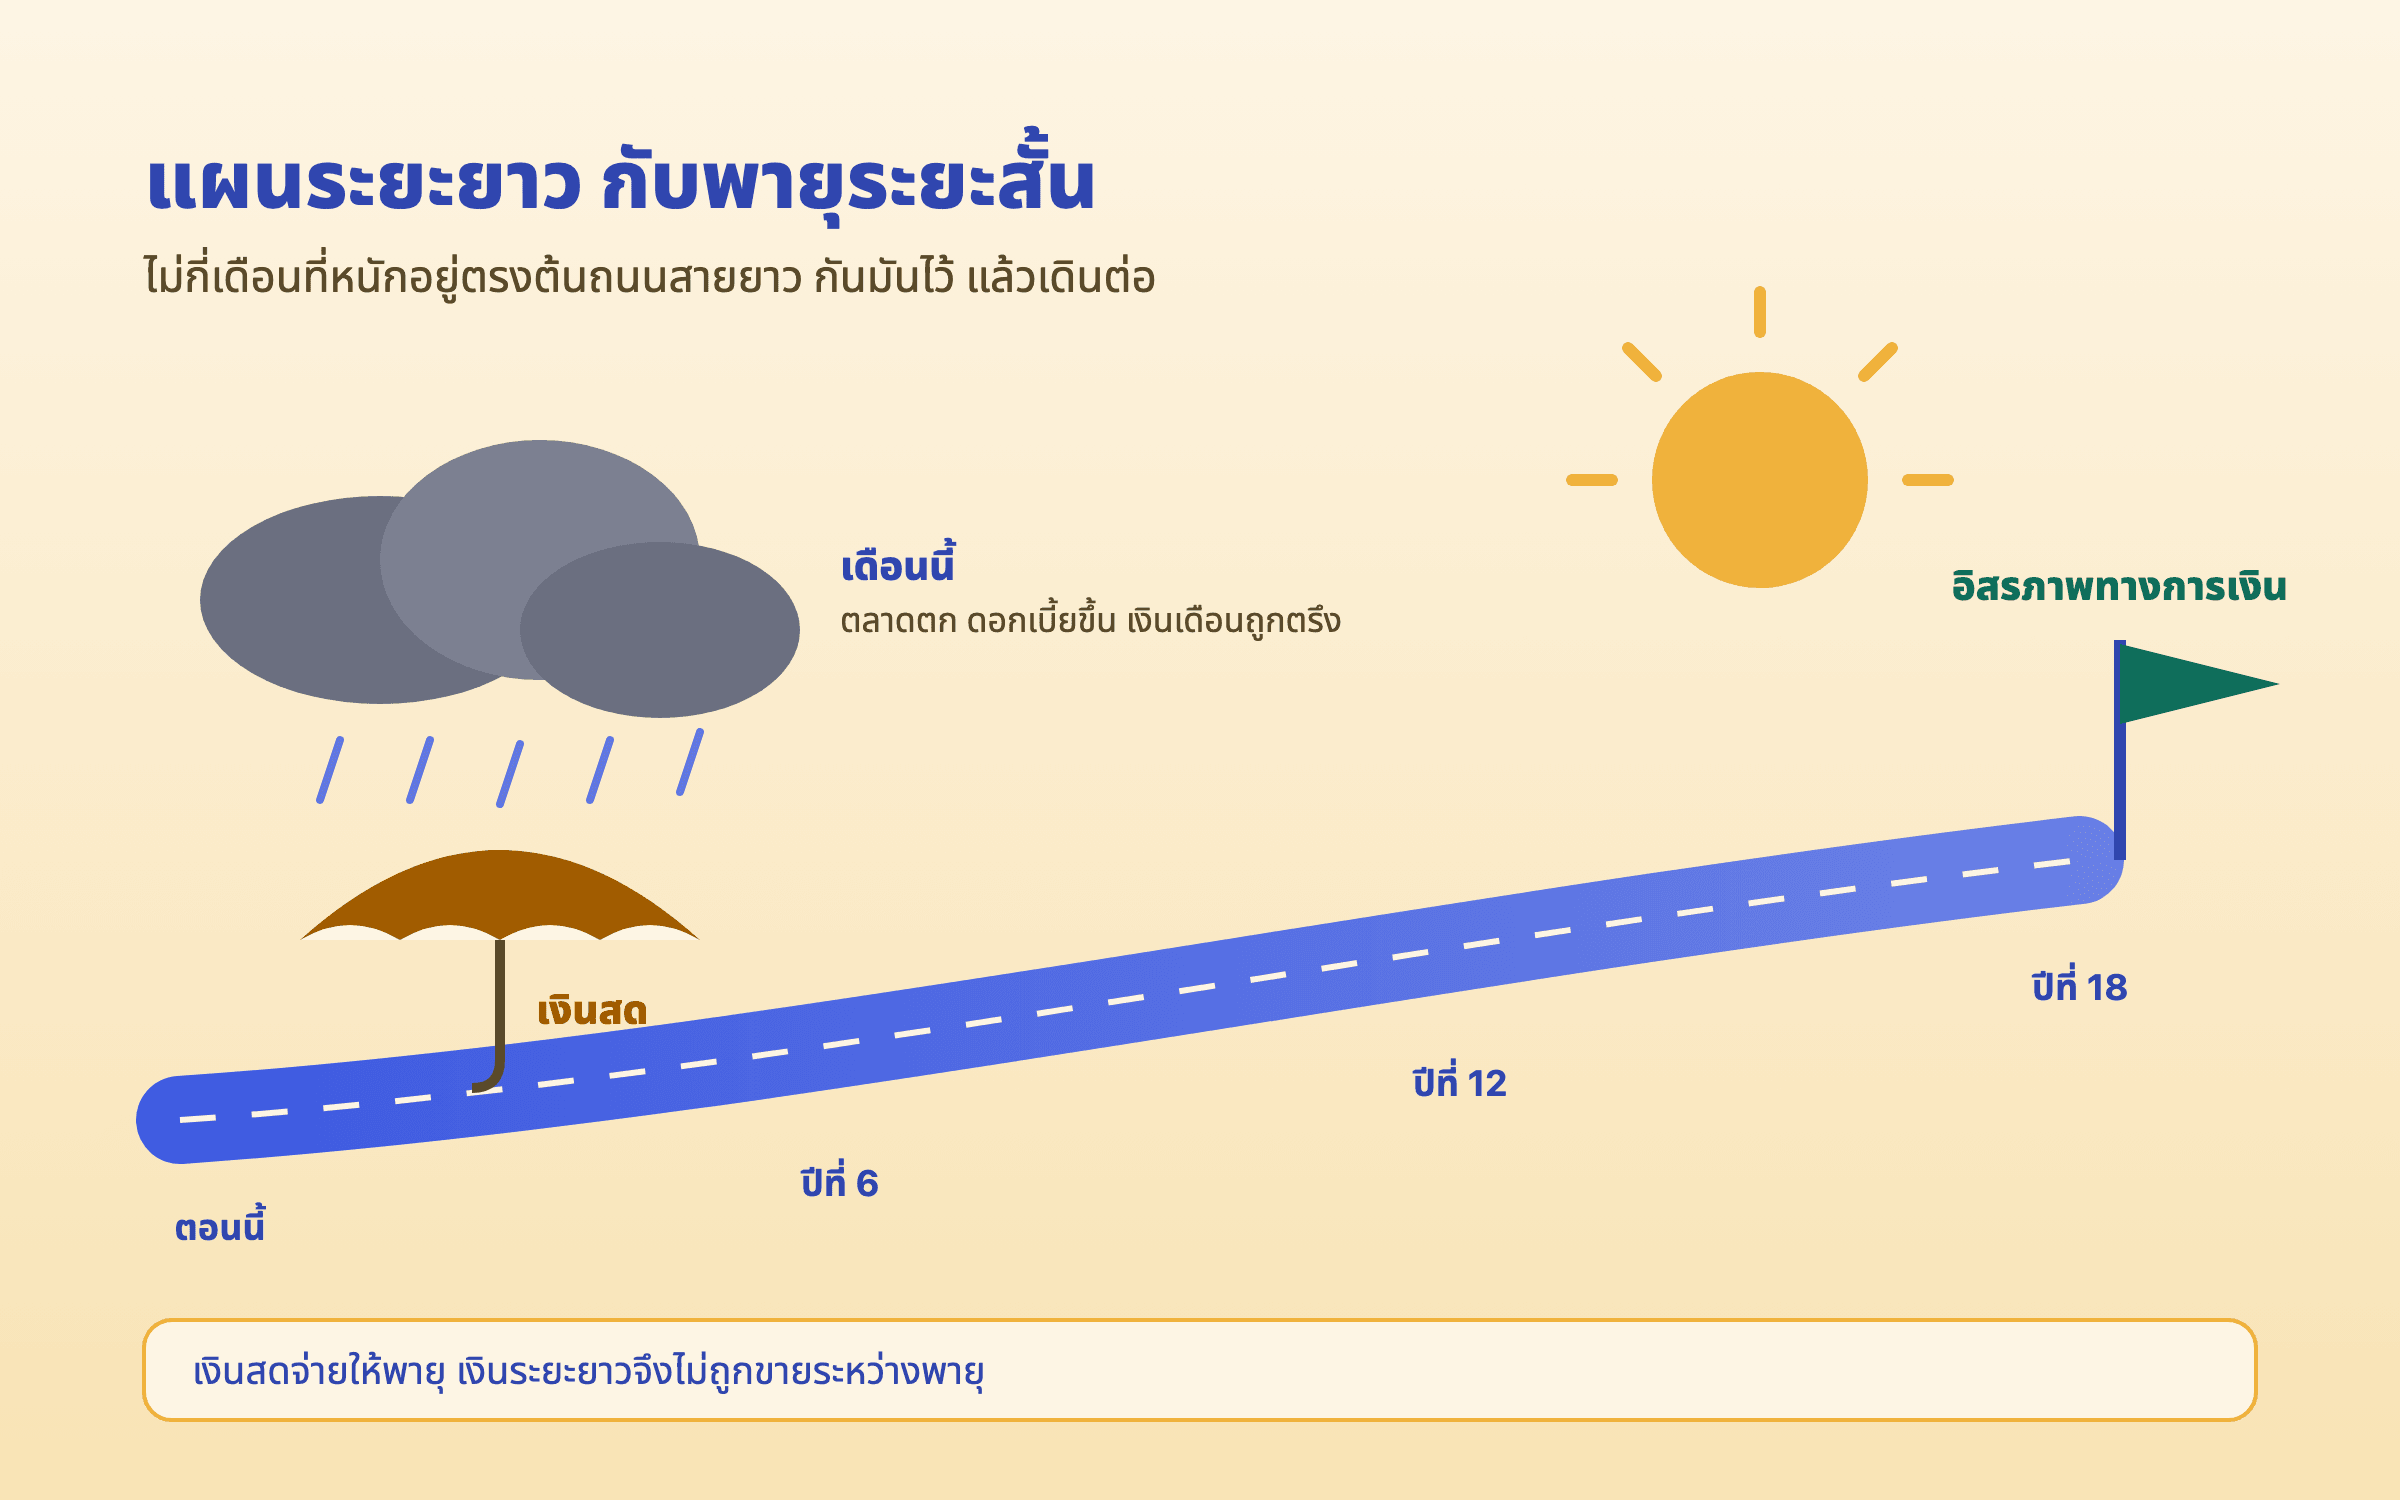
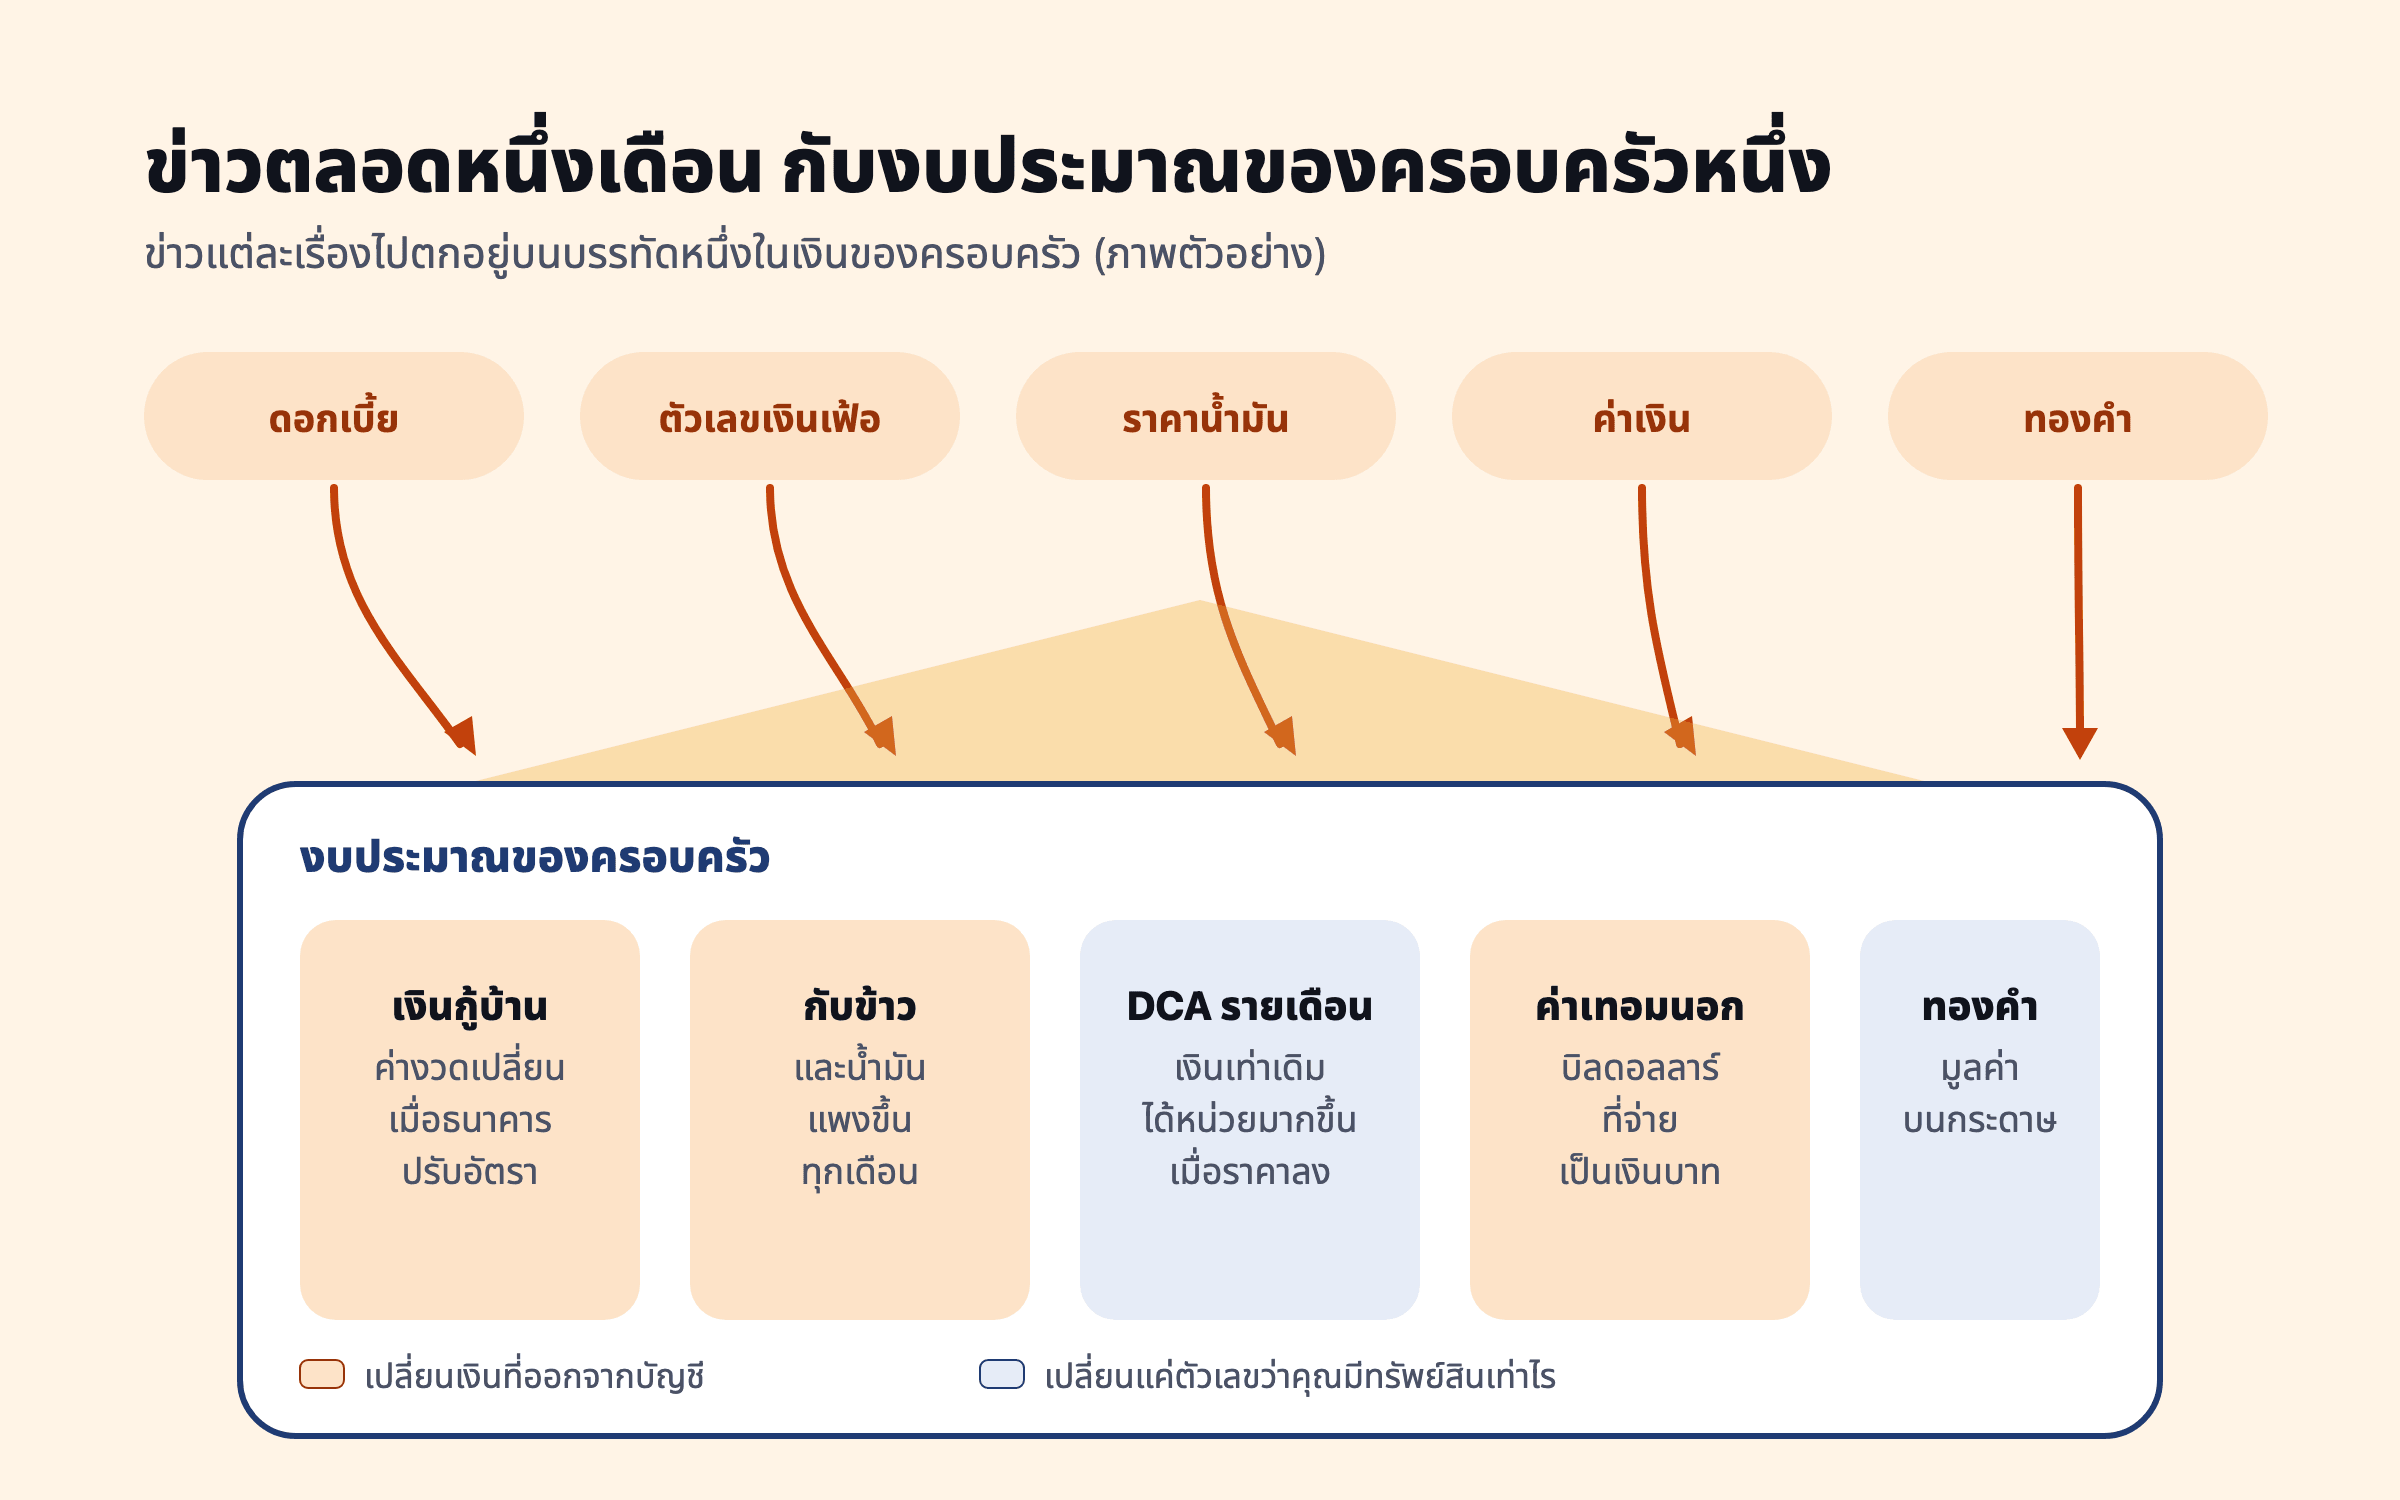
ในเดือนที่แย่ ทางเลือกดูเหมือนมีแค่ทั้งหมดหรือไม่มีเลย แต่ความจริงไม่ใช่ สำหรับคู่ชีวิตคู่หนึ่งในอุบลราชธานีที่เหลือเวลาอีก 18 ปี (ตัวอย่างประกอบ) การพัก DCA เดือนละ ฿16,000 ไว้หกเดือนยังเหลือ 97% ของแผนและช้าลงราวสี่เดือน ขณะที่การเลิกถาวรเหลือเพียง 52% การพักมักเป็นทางที่ถูก ถ้ามันช่วยให้มีเงินสดพอที่จะไม่ต้องขายเงินลงทุนระยะยาวตอนตลาดตก

รายงานข้อมูล

ค่าเงินบาทตลอด 25 ปี: รายงานสำหรับคนไทยในต่างประเทศ

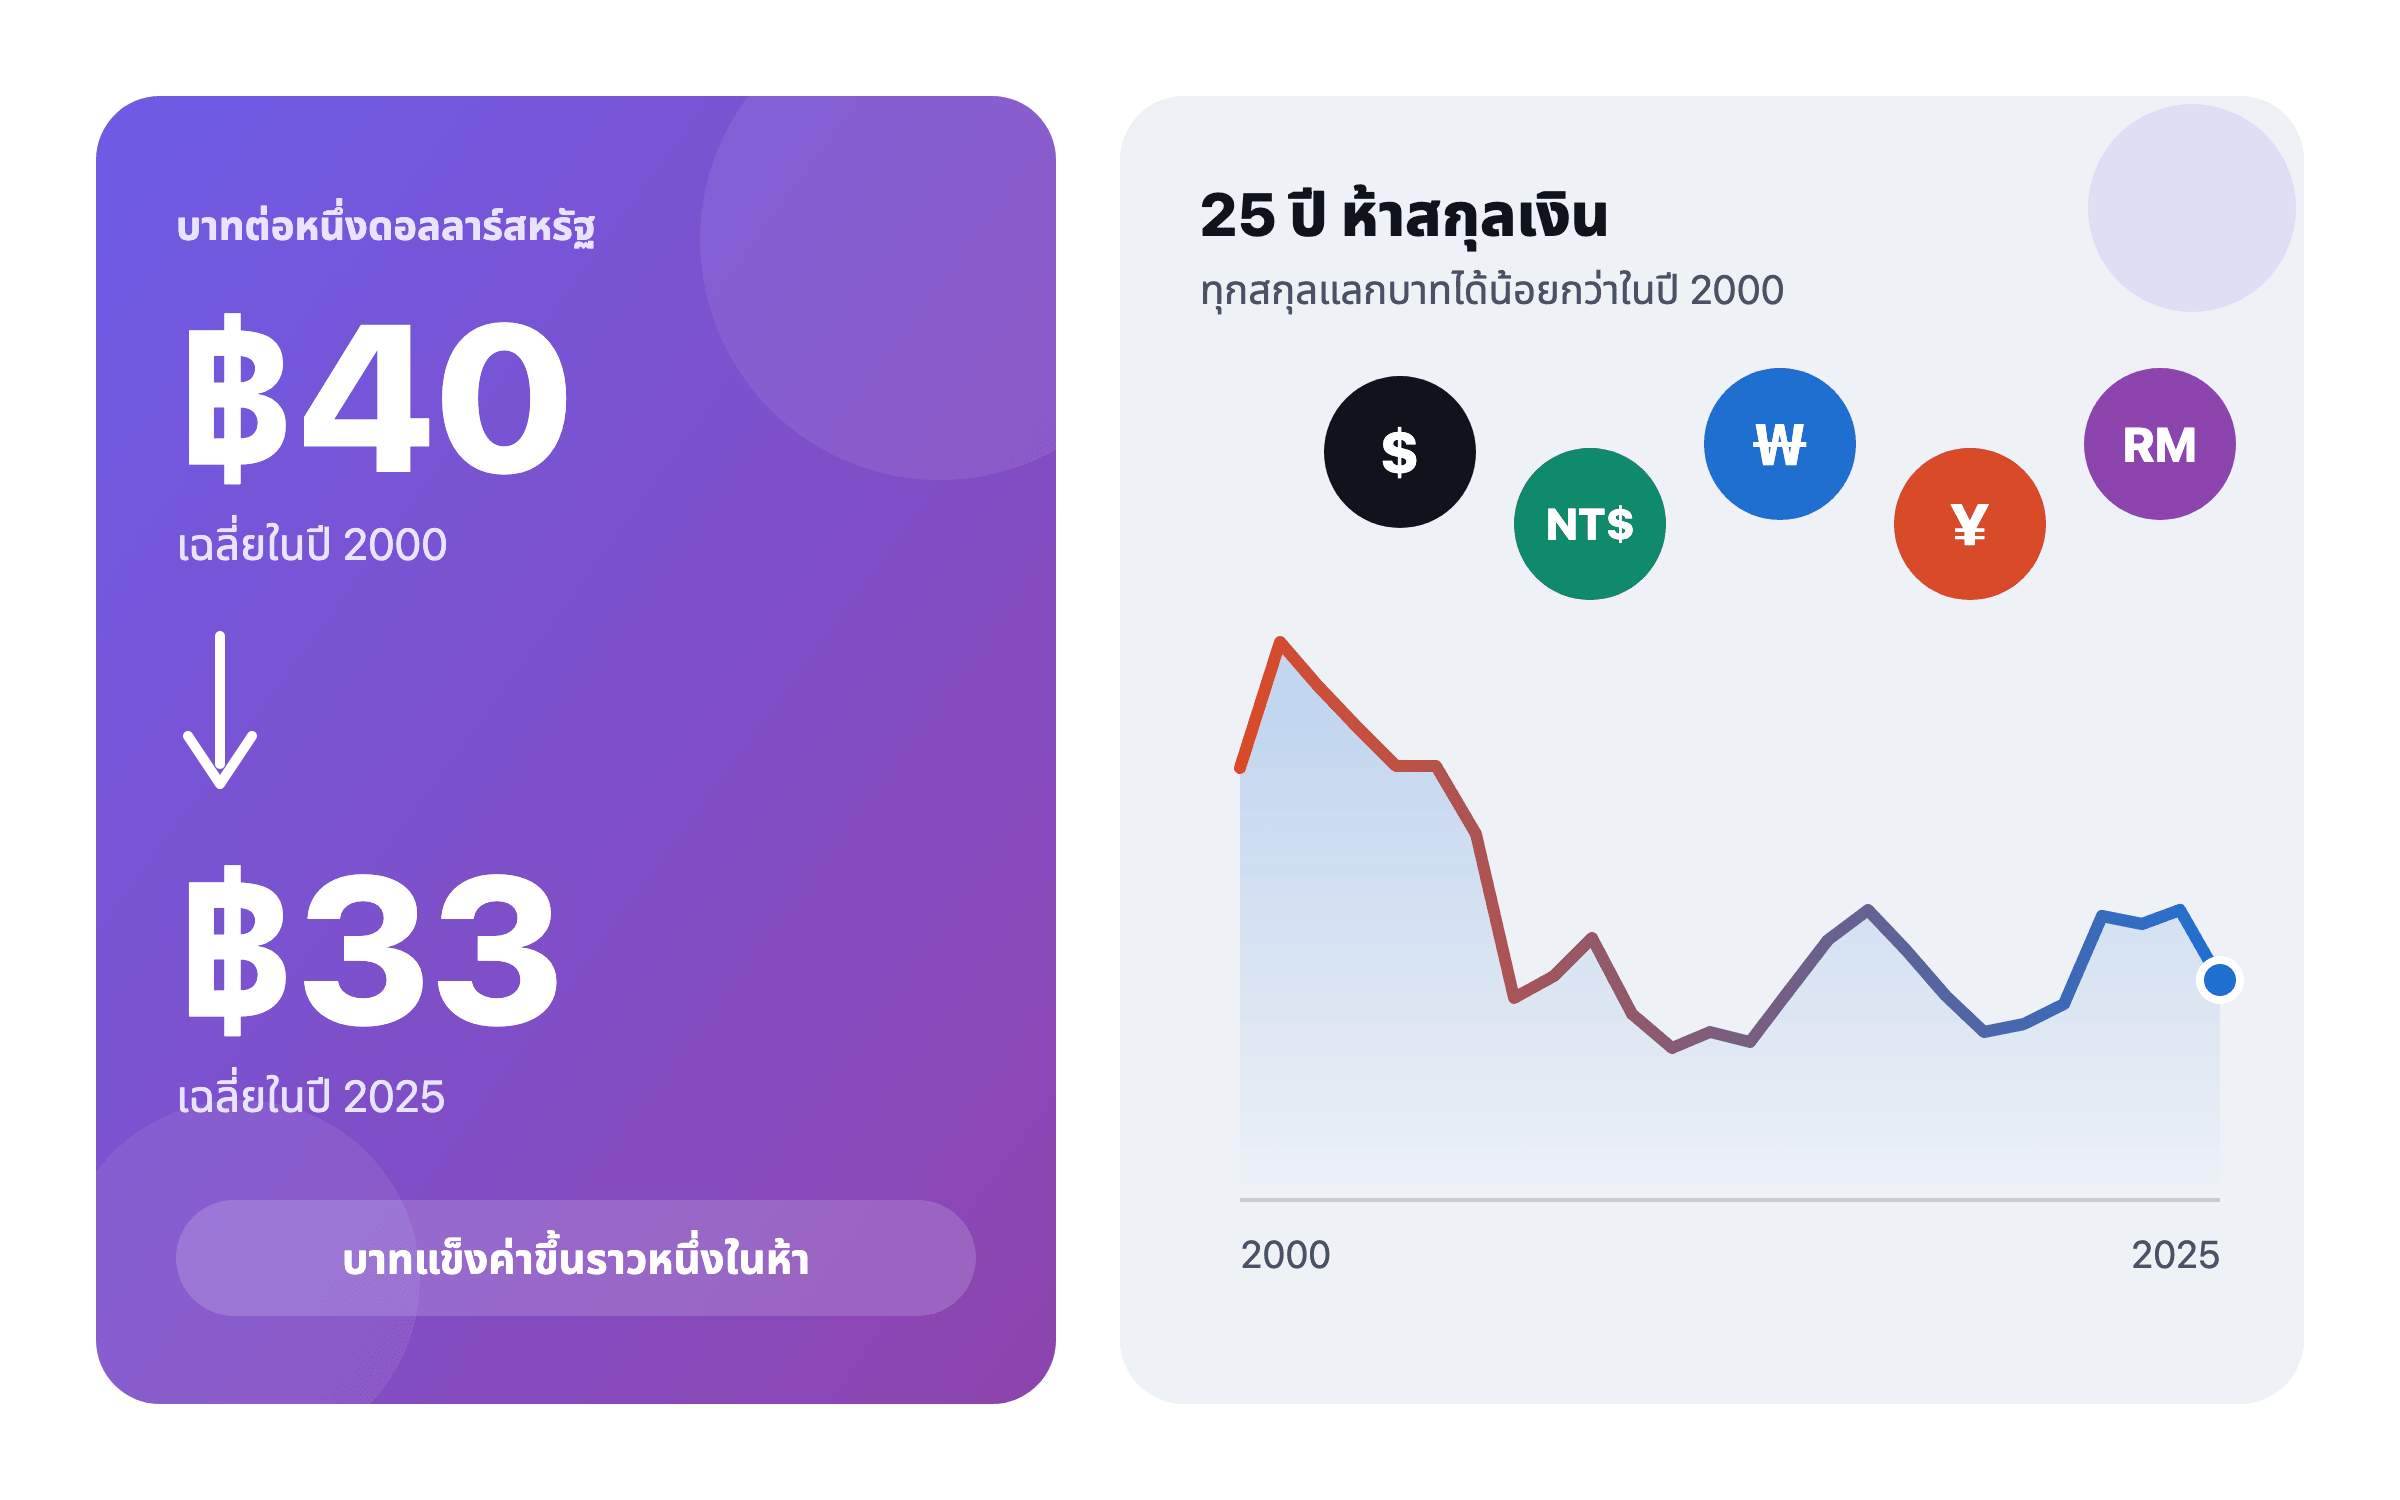
ในปี 2000 หนึ่งดอลลาร์แลกได้ ฿40.21 โดยเฉลี่ย และ ฿32.86 ในปี 2025 ส่วน 100 เยนลดจาก ฿37.30 เหลือ ฿21.97 เงินเฟ้อในไทยที่ต่ำกว่าในสหรัฐฯ อธิบายทิศทางนี้ได้ สำหรับคนไทยที่หารายได้ในต่างประเทศและจะใช้จ่ายเป็นบาทในภายหลัง บทเรียนคือให้วัดเงินออมเป็นบาท ซึ่งเป็นสกุลเงินที่จะใช้จ่ายจริงในท้ายที่สุด

เงินข้ามประเทศและ NRI

ส่งเงินกลับบ้านที่ไทย เสียค่าใช้จ่ายจริงเท่าไร

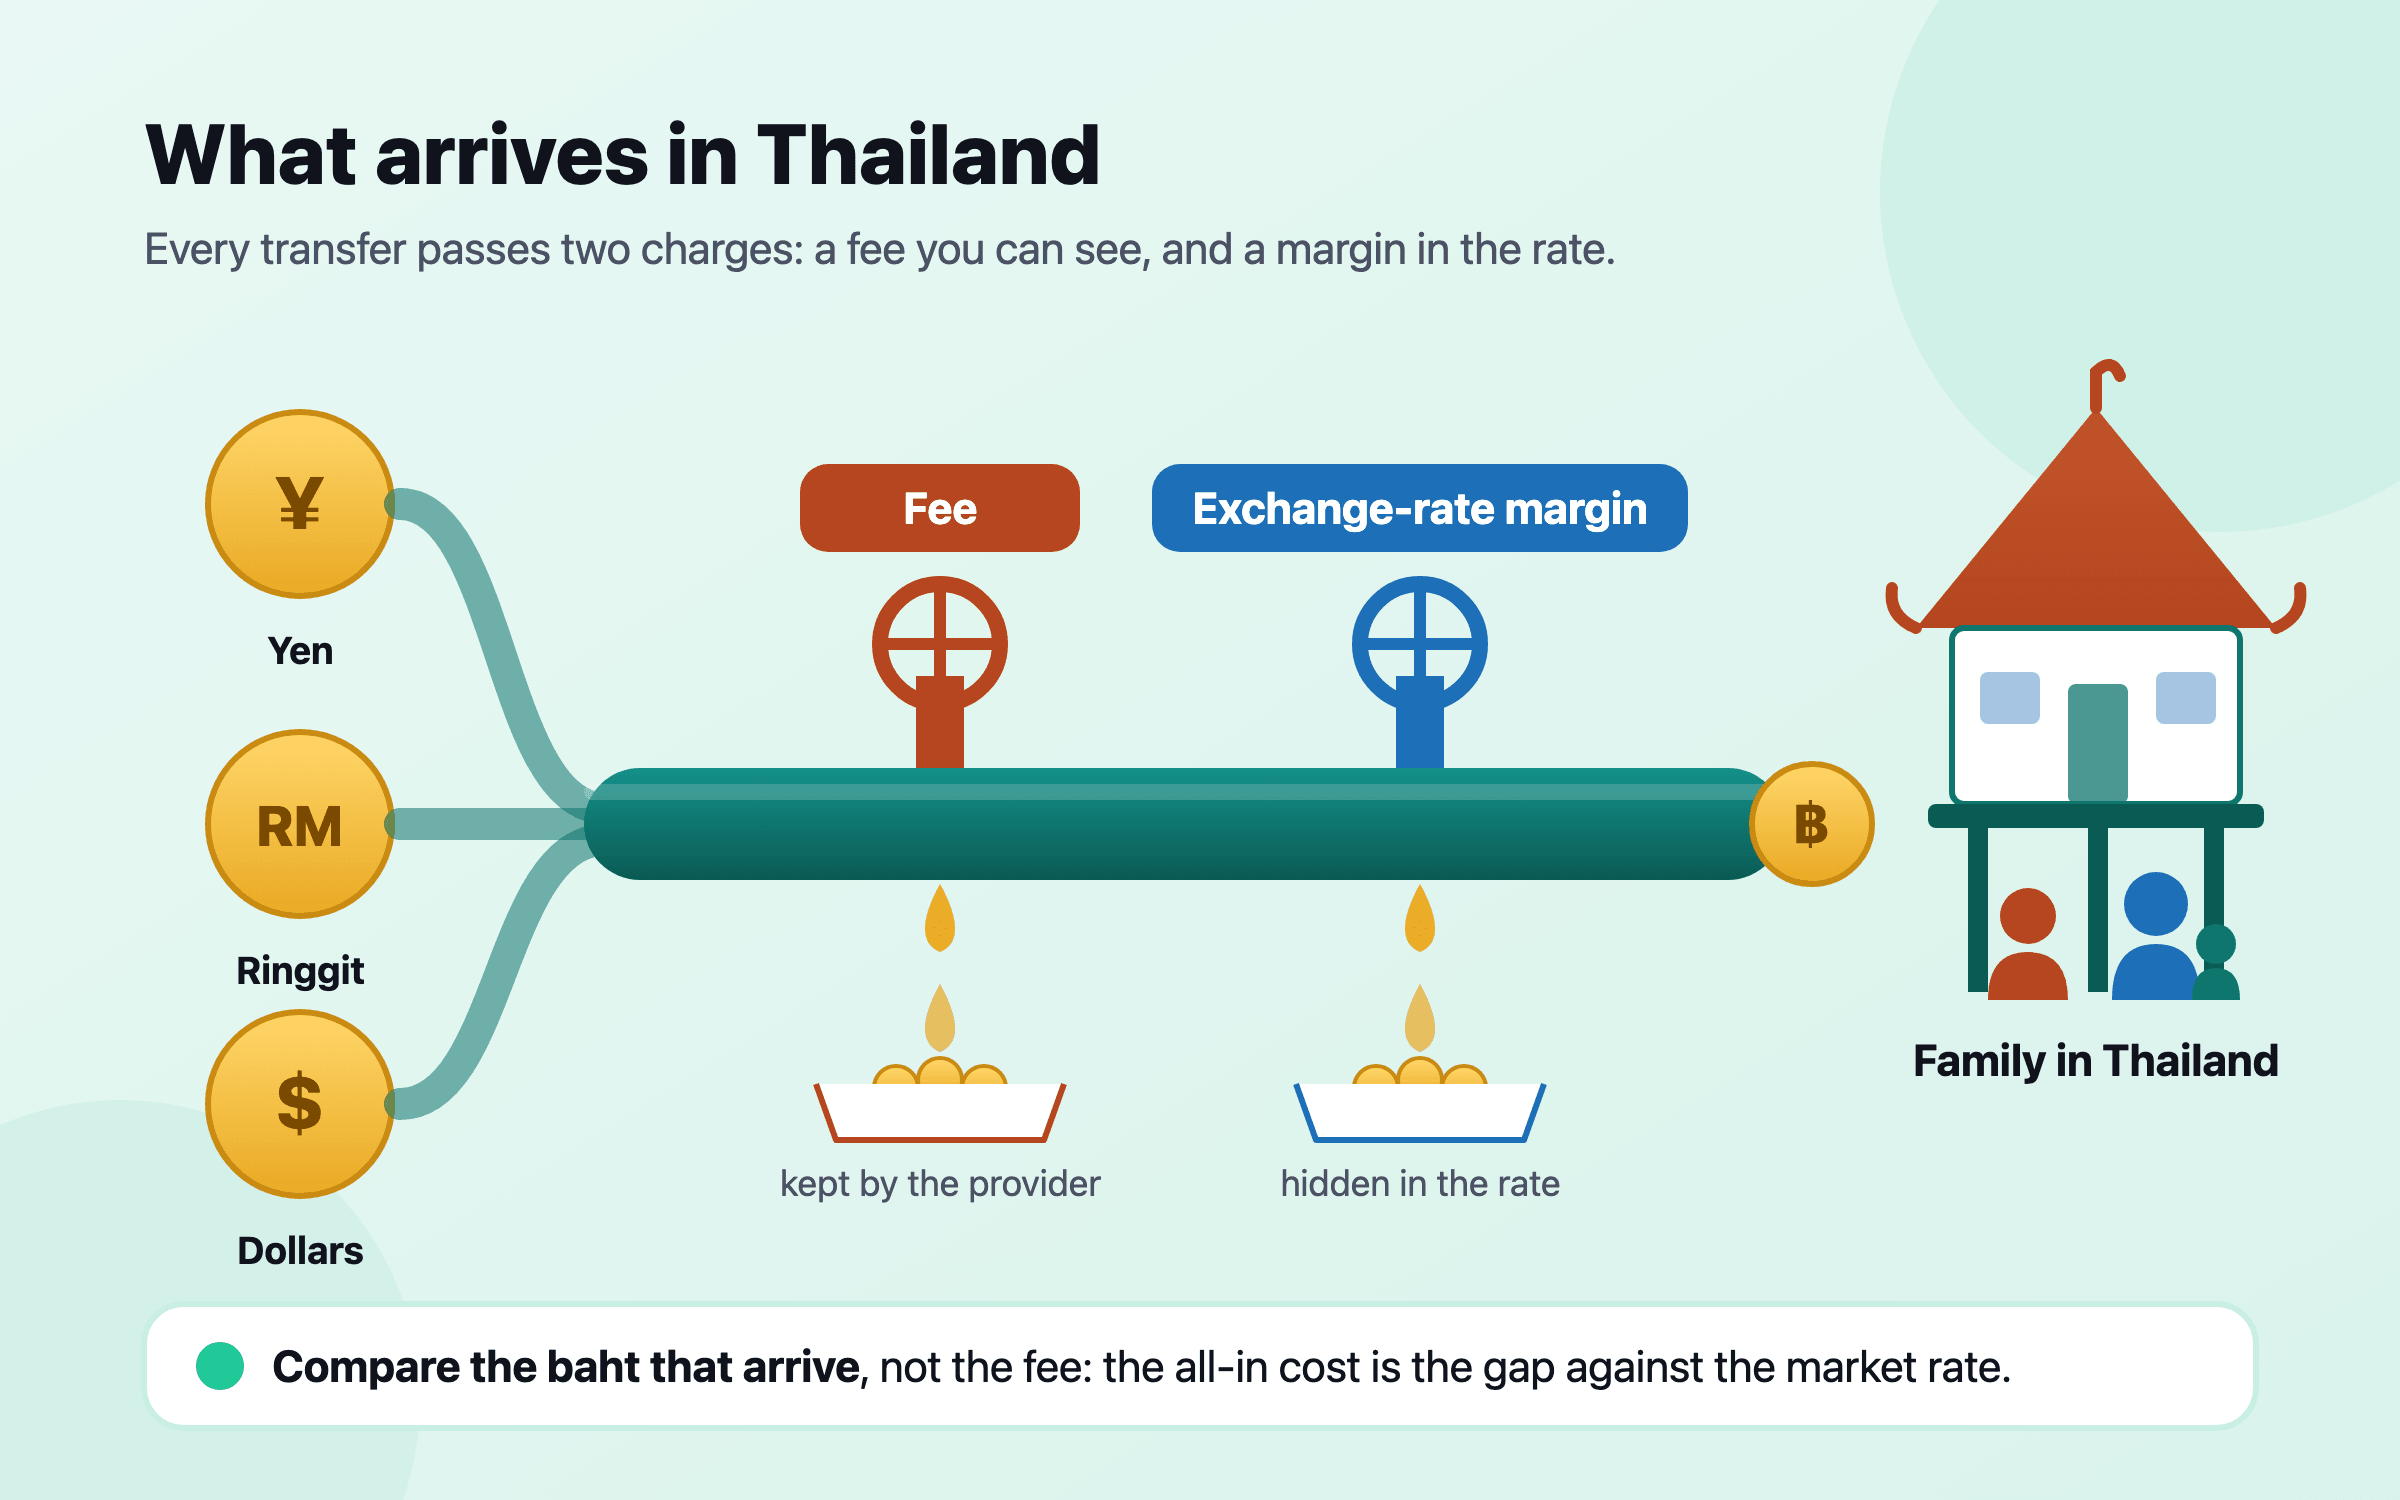
การส่งเงินเทียบเท่า $200 เข้าไทยมีต้นทุนเฉลี่ย 5.82% ในไตรมาสที่สามของปี 2025 ลดลงจาก 9.17% ในปี 2017 และตอนนี้ต่ำกว่าค่าเฉลี่ยทั่วโลกที่ 6.36% เส้นทางโอนเจ็ดเส้นทางที่ธนาคารโลกเก็บราคามีตั้งแต่ 4.20% จากออสเตรเลีย ไปจนถึง 8.33% จากญี่ปุ่น ส่วนบริการสามรายที่ถูกที่สุดในแต่ละเส้นทางมีต้นทุนระหว่าง 1.31% ถึง 4.68% จึงควรเทียบเงินบาทที่ไปถึง ไม่ใช่ค่าธรรมเนียม

เริ่มที่นี่

พื้นฐานการลงทุน ในสิบบทสั้นๆ

ตั้งแต่หุ้นคืออะไรไปจนถึงการเลือกกองทุนแรก เรียงตามลำดับที่มือใหม่ต้องรู้ แต่ละบทอ่านแยกกันได้

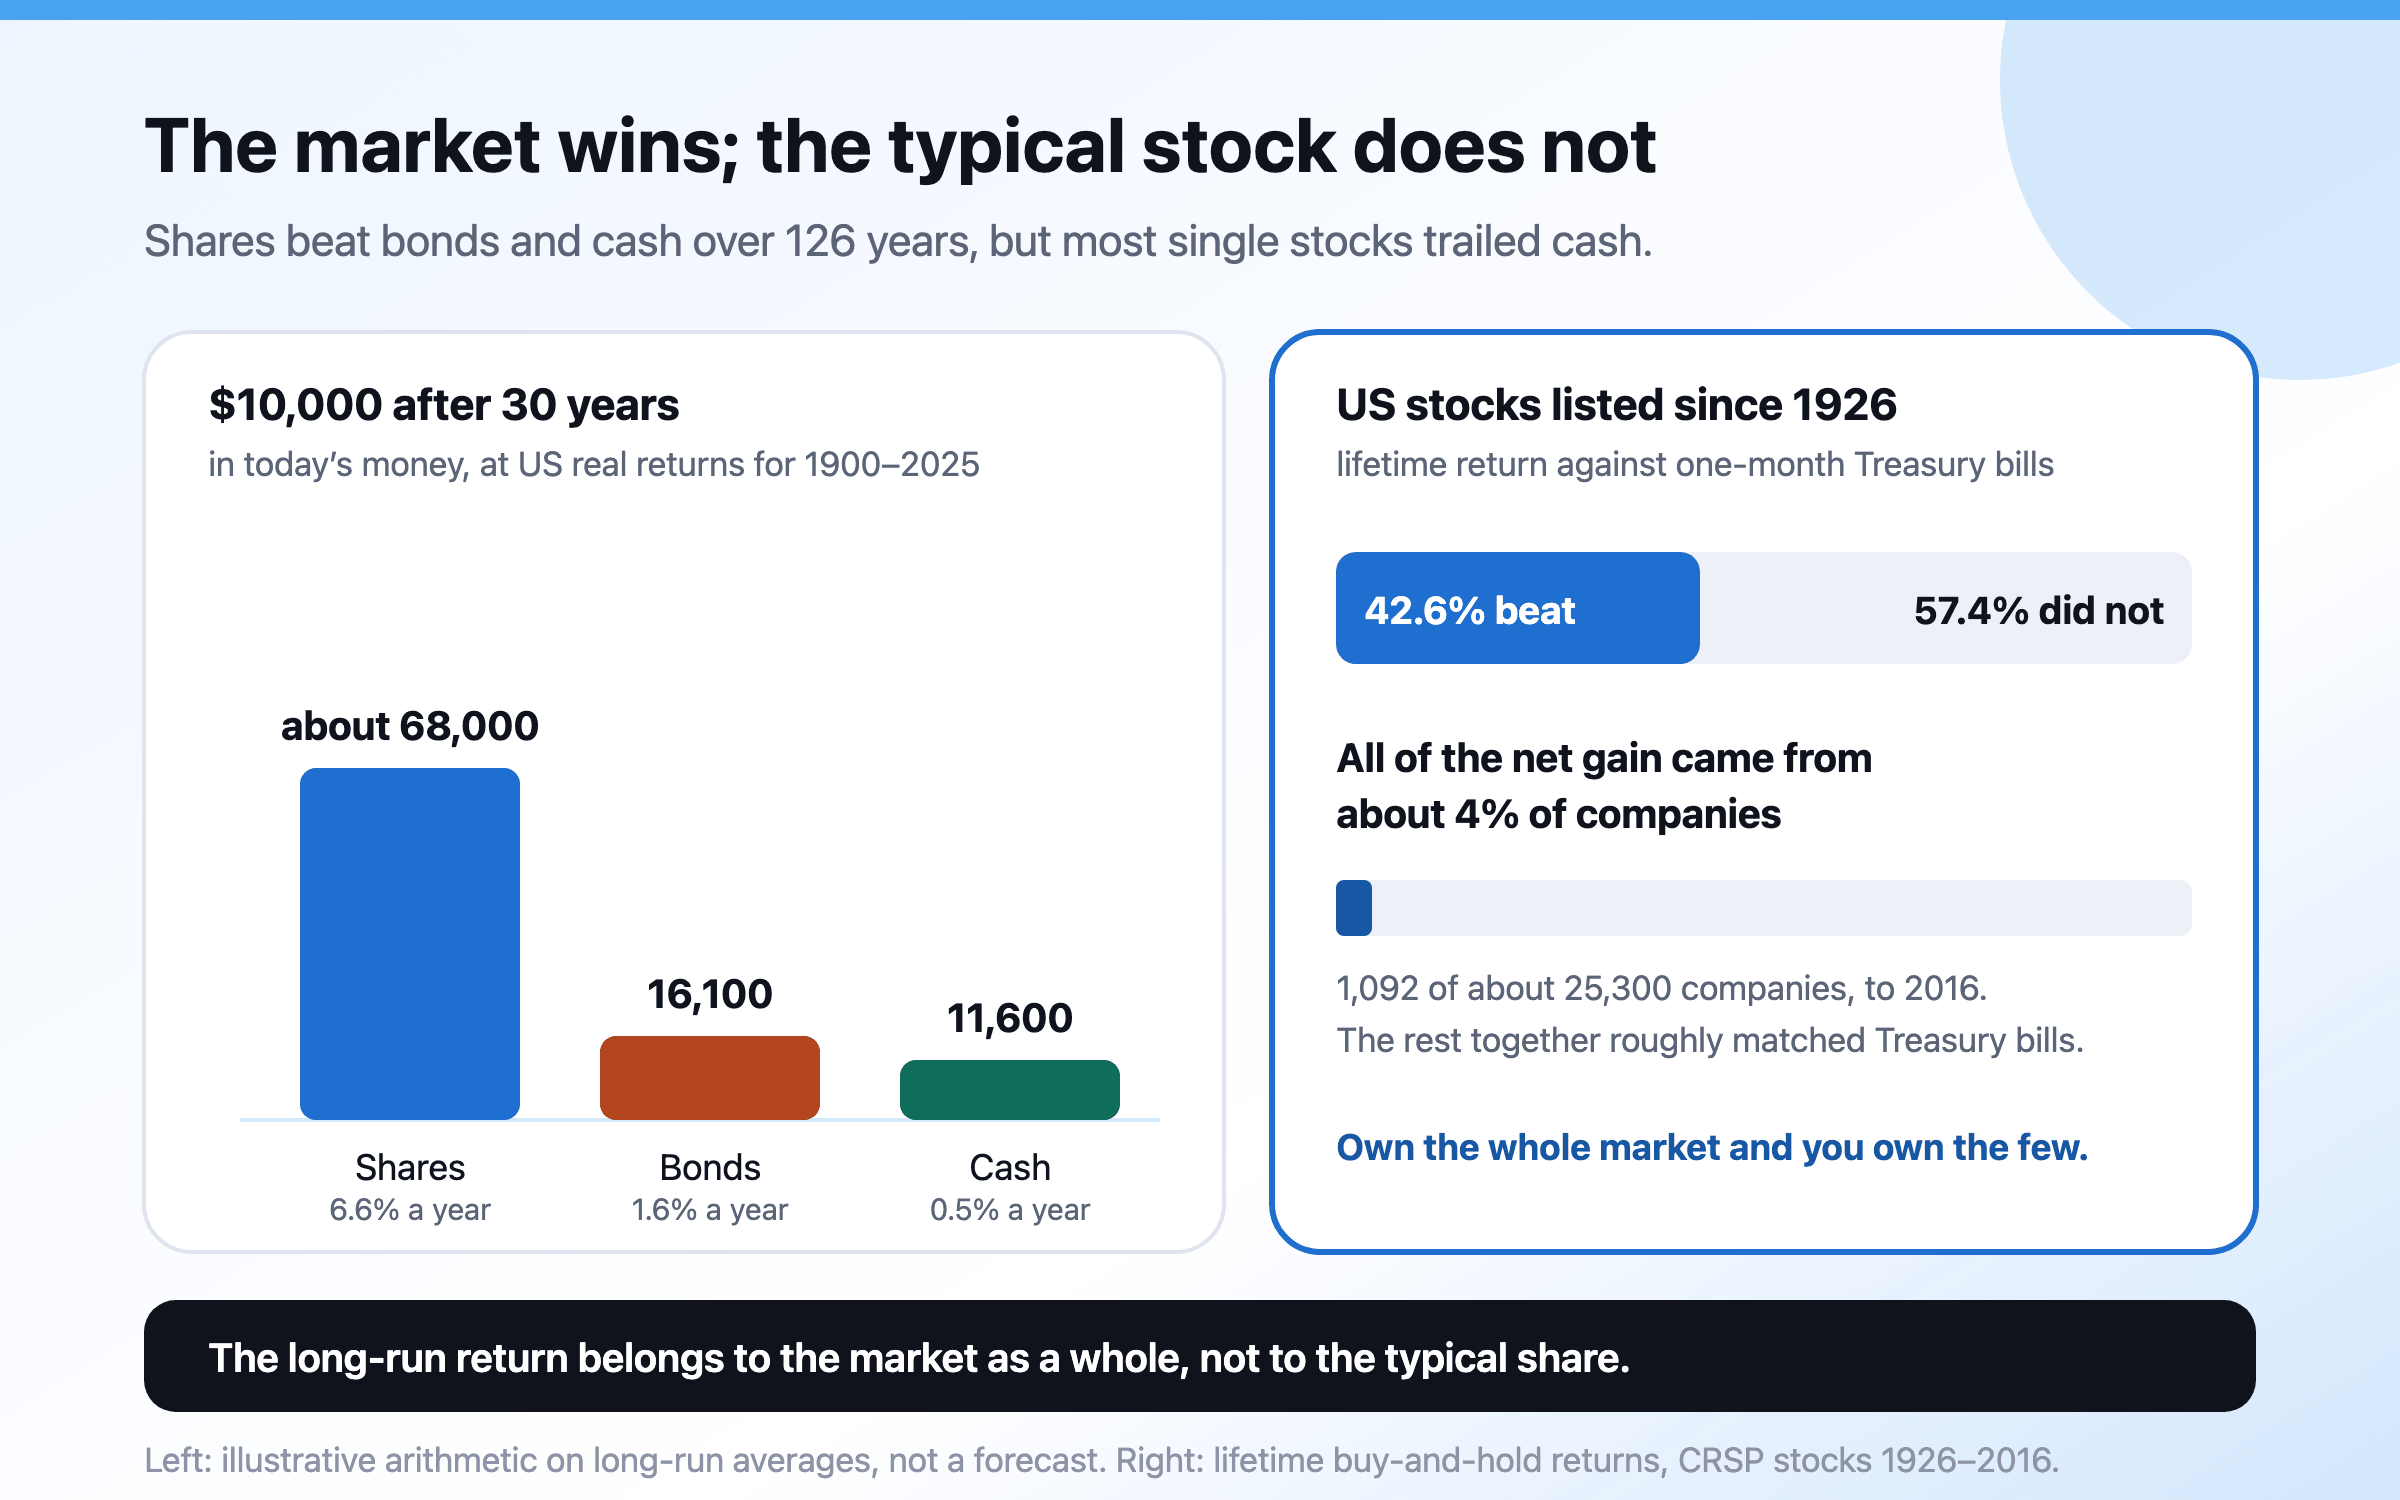
  1. ภาพสองช่อง ช่องซ้าย: เงิน 10,000 ดอลลาร์กลายเป็นเท่าไรในมูลค่าที่แท้จริงเมื่อผ่านไป 30 ปี ที่อัตราระยะยาวของสหรัฐฯ ในช่วง 1900 ถึง 2025 คือราว 68,000 ในหุ้นที่ 6.6% ต่อปี 16,100 ในพันธบัตรที่ 1.6% และ 11,600 ในเงินสดที่ 0.5% ช่องขวา: ในบรรดาหุ้นสหรัฐฯ ที่จดทะเบียนตั้งแต่ปี 1926 มี 42.6% ที่ชนะตั๋วเงินคลังอายุหนึ่งเดือนตลอดอายุการจดทะเบียน ที่เหลือไม่ชนะ และบริษัทราว 4% สร้างกำไรสุทธิทั้งหมดของตลาดตลาดหุ้นทำงานอย่างไร: คู่มือสำหรับมือใหม่
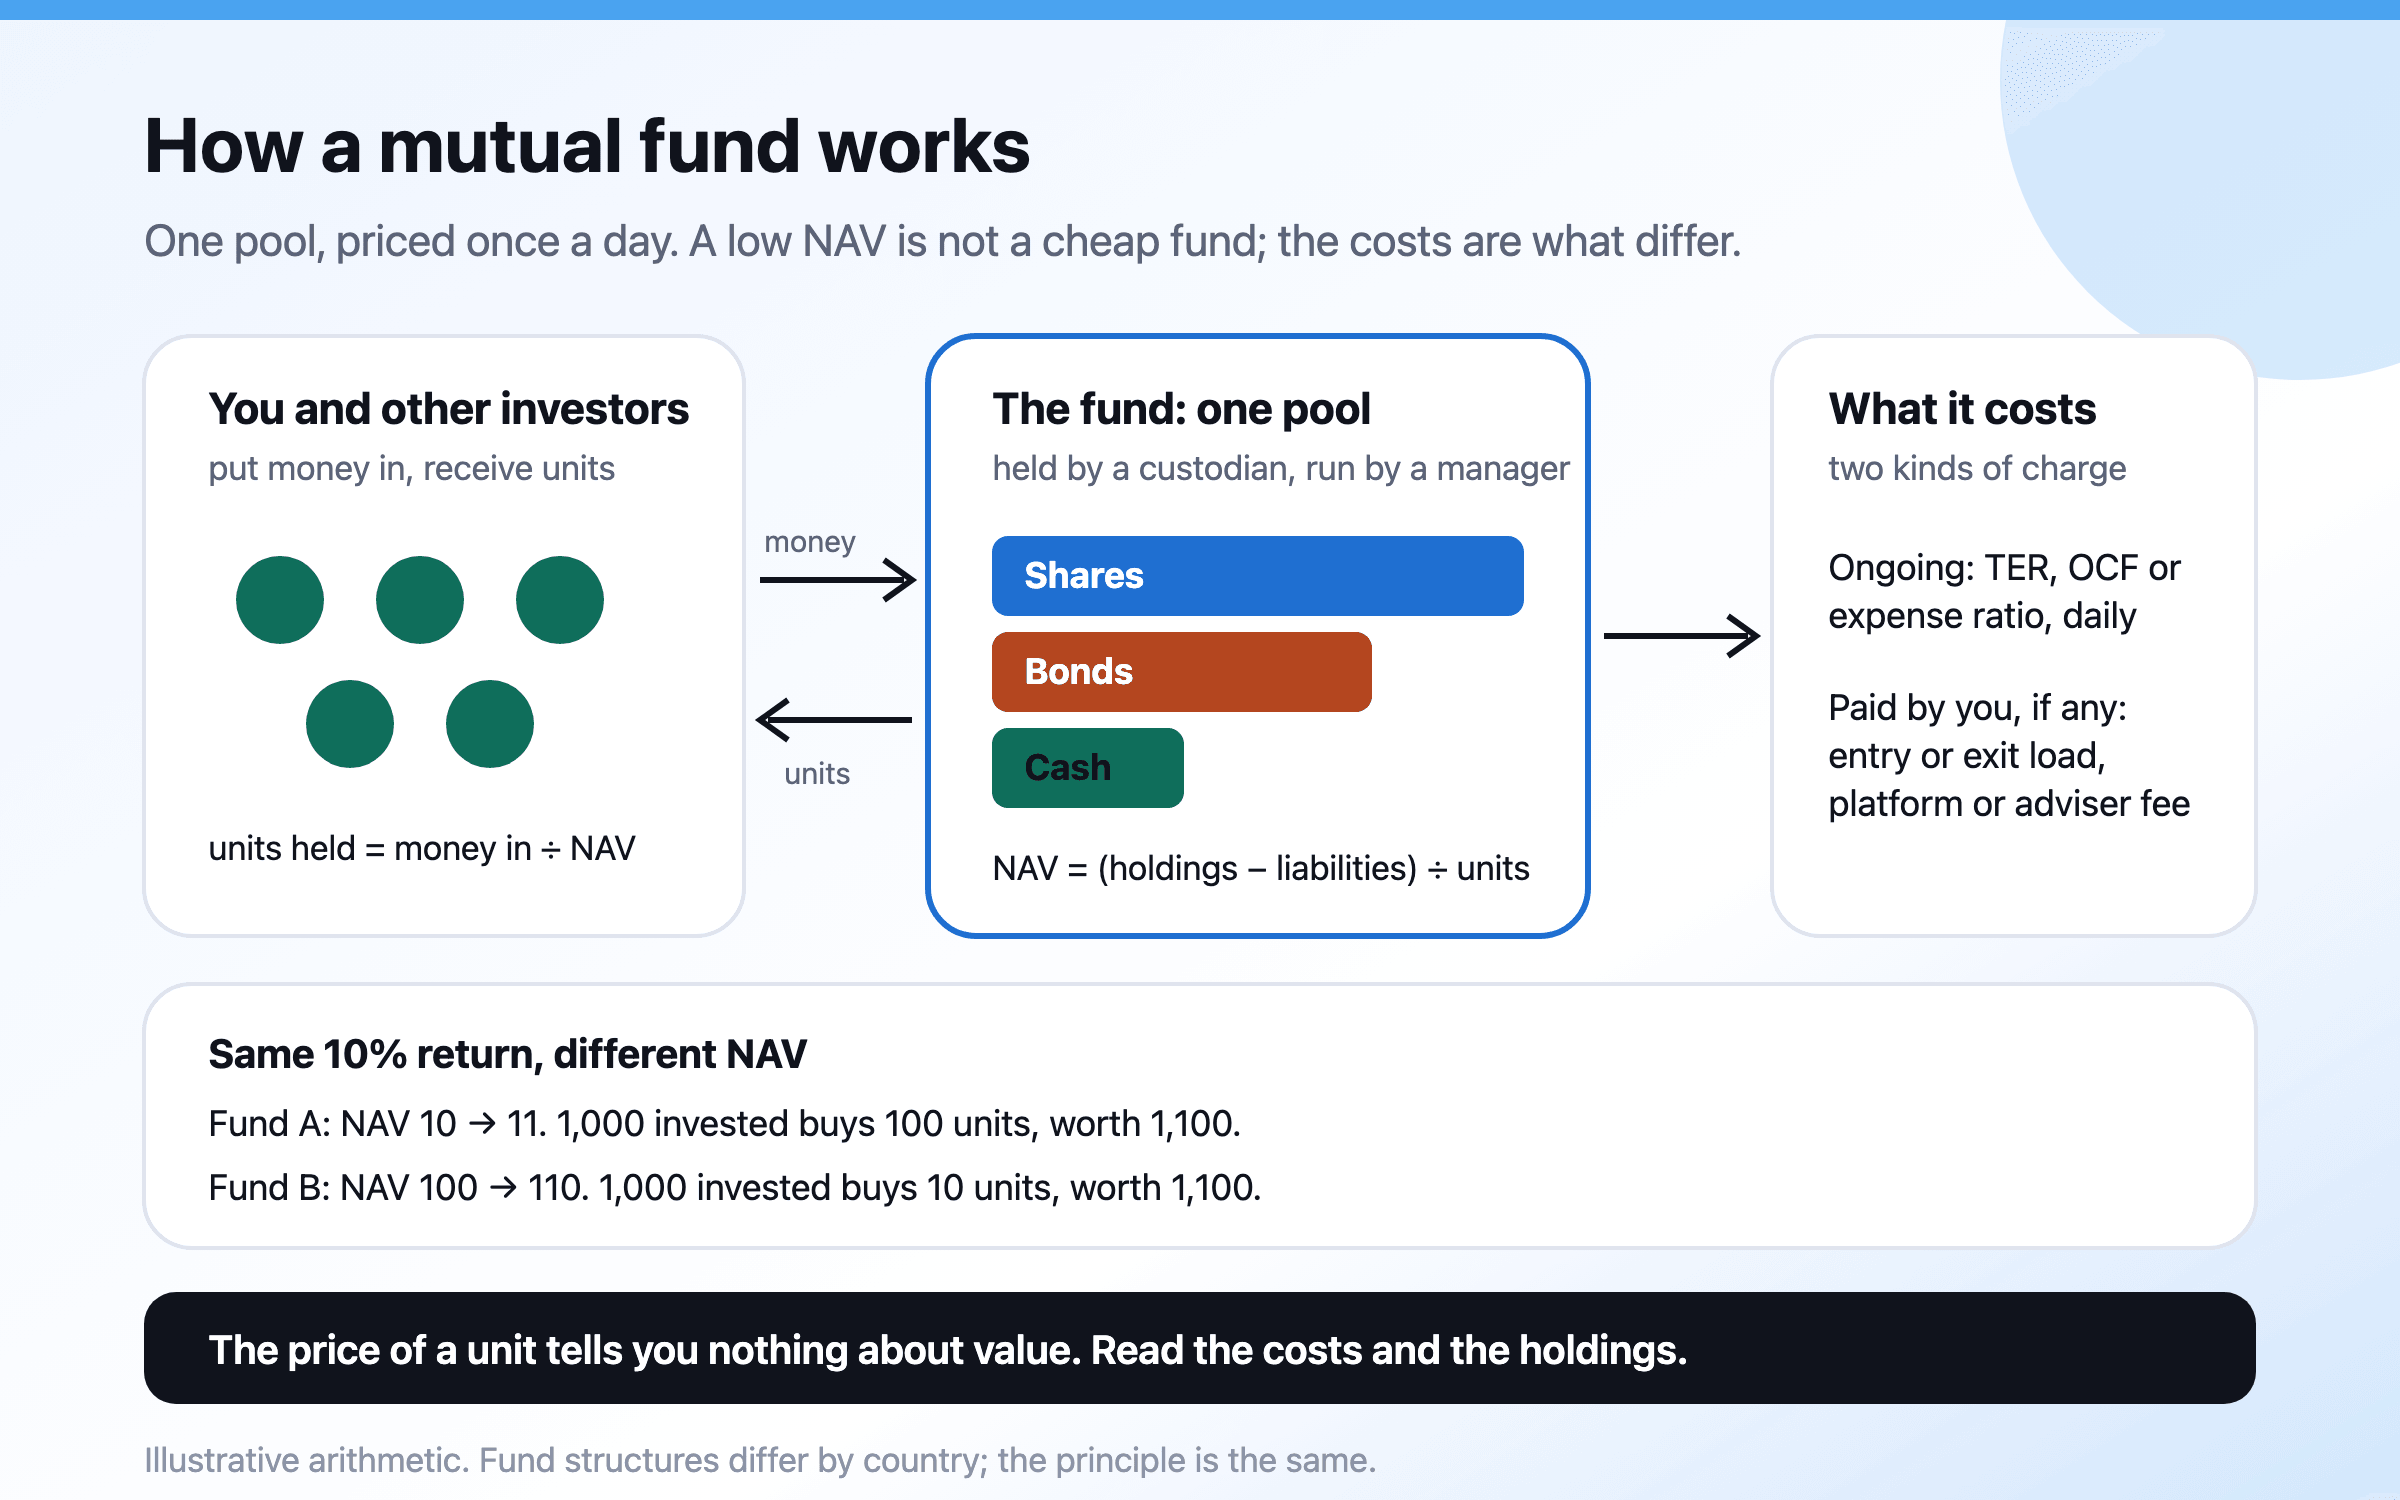
  2. แผนภาพกองทุนรวม นักลงทุนใส่เงินเข้าไปและได้หน่วยลงทุนกลับมา กองทุนคือกองเงินเดียวที่มีหุ้น ตราสารหนี้ และเงินสด ซึ่งผู้รับฝากทรัพย์สินเป็นผู้เก็บรักษา โดย NAV เท่ากับสิ่งที่ถือลบหนี้สินแล้วหารด้วยจำนวนหน่วย ค่าธรรมเนียมรายปีหักจากกองเงิน ส่วนค่าธรรมเนียมการขายหรือค่าธรรมเนียมแพลตฟอร์มนักลงทุนเป็นผู้จ่าย ด้านล่างเป็นสองกองทุนที่มี NAV 10 และ 100 ซึ่งต่างก็เปลี่ยน 1,000 เป็น 1,100 เมื่อได้ผลตอบแทน 10%กองทุนรวมคืออะไร: NAV ค่าใช้จ่าย และประเภทของกองทุน
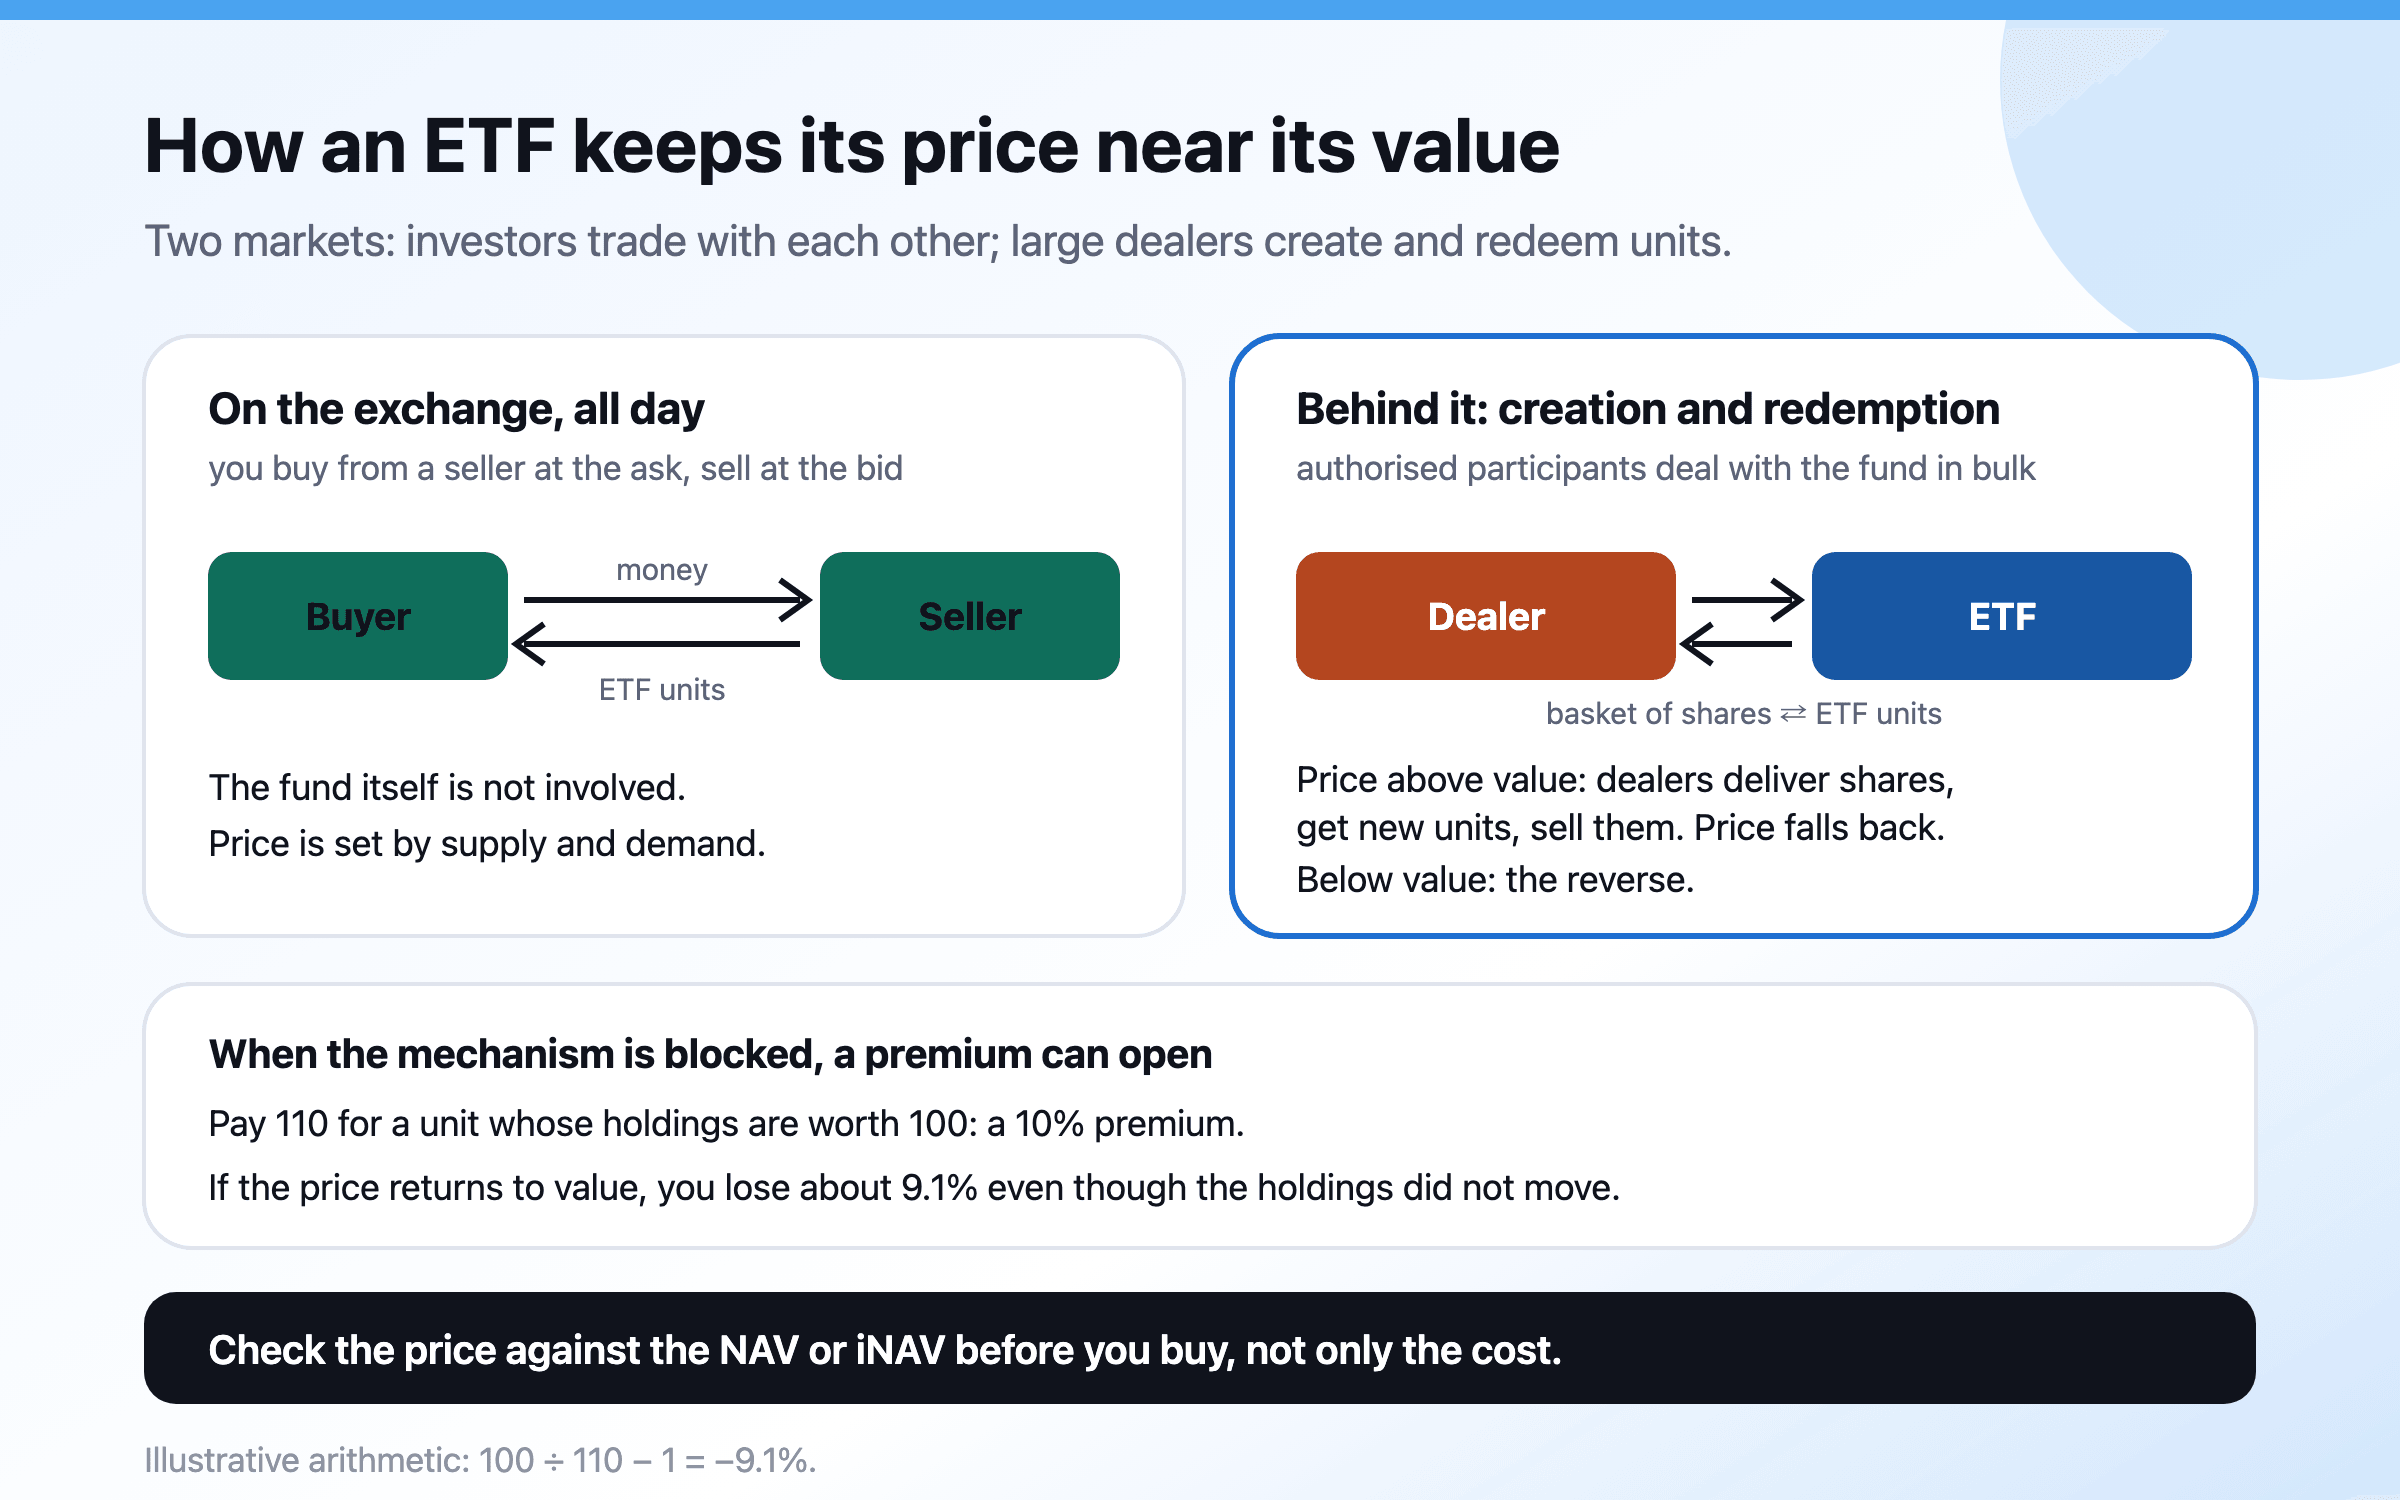
  3. แผนภาพการซื้อขาย ETF บนตลาดหลักทรัพย์ นักลงทุนซื้อและขายกันเองได้ทั้งวันโดยกองทุนไม่ได้เกี่ยวข้อง เบื้องหลังคือผู้ร่วมค้าหน่วยลงทุนที่นำหุ้นเป็นชุดมาแลกกับหน่วย ETF ใหม่จากกองทุน ซึ่งดึงราคากลับมาใกล้มูลค่าของสิ่งที่กองทุนถือ ด้านล่างเป็นตัวอย่าง คือการจ่าย 110 ซื้อหน่วยที่สิ่งที่ถืออยู่มีมูลค่า 100 หมายถึงขาดทุนราว 9.1% เมื่อราคากลับมาเท่ามูลค่า แม้สิ่งที่กองทุนถือไม่ได้ขยับเลยETF คืออะไร: ทำงานอย่างไร และเมื่อไรควรใช้
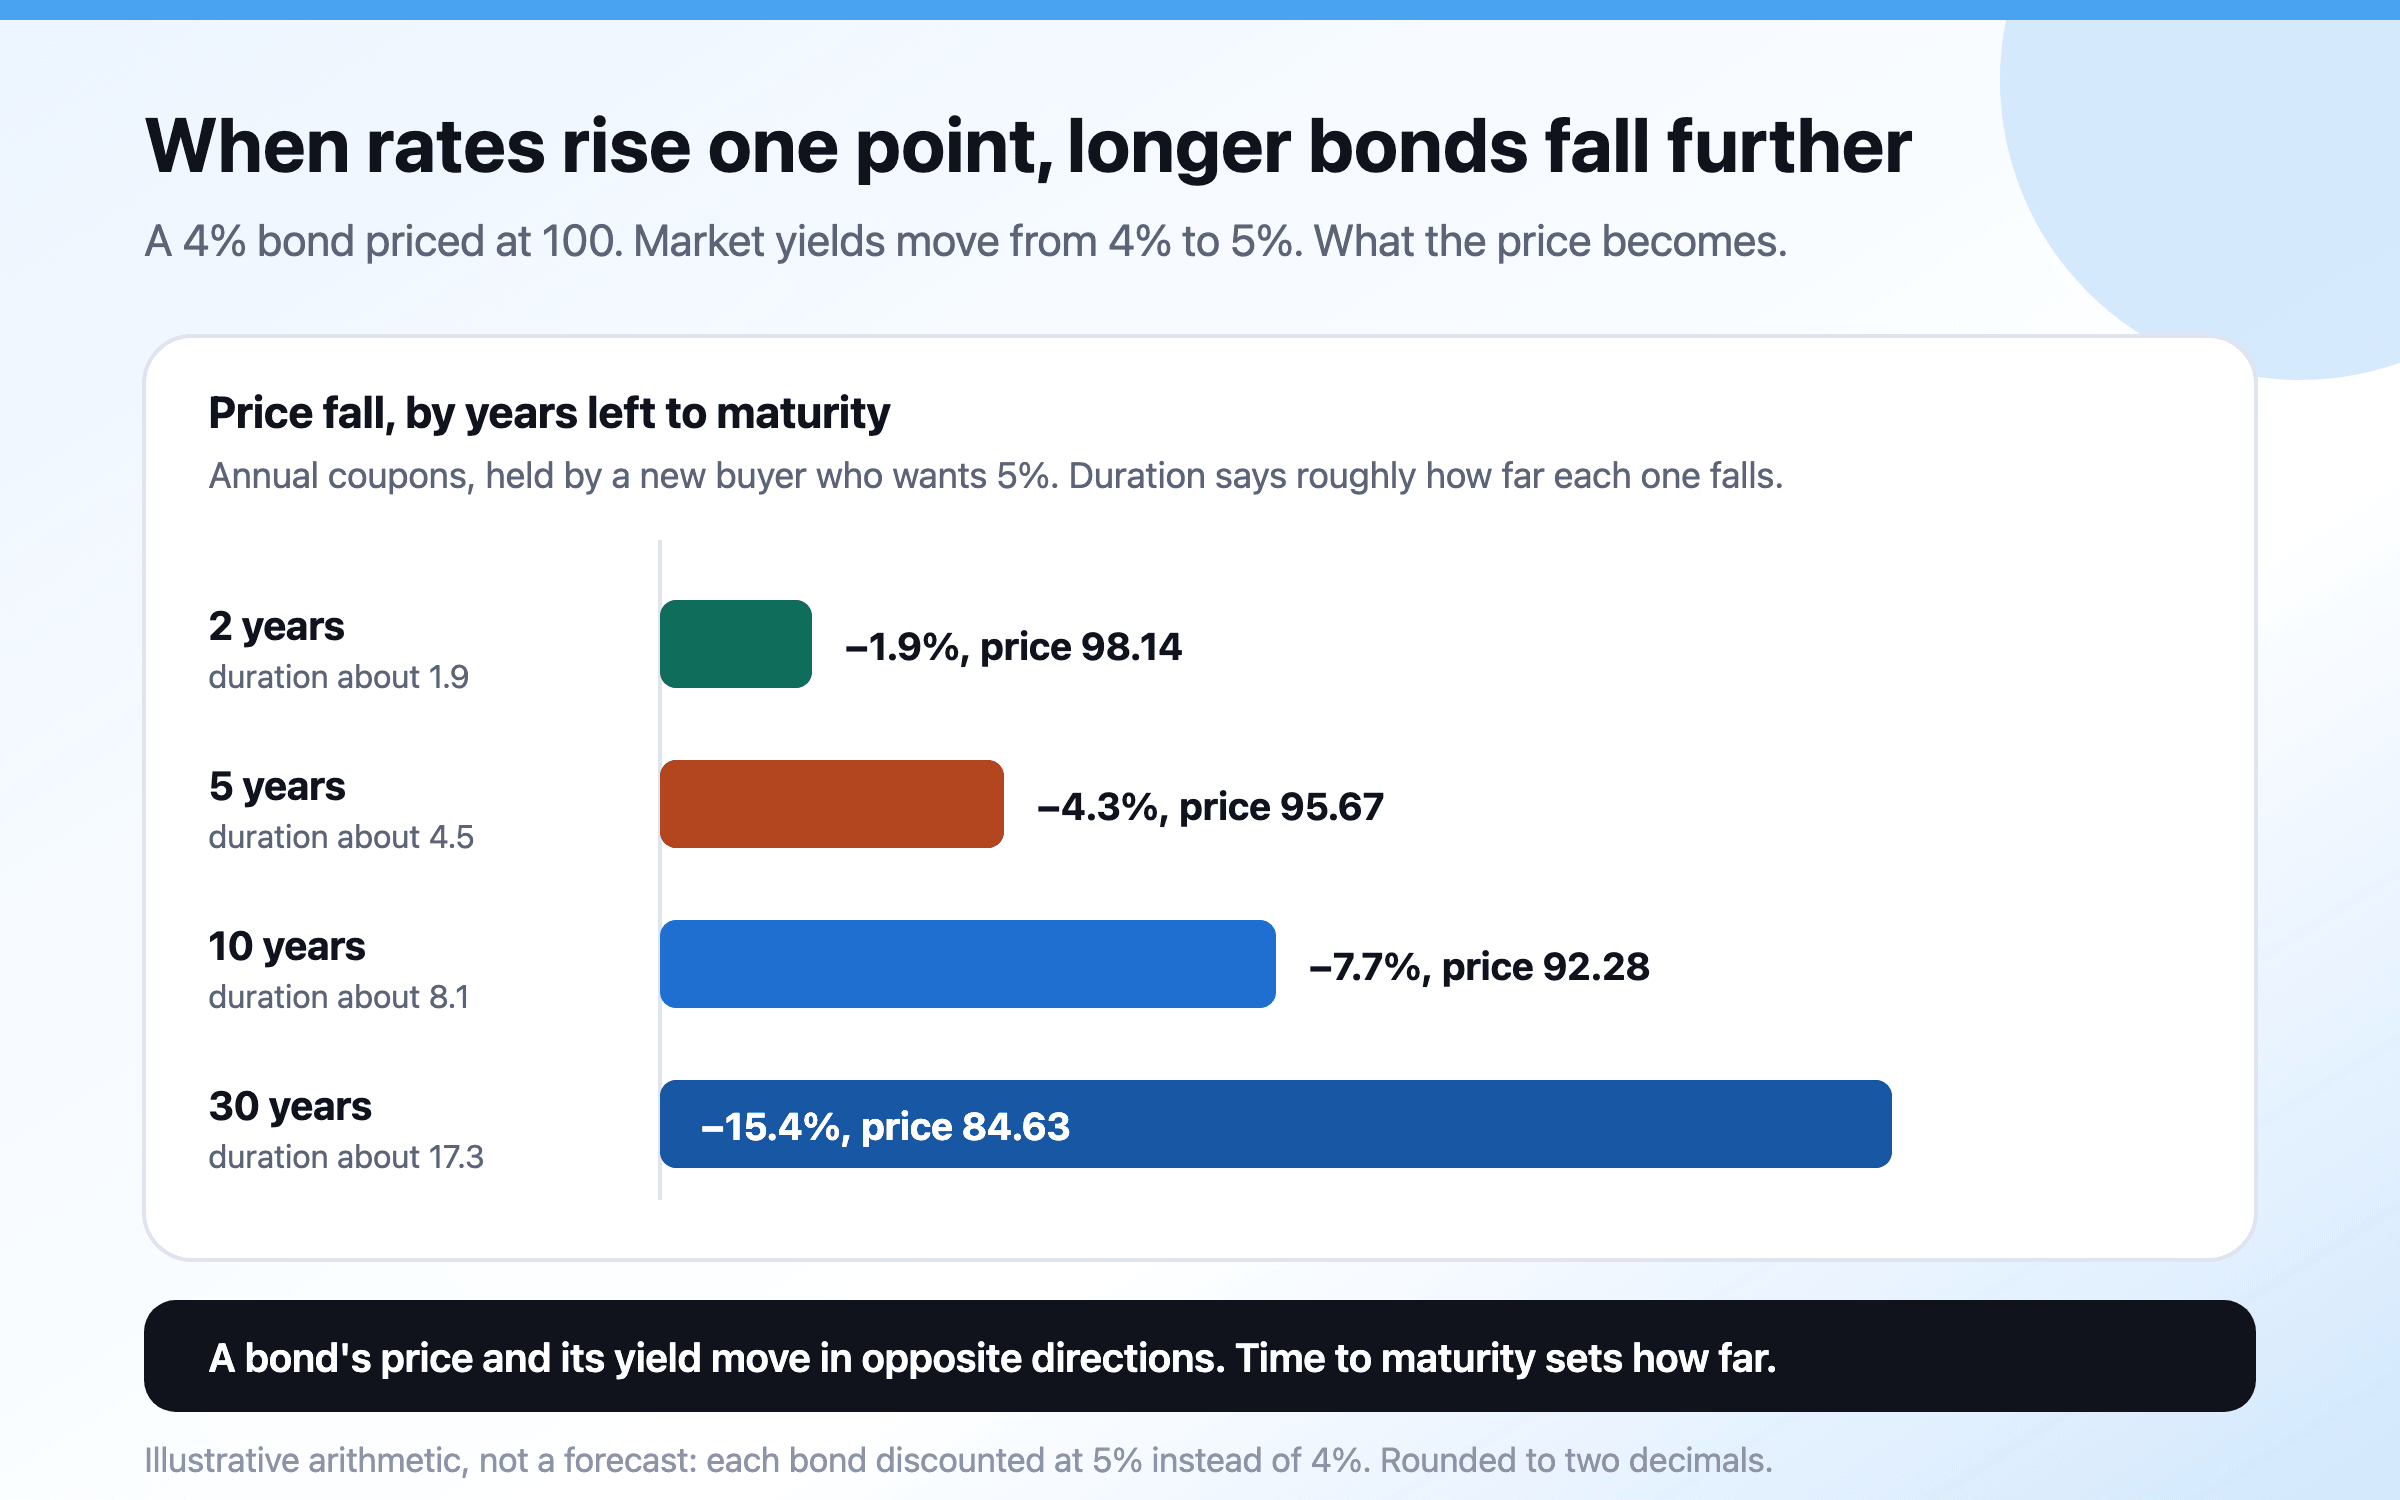
  4. กราฟแท่งแสดงว่าตราสารหนี้ดอกเบี้ย 4% ที่ราคา 100 ลดลงแค่ไหนเมื่ออัตราผลตอบแทนในตลาดขึ้นจาก 4% เป็น 5% อายุ 2 ปีลดเหลือ 98.14 (−1.9%) อายุ 5 ปีเหลือ 95.67 (−4.3%) อายุ 10 ปีเหลือ 92.28 (−7.7%) และอายุ 30 ปีเหลือ 84.63 (−15.4%) โดยมีค่า duration ราว 1.9 4.5 8.1 และ 17.3ตราสารหนี้ทำงานอย่างไร: อัตราผลตอบแทน duration และปี 2022
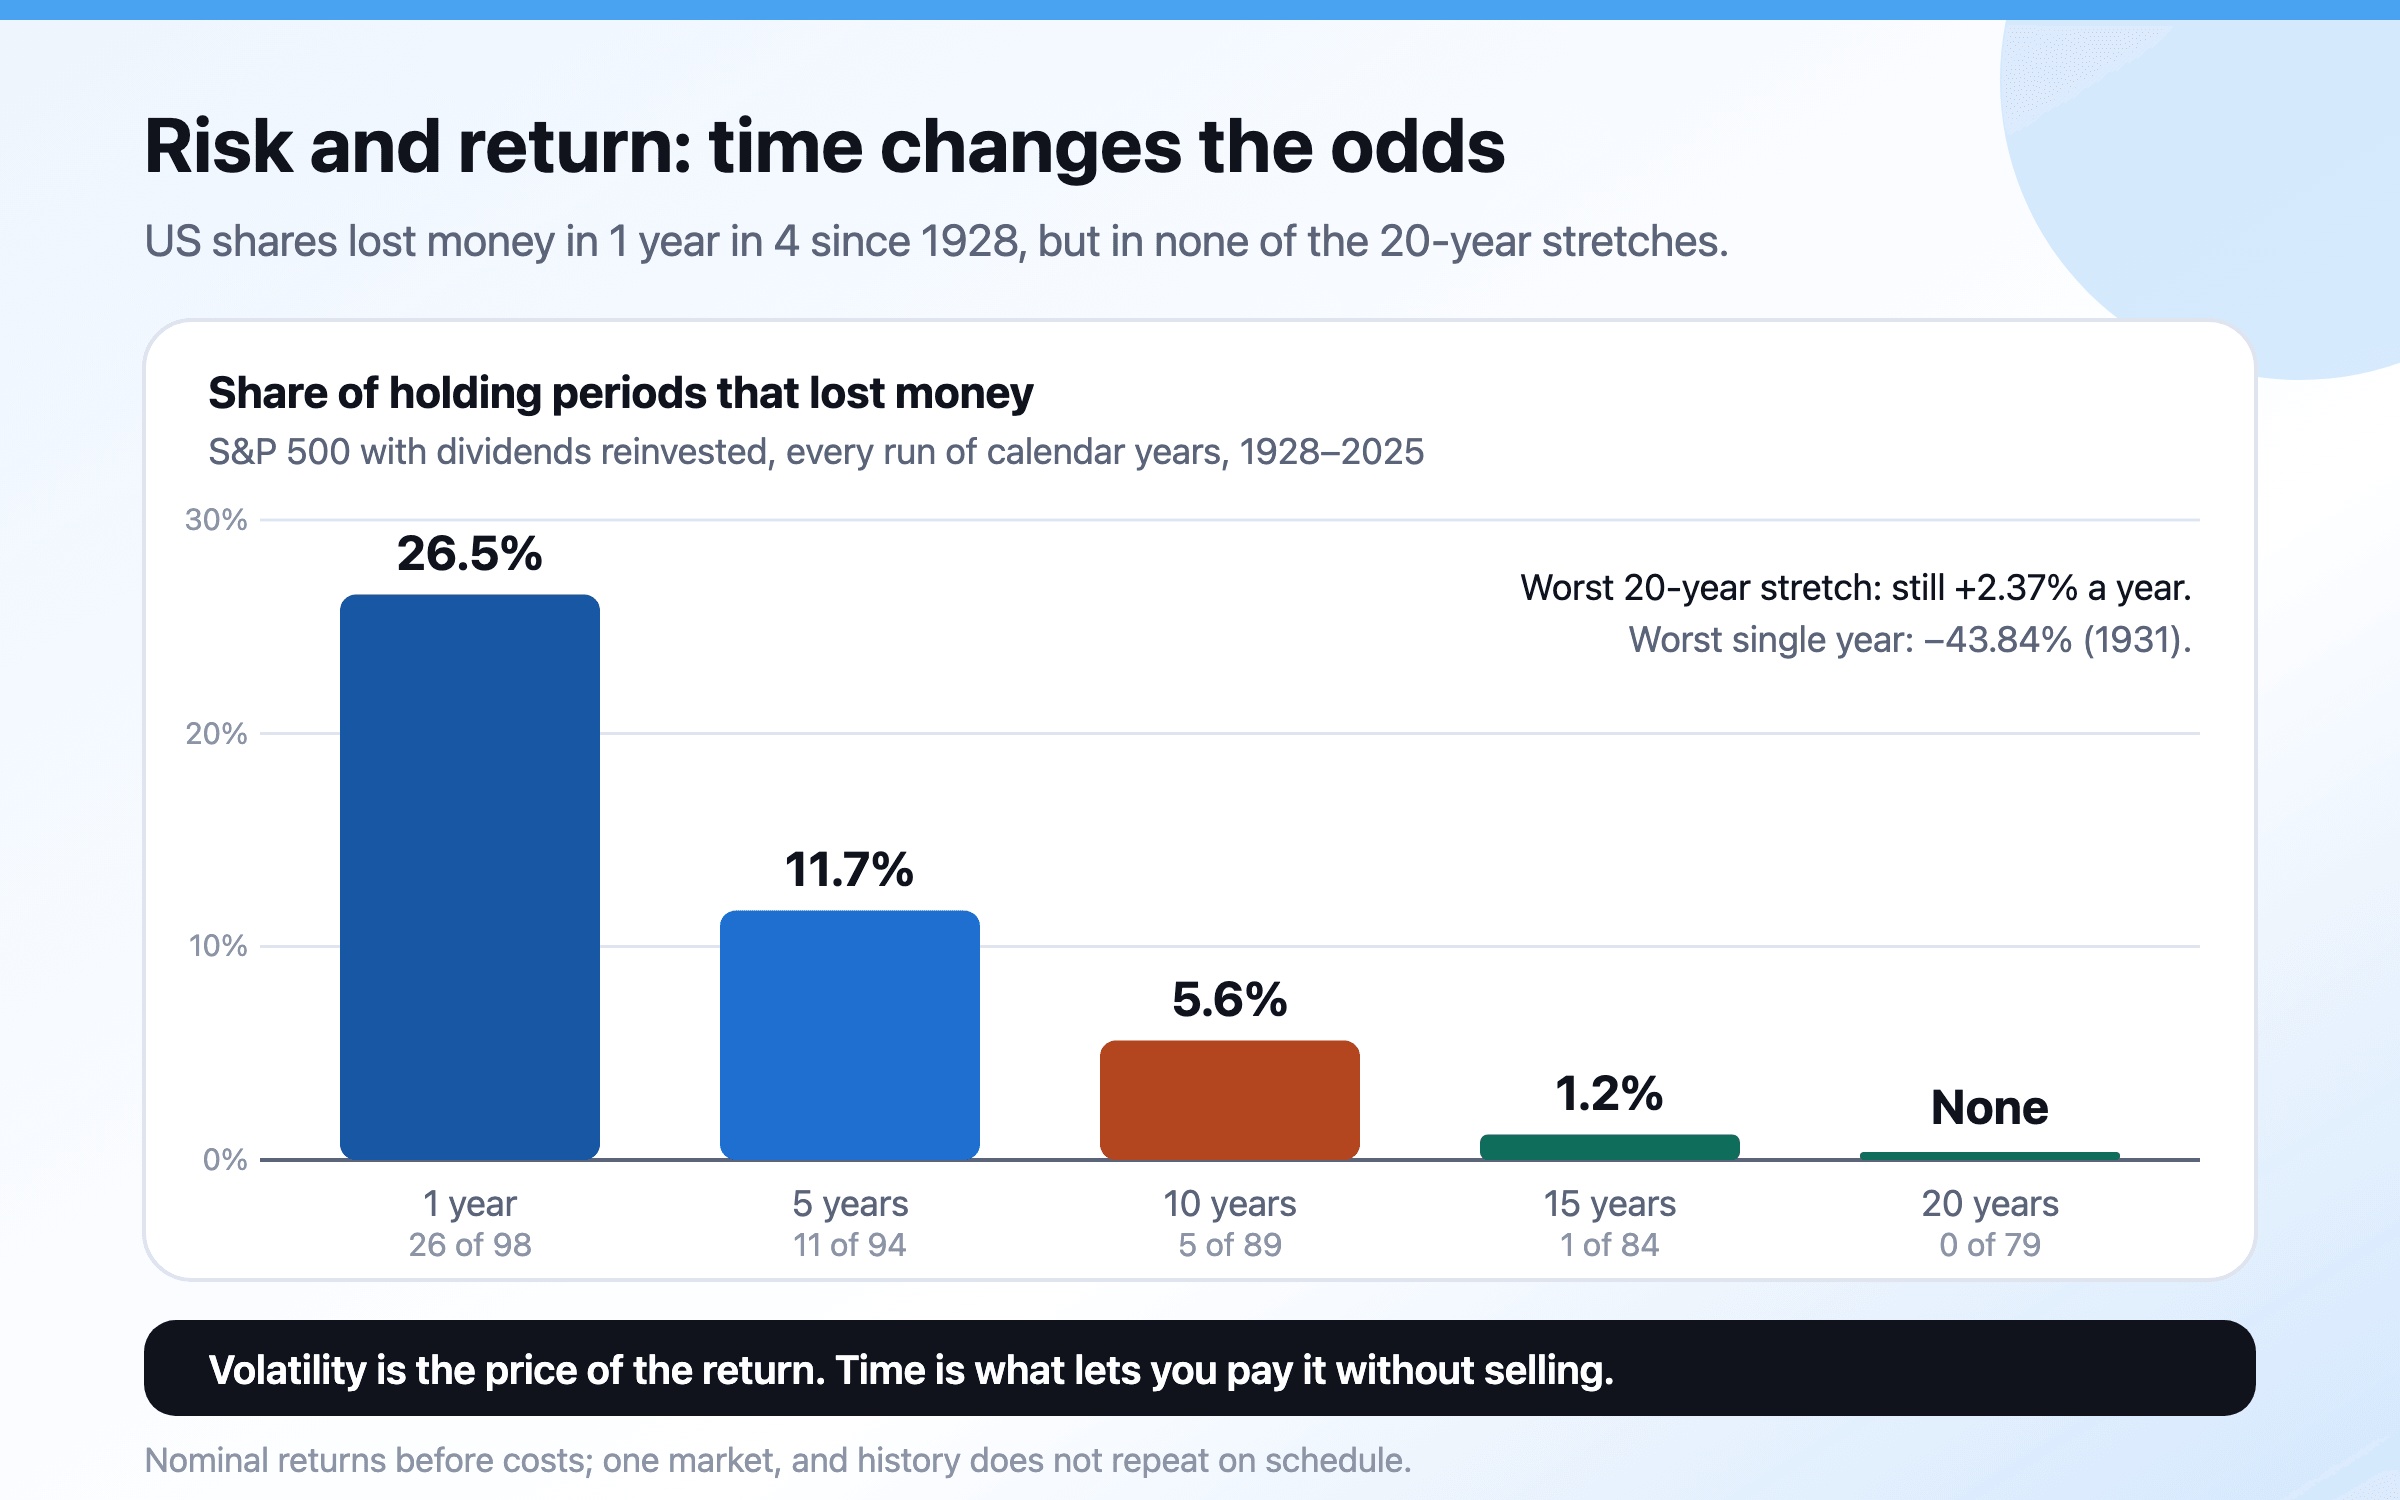
  5. กราฟแท่งแสดงสัดส่วนของช่วงเวลาต่อเนื่องที่หุ้นสหรัฐฯ ขาดทุน ปี 1928–2025 ช่วงหนึ่งปี 26.5% ช่วงห้าปี 11.7% ช่วงสิบปี 5.6% ช่วงสิบห้าปี 1.2% และไม่มีเลยในช่วงยี่สิบปีทั้ง 79 ช่วงความเสี่ยงและผลตอบแทน: ข้อมูลบอกอะไร
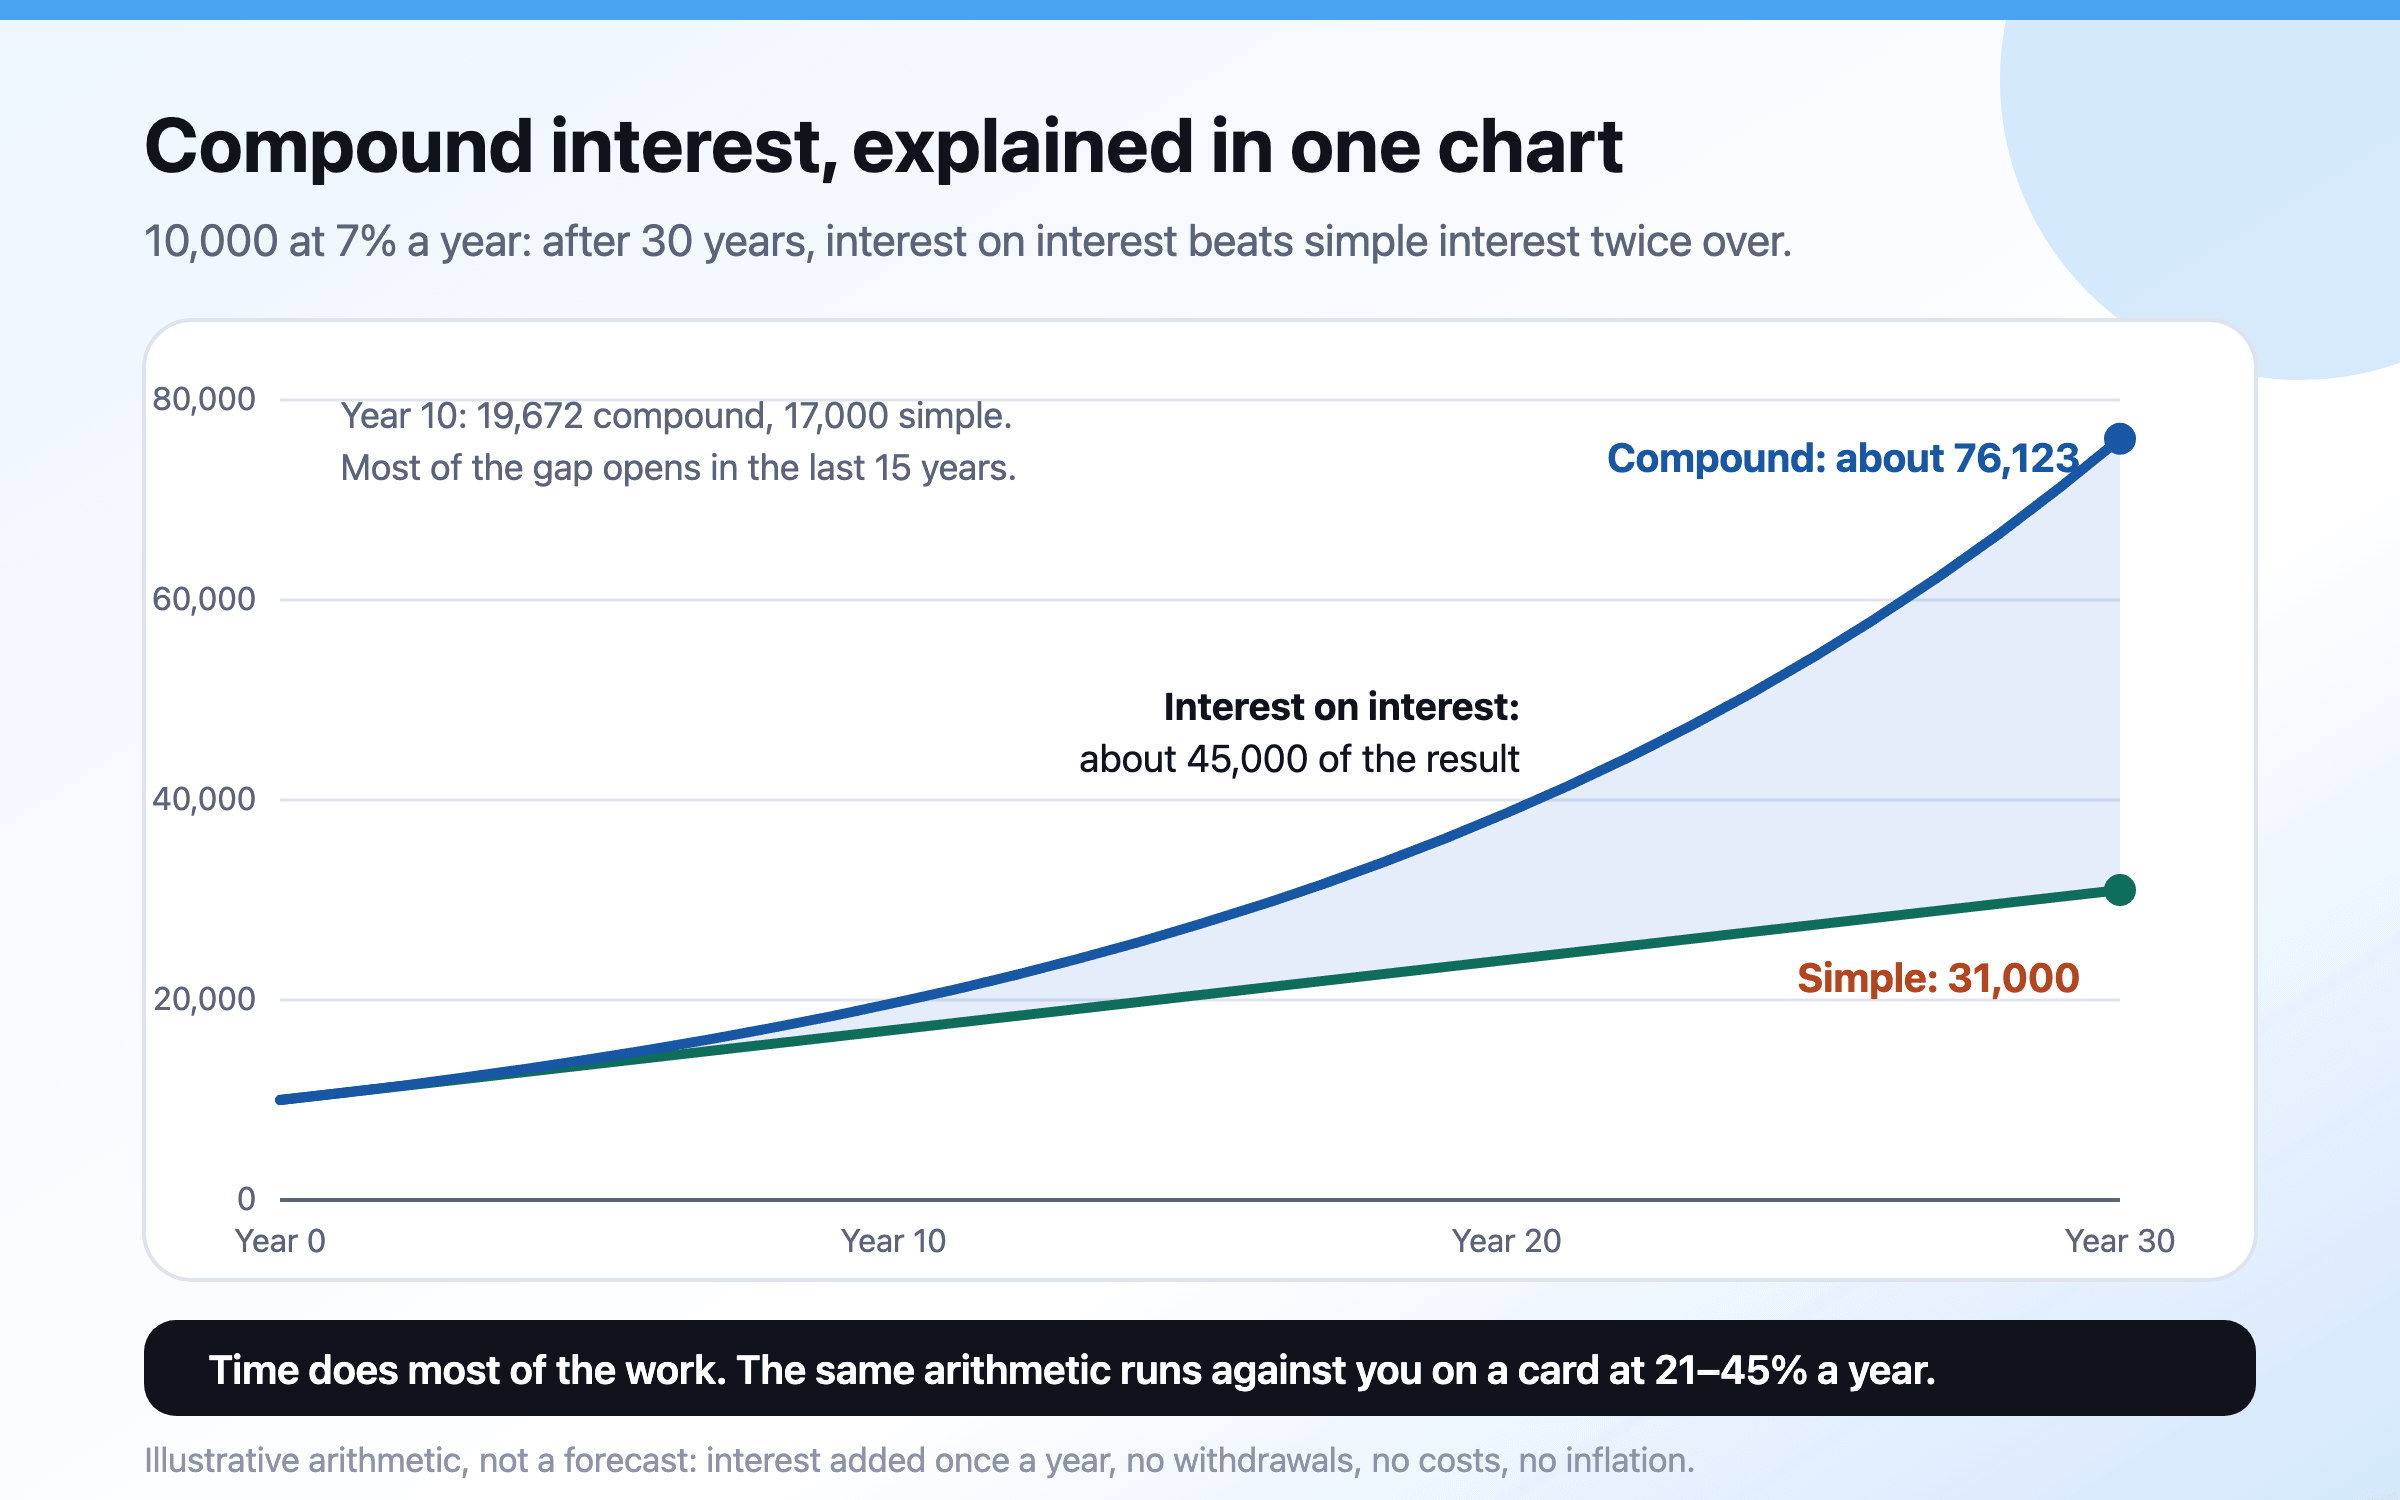
  6. เส้นสองเส้นตลอด 30 ปีจากเงิน 10,000 ก้อนเดียวกันที่ 7% ต่อปี ดอกเบี้ยไม่ทบต้นขึ้นเป็นเส้นตรงไปถึง 31,000 ดอกเบี้ยทบต้นโค้งขึ้นไปถึงราว 76,123 และช่องว่างระหว่างสองเส้นกว้างขึ้นทุกทศวรรษดอกเบี้ยทบต้นคืออะไร อธิบายพร้อมตัวอย่างคำนวณ
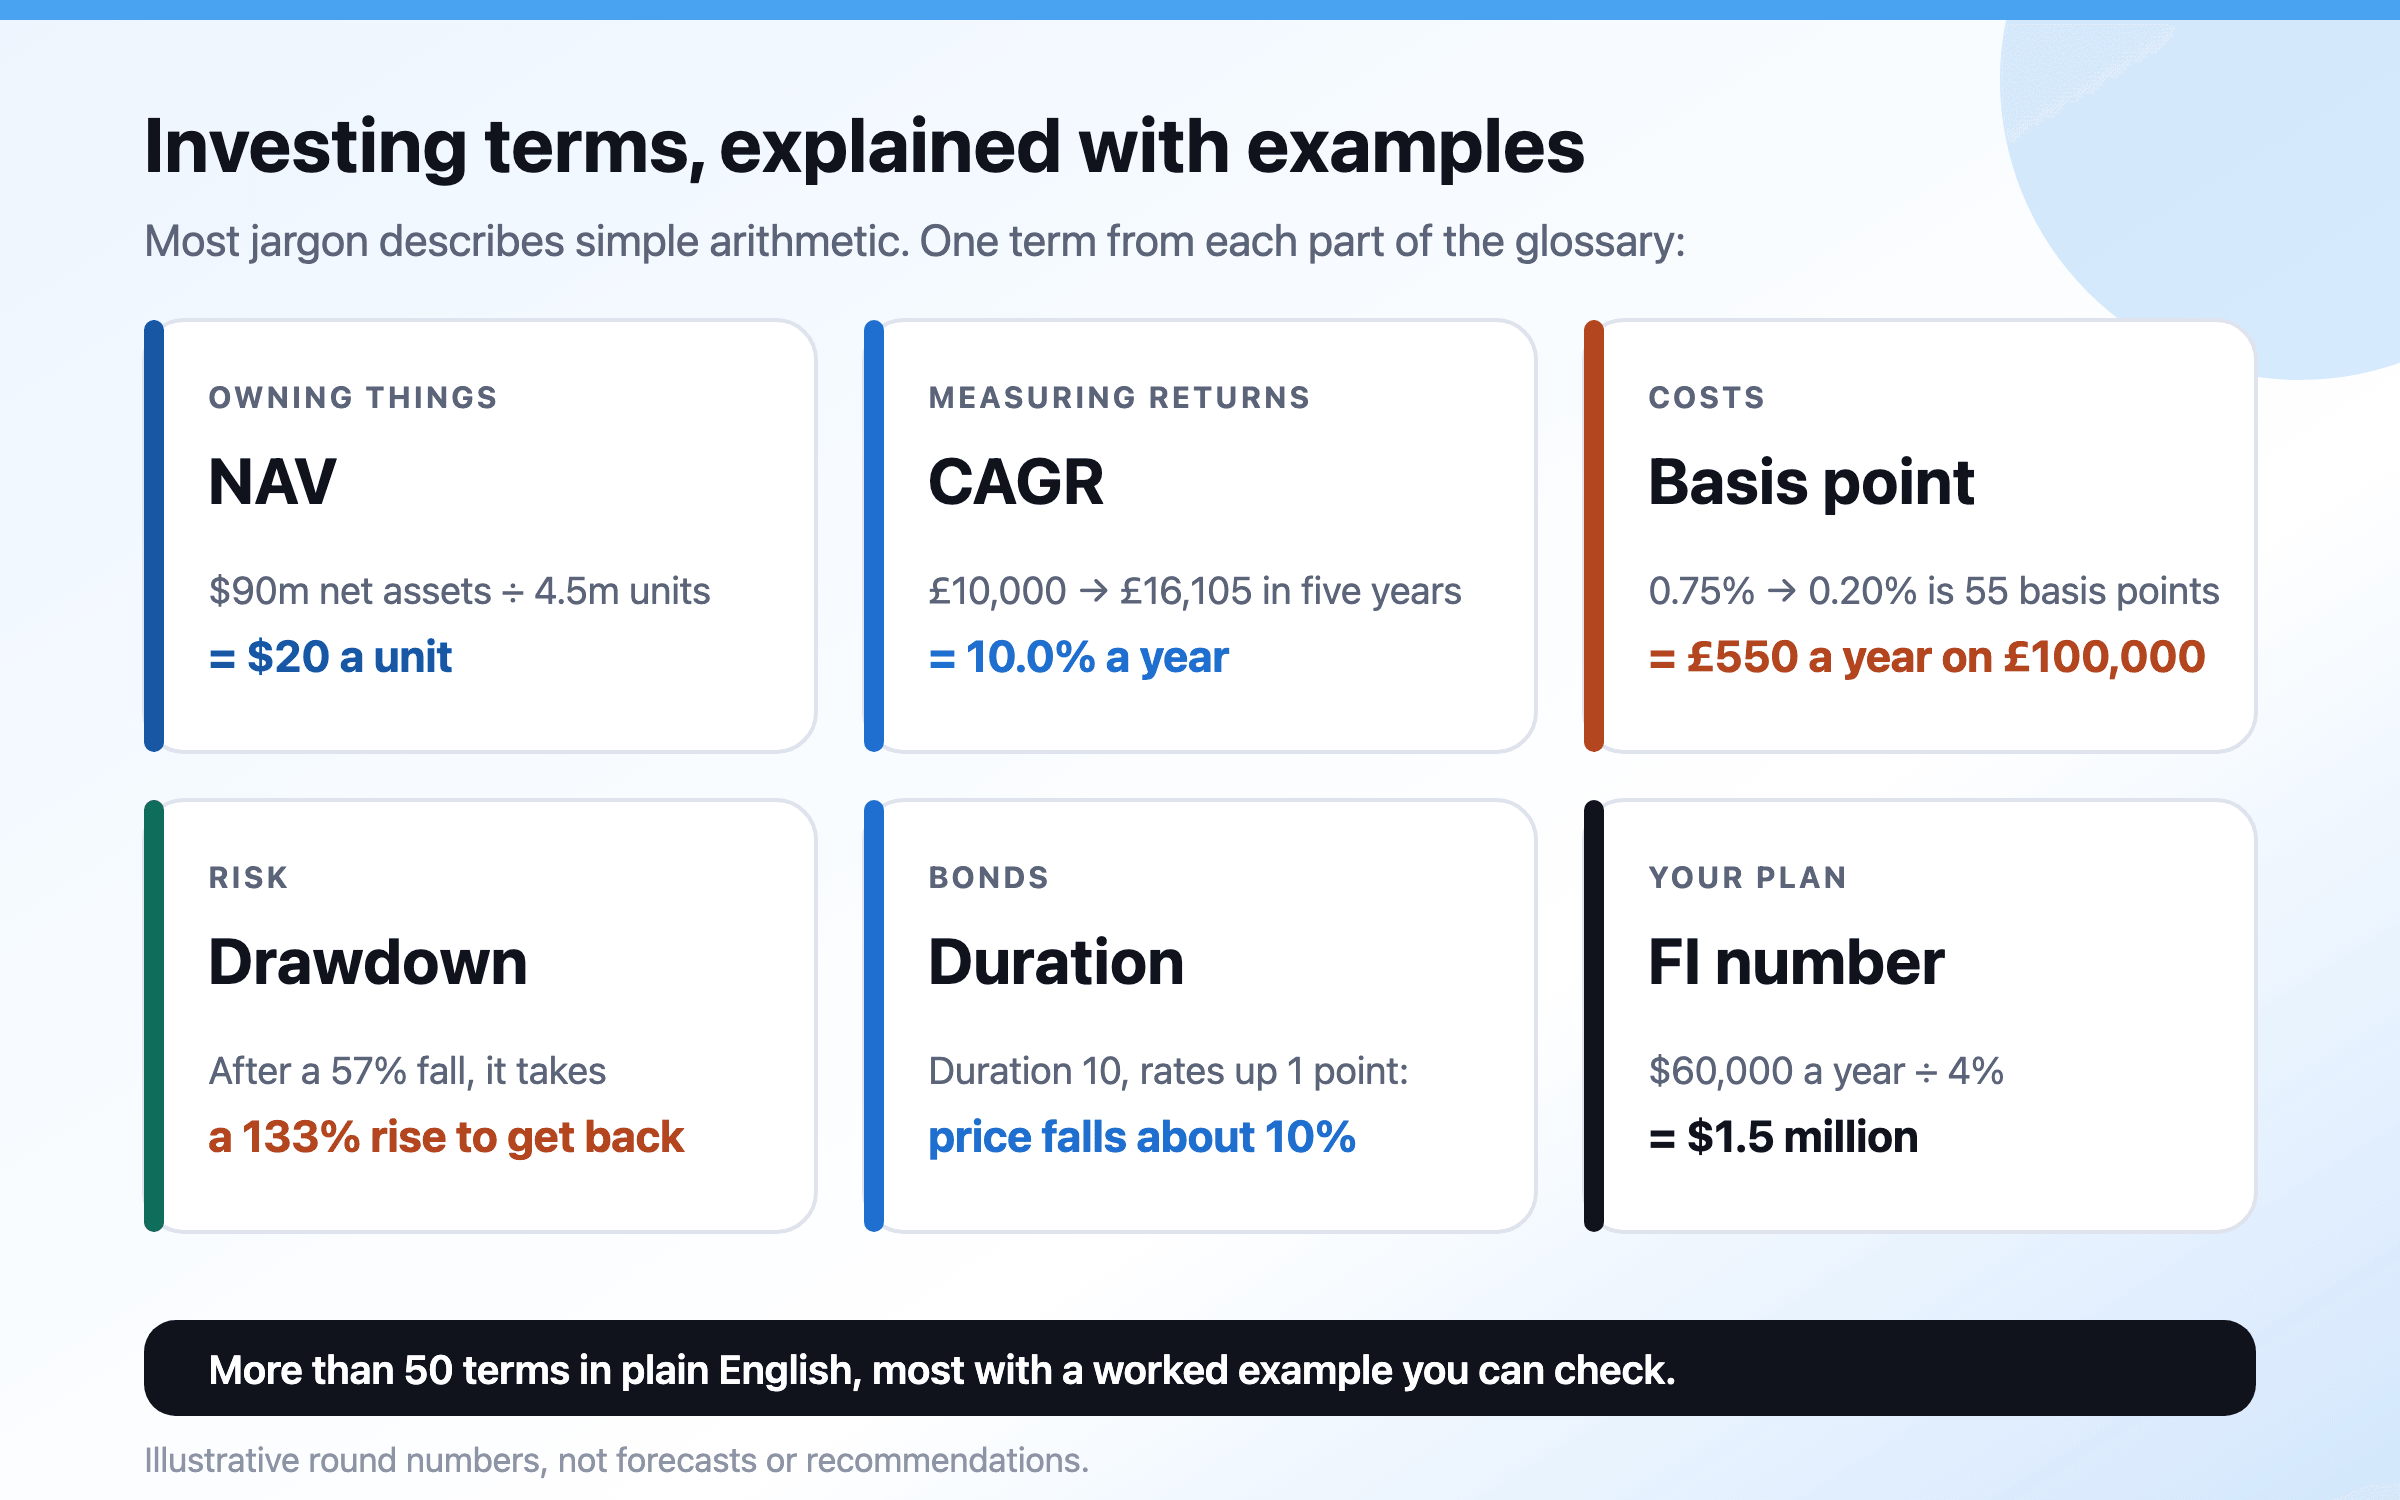
  7. การ์ดหกใบ หนึ่งใบต่ออภิธานศัพท์แต่ละหมวด คือสิ่งที่ถือ การวัดผลตอบแทน ค่าใช้จ่าย ความเสี่ยง ตราสารหนี้ และแผนของคุณ แต่ละใบแสดงศัพท์หนึ่งคำพร้อมตัวอย่างคำนวณ ได้แก่ NAV หน่วยละ $20 CAGR 10.0% 55 เบซิสพอยต์ซึ่งเท่ากับ £550 ต่อปี การร่วง 57% ที่ต้องขึ้น 133% จึงจะกลับมา duration 10 ซึ่งหมายถึงราคาลดราว 10% เมื่อดอกเบี้ยขึ้นหนึ่งจุด และตัวเลข FI $1.5 ล้านศัพท์การลงทุนที่ควรรู้ อธิบายพร้อมตัวอย่างคำนวณ
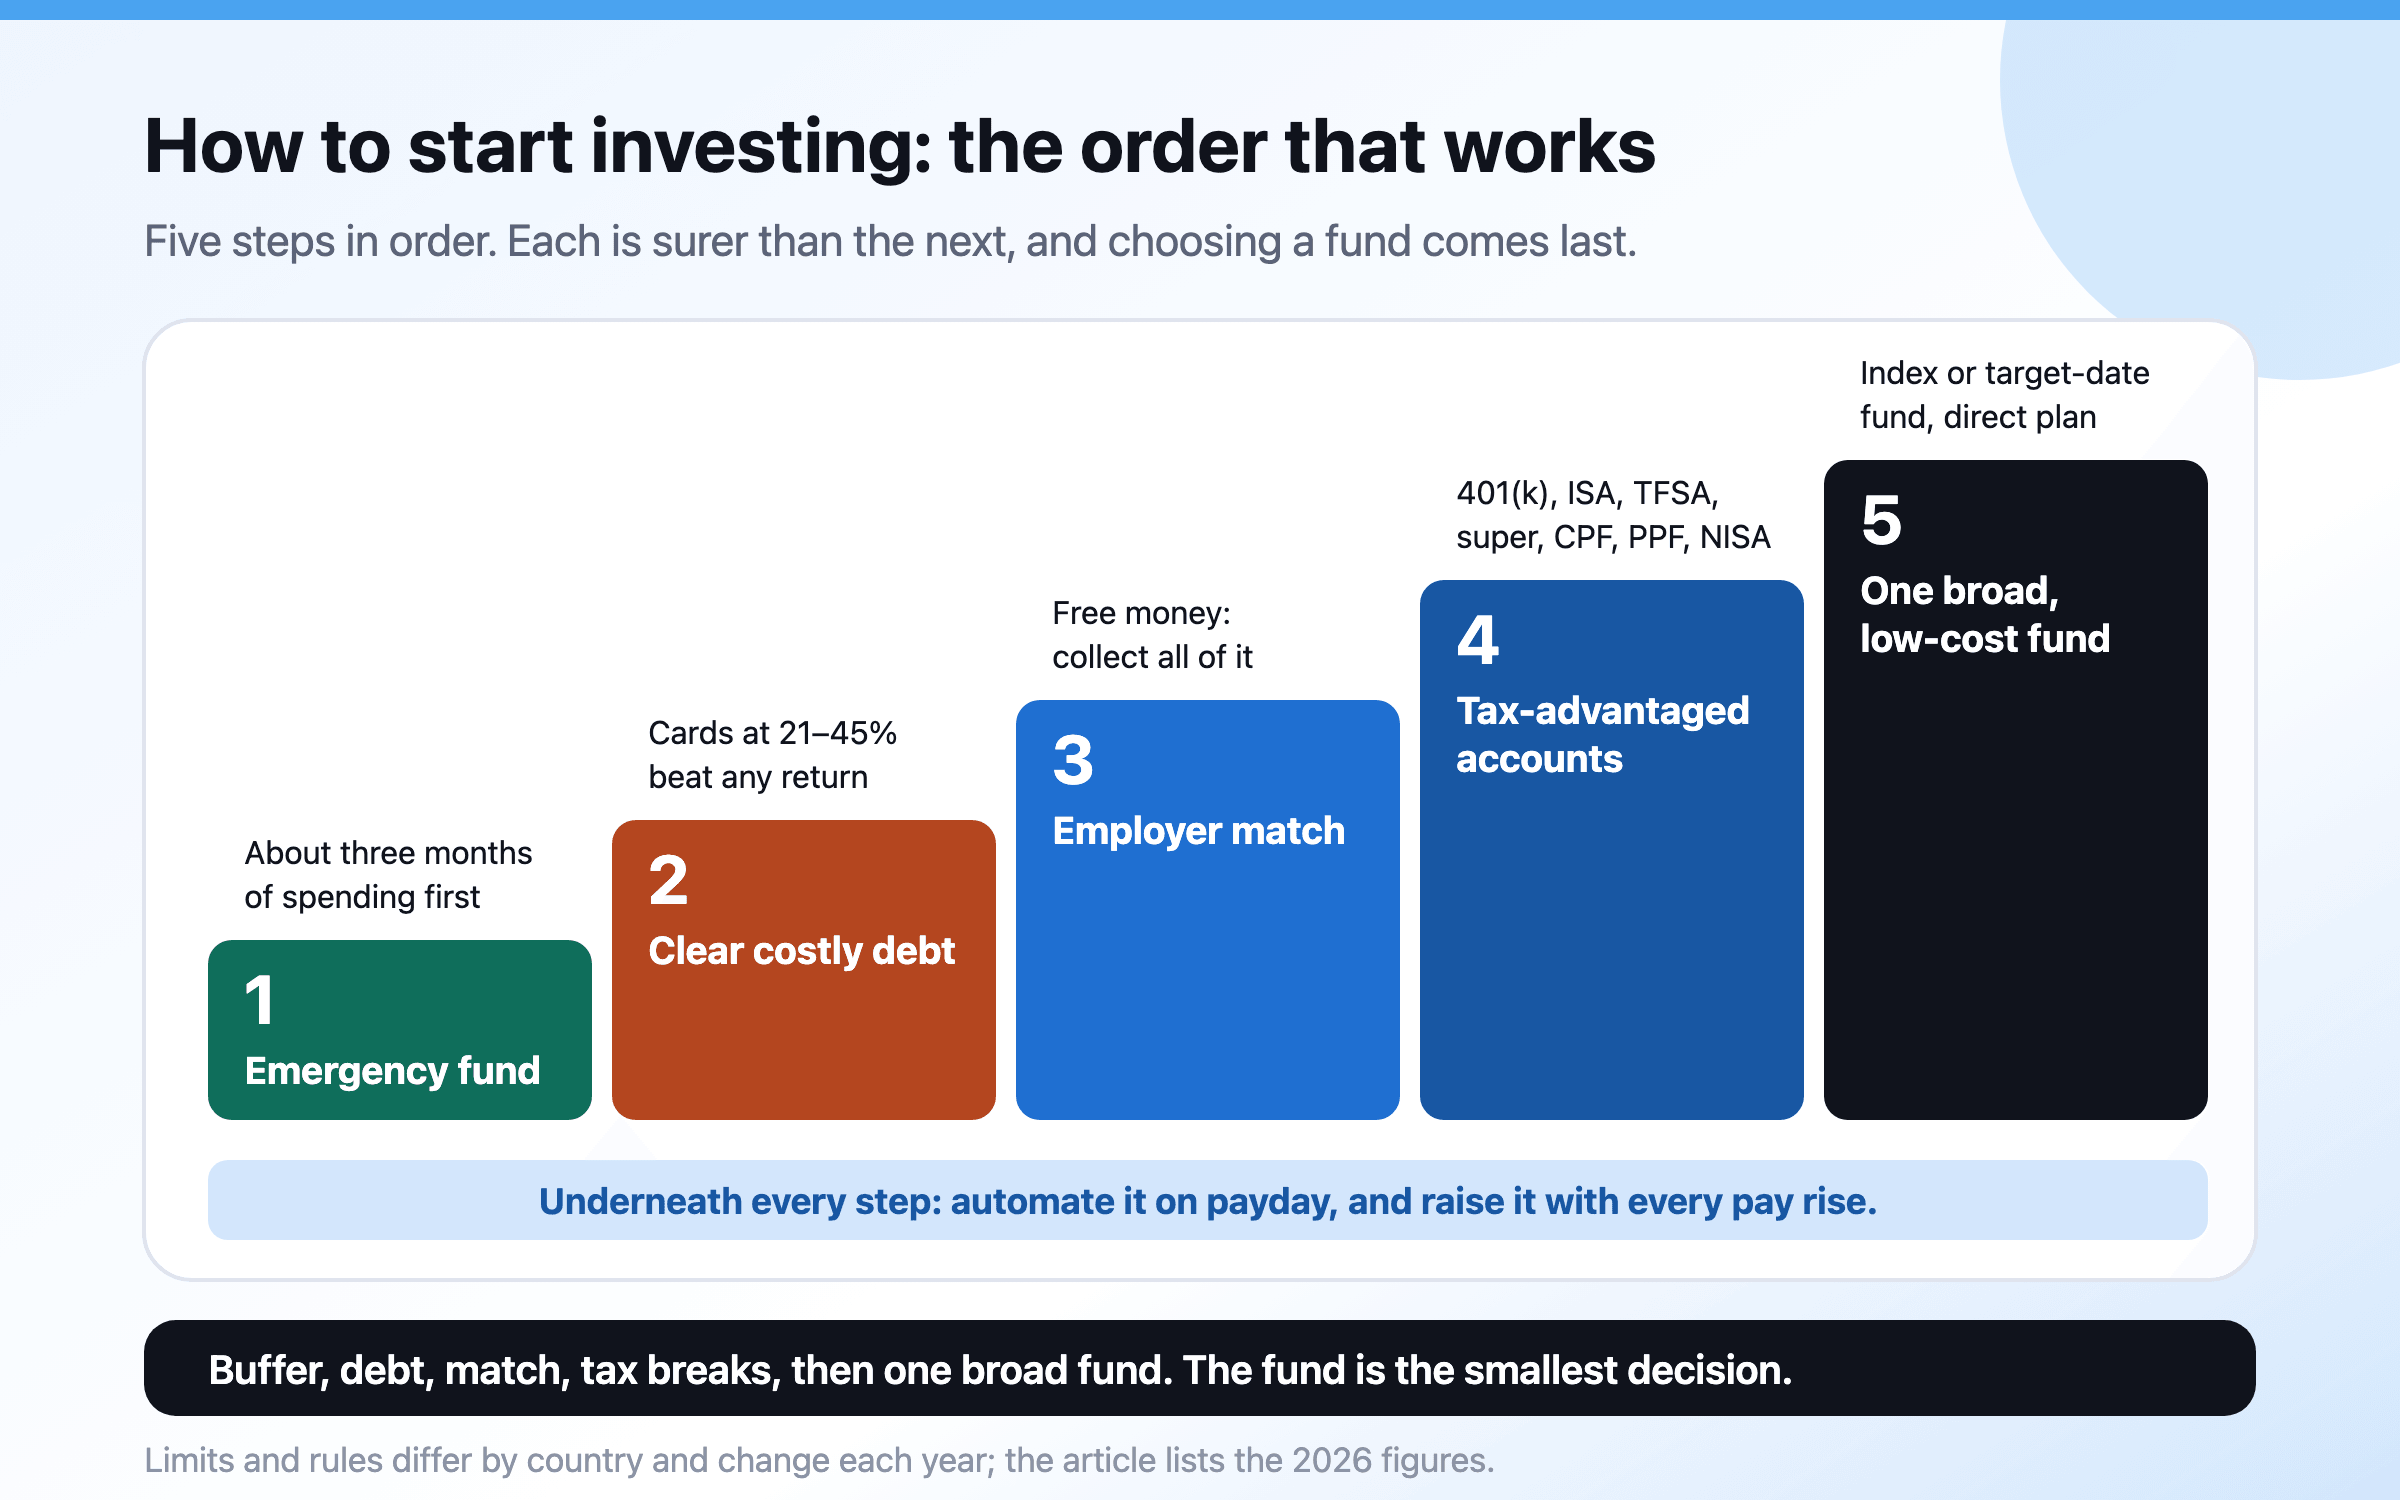
  8. บันไดห้าขั้น ได้แก่ เงินสำรองฉุกเฉินราวสามเดือนของค่าใช้จ่าย ปิดหนี้ที่ดอกเบี้ยสูงกว่าผลตอบแทนจากการลงทุน รับเงินสมทบจากนายจ้าง ใส่เงินในบัญชีที่ได้สิทธิประโยชน์ทางภาษีให้เต็ม เช่น 401(k), ISA, TFSA, super, CPF หรือ PPF และขั้นสุดท้ายคือกองทุนดัชนีที่กระจายกว้างและค่าใช้จ่ายต่ำ โดยมีระบบอัตโนมัติทำงานอยู่ใต้ทุกขั้นเริ่มลงทุนอย่างไร: ลำดับที่ได้ผล
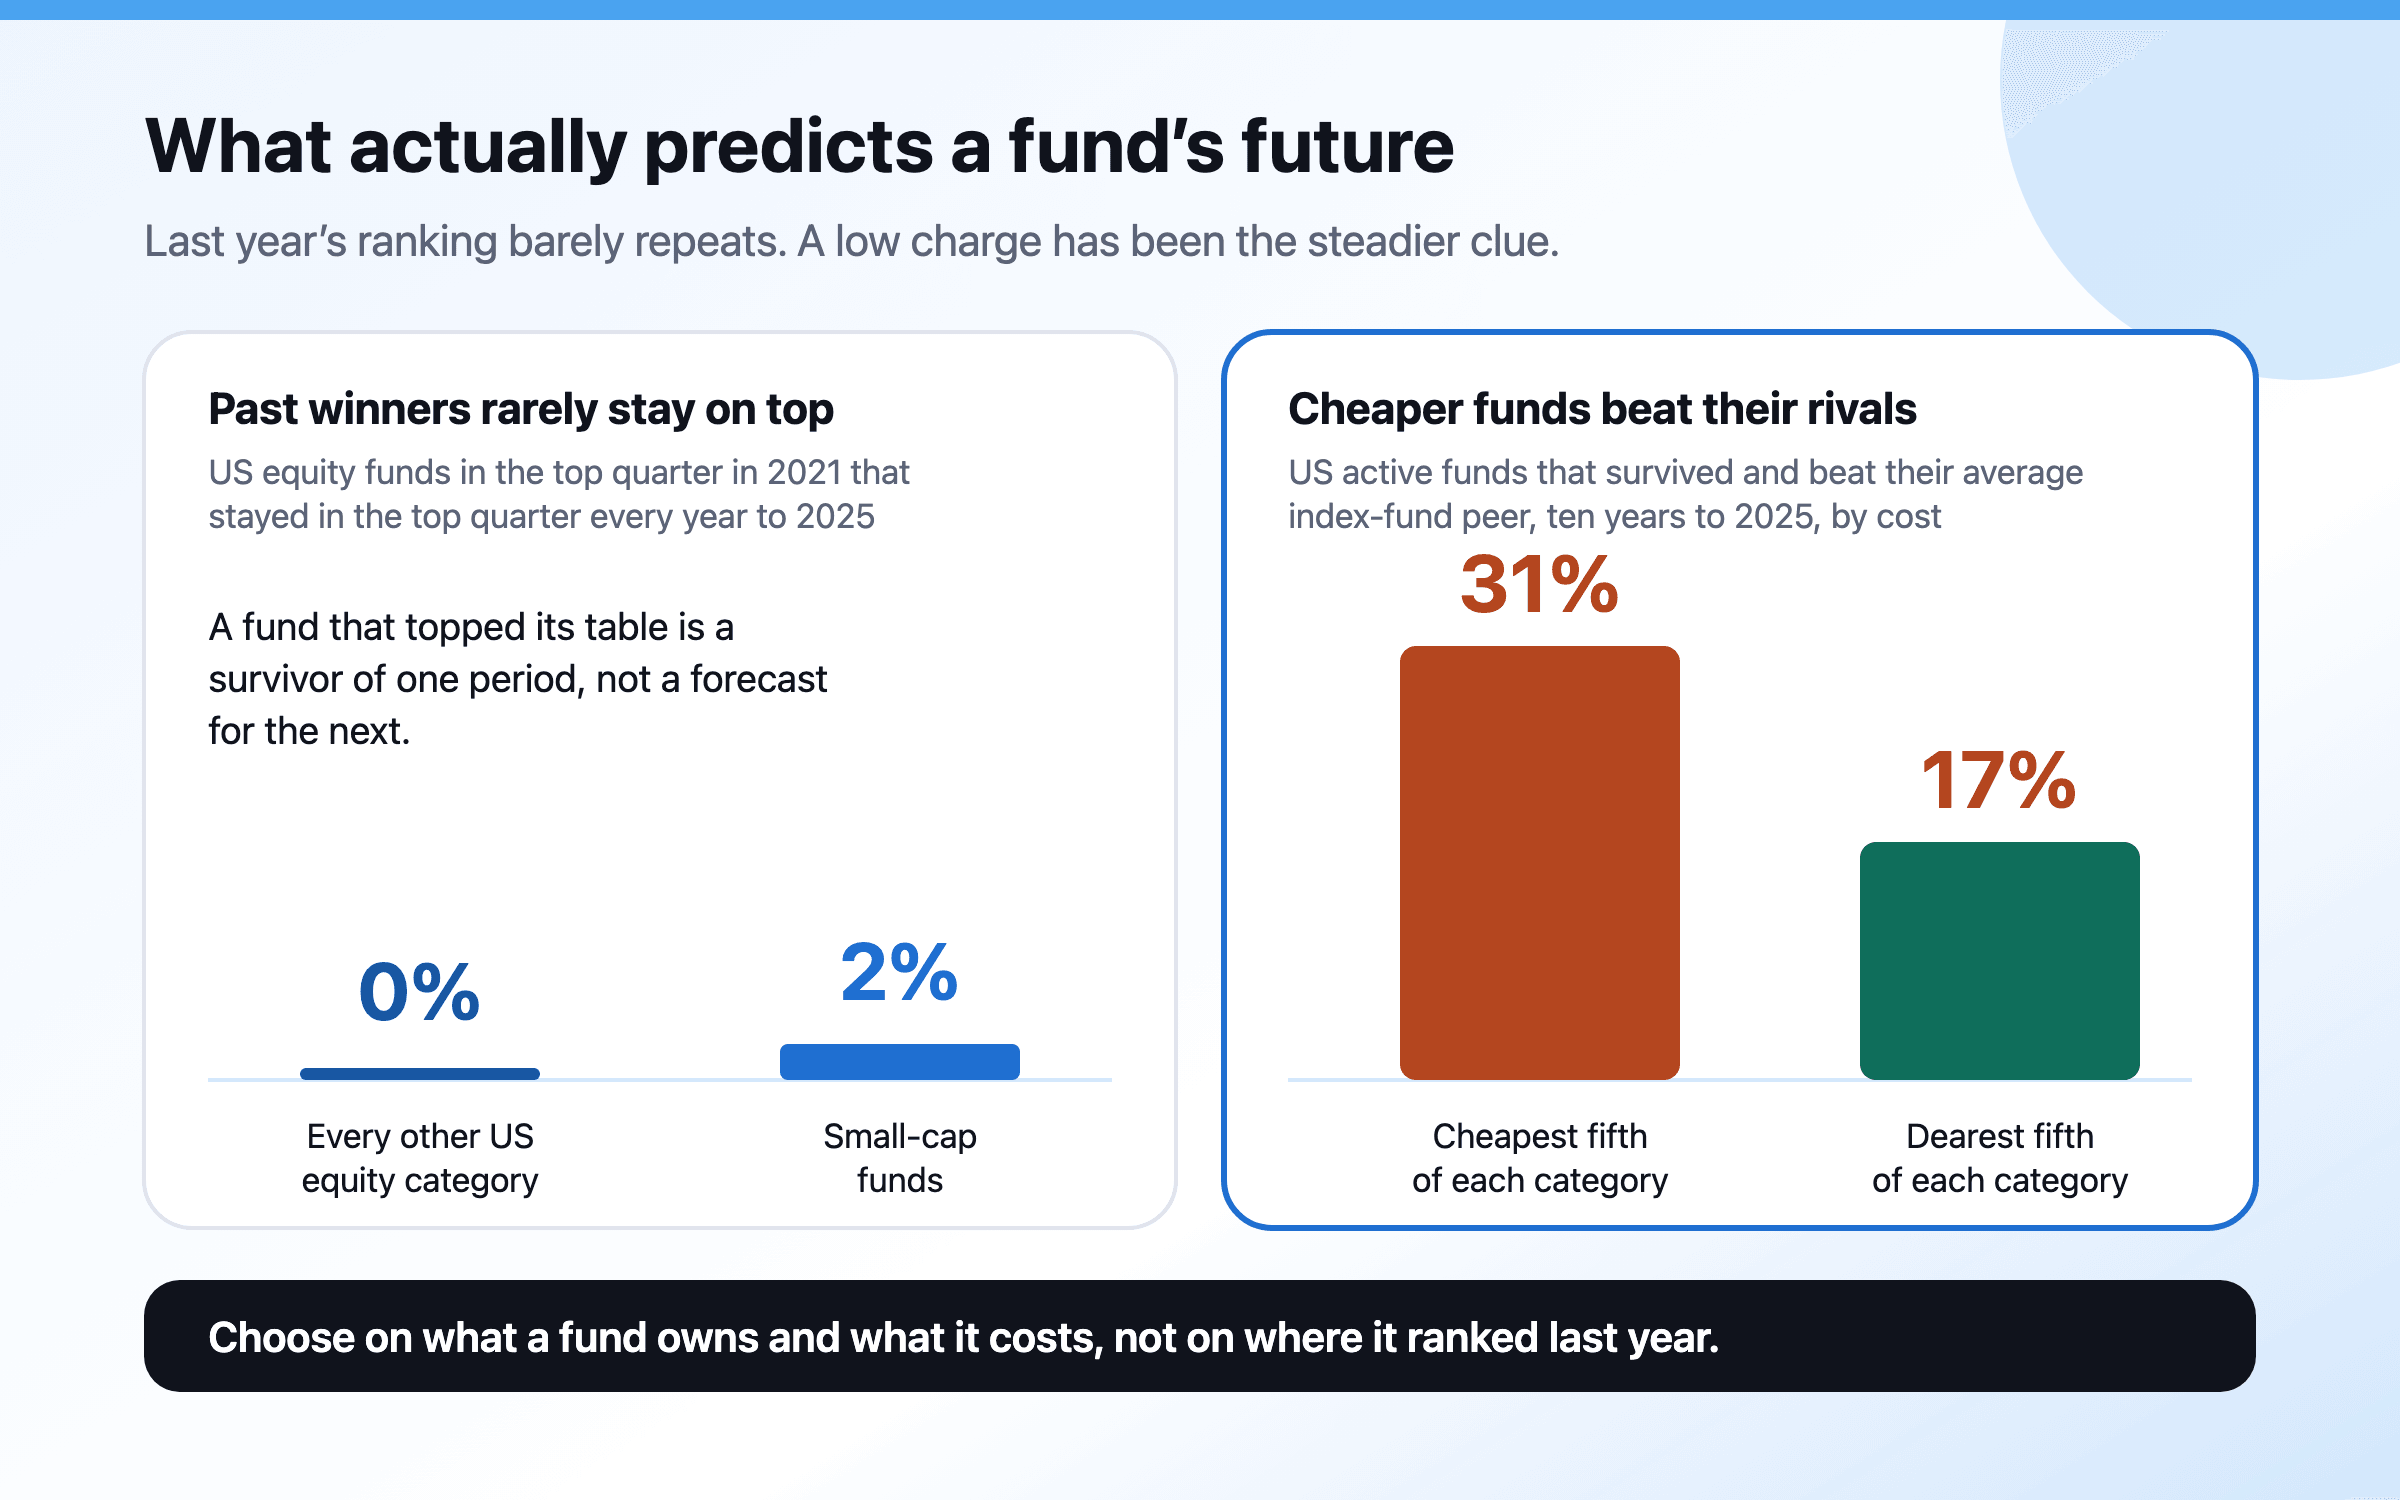
  9. สองแผงภาพ ซ้าย: ในบรรดากองทุนหุ้นสหรัฐฯ ที่อยู่ในกลุ่มหนึ่งในสี่บนสุดปี 2021 ไม่มีกองทุนนอกกลุ่มหุ้นขนาดเล็กกองใดอยู่ในกลุ่มนั้นได้ทุกปีจนถึงปี 2025 และกองทุนหุ้นขนาดเล็กทำได้ 2% ขวา: ในช่วงสิบปีถึงปี 2025 กองทุนเชิงรุกในกลุ่มหนึ่งในห้าที่ถูกที่สุดของหมวด 31% ชนะกองทุนดัชนีคู่แข่ง เทียบกับ 17% ของกลุ่มหนึ่งในห้าที่แพงที่สุดวิธีเลือกกองทุน: เช็กลิสต์ที่ใช้ได้จริง
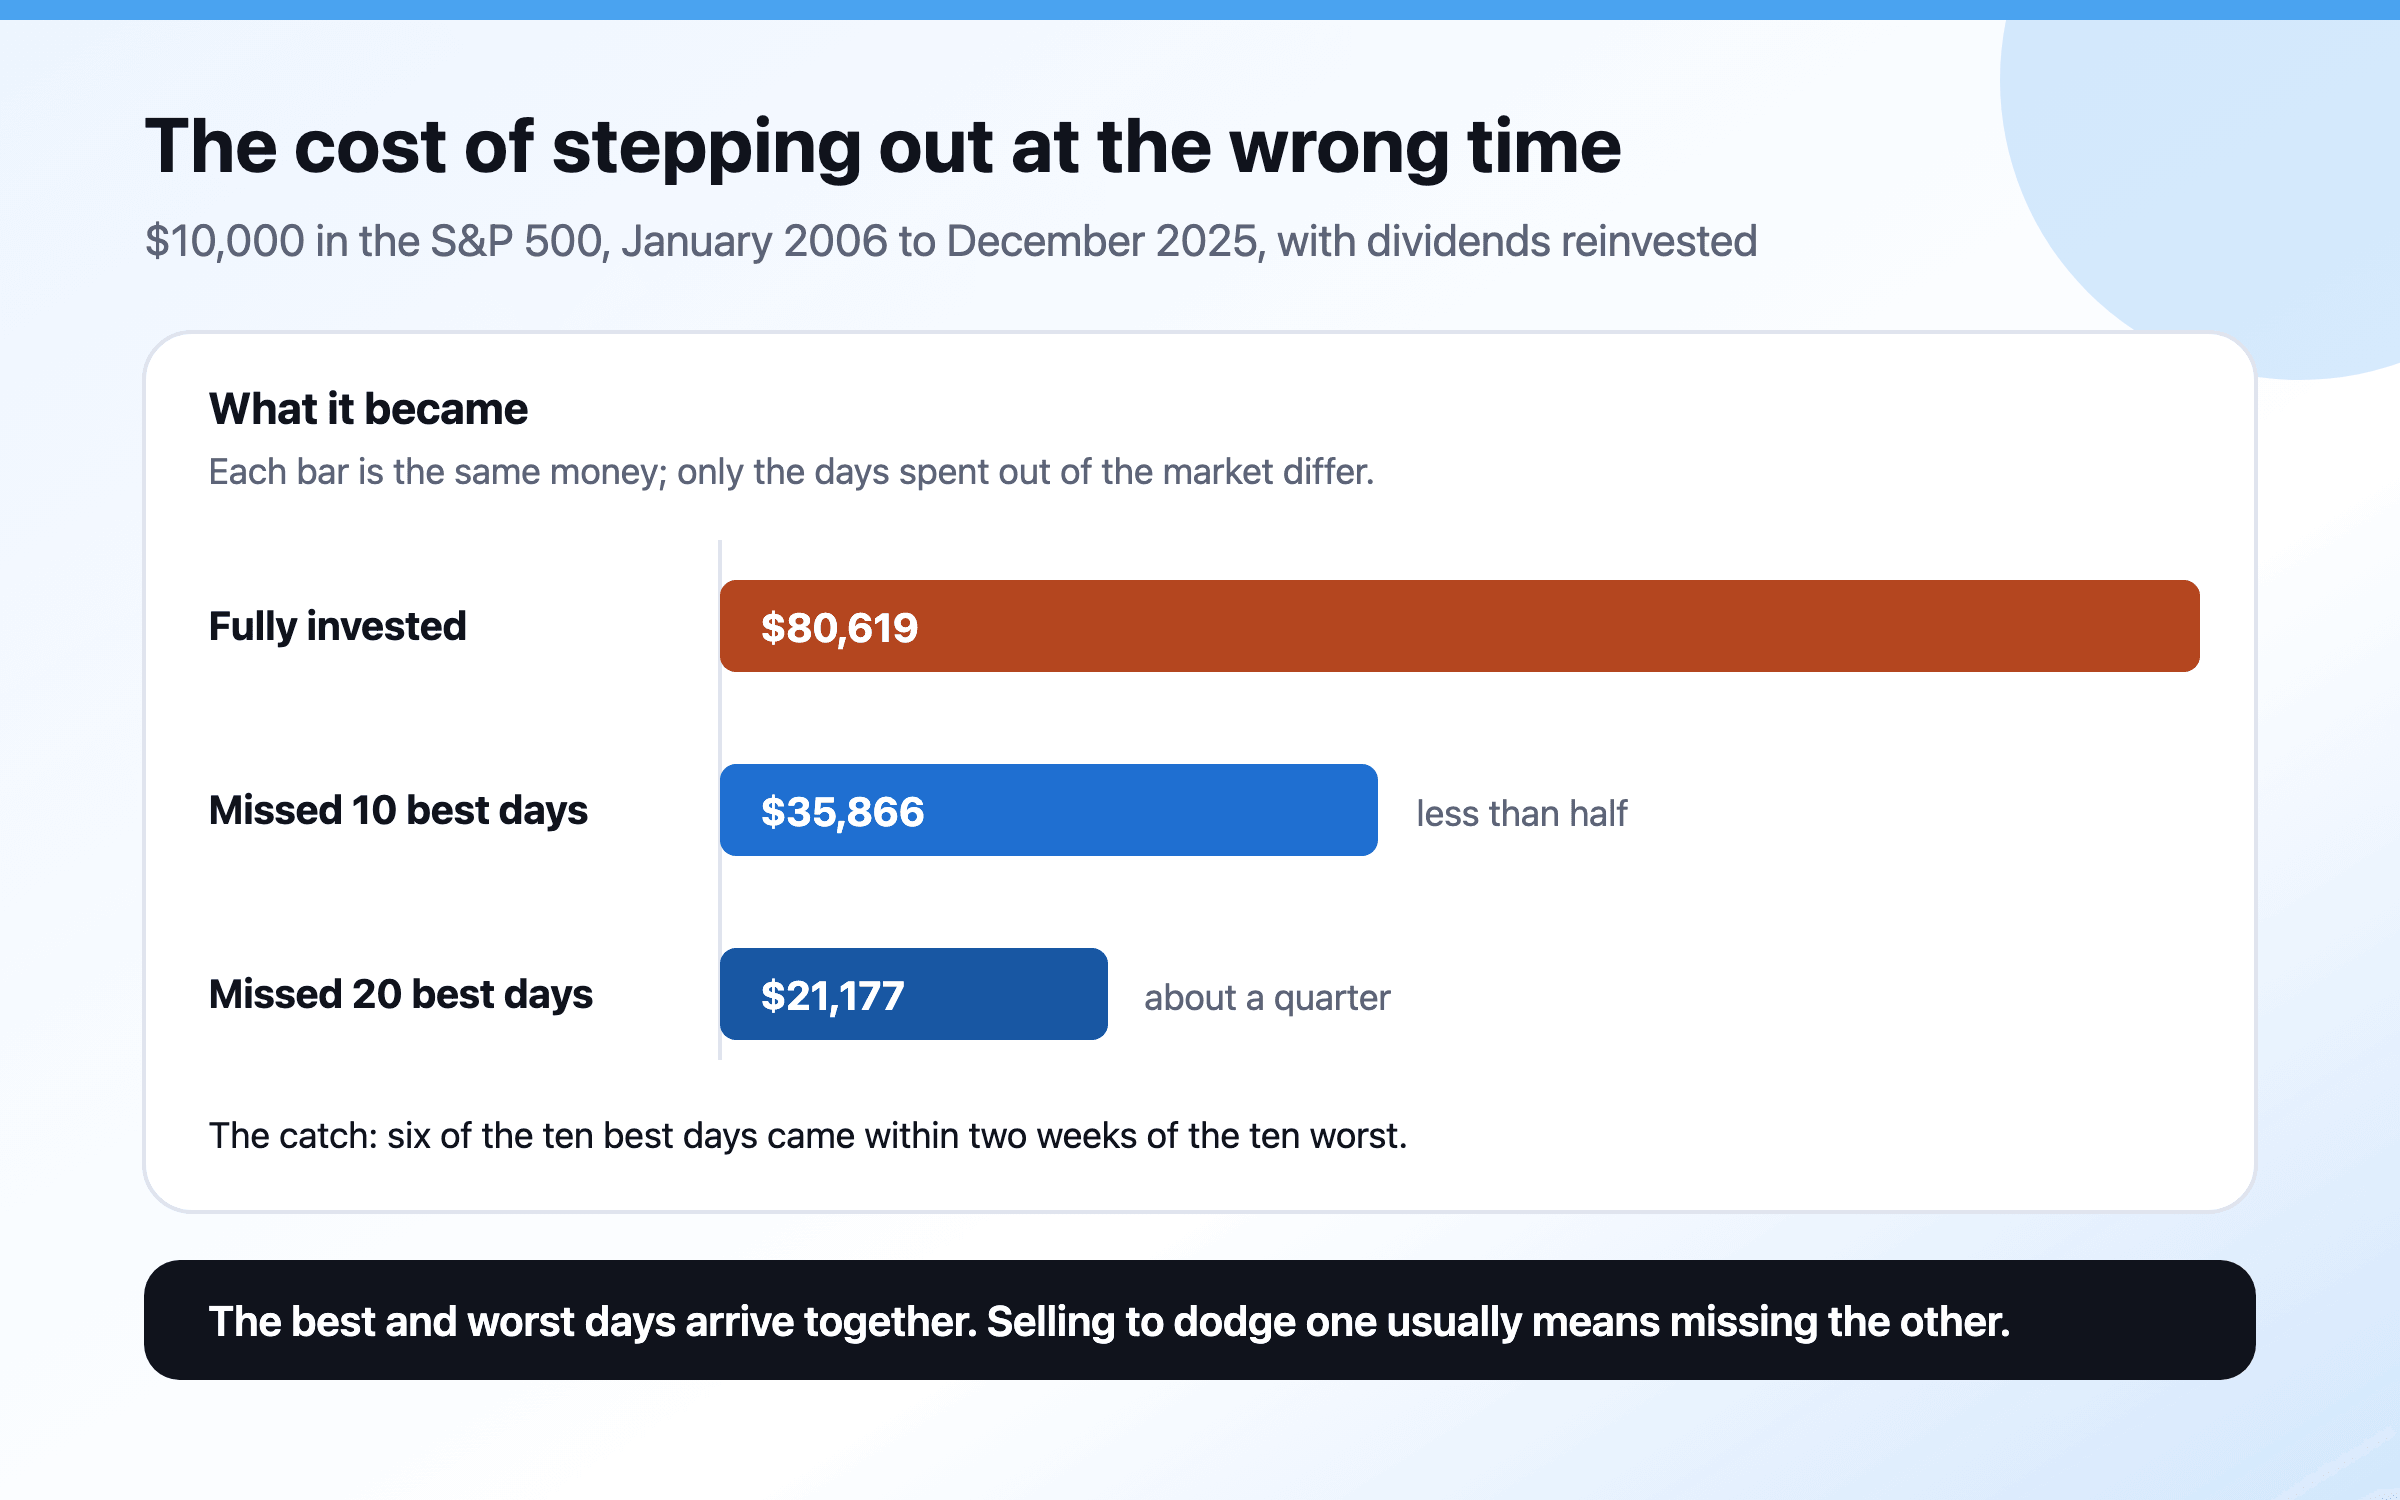
  10. กราฟแท่งแสดงว่าเงิน 10,000 ดอลลาร์ใน S&P 500 ตั้งแต่ปี 2006 ถึง 2025 กลายเป็นเท่าไร ราว 80,619 ดอลลาร์ถ้าลงทุนไว้ตลอด 35,866 ดอลลาร์ถ้าพลาดสิบวันที่ตลาดขึ้นแรงที่สุด และ 21,177 ดอลลาร์ถ้าพลาดยี่สิบวัน พร้อมหมายเหตุว่าหกในสิบวันที่ขึ้นแรงที่สุดเกิดภายในสองสัปดาห์จากสิบวันที่ลงหนักที่สุดความผิดพลาดที่พบบ่อยในการลงทุน และราคาที่ต้องจ่าย

ดูตามหัวข้อ

เก้าหัวข้อ ทุกบทความ

แต่ละหัวข้อมีหน้าของตัวเองที่รวมทุกบทความไว้

พื้นฐานการลงทุน

หุ้น กองทุนรวม ETF และตราสารหนี้ทำงานอย่างไร ศัพท์แต่ละคำหมายถึงอะไร และจะเริ่มต้นและเลือกอย่างไร พร้อมหลักฐานรองรับทุกขั้น

บทความทั้งหมด 10 บทความ →

เกษียณและ FIRE

ต้องมีเงินเท่าไรถึงพอ บำนาญรัฐจ่ายเท่าไร เริ่มช้าแล้วจะตามทันอย่างไร และงานวิจัยเรื่องอัตราถอนเงินที่ปลอดภัยว่าไว้อย่างไร

บทความทั้งหมด 9 บทความ →

การลงทุนและตลาดโลก

ผลตอบแทนข้ามประเทศตลอดหนึ่งศตวรรษ และข้อมูลกองทุนหลายสิบปี บอกอะไรเรื่องวิธีลงทุนและต้นทุนที่ต้องจ่าย

บทความทั้งหมด 9 บทความ →

เศรษฐกิจกับเงินของคุณ

อัตราดอกเบี้ย เงินเฟ้อ เศรษฐกิจถดถอย และราคาบ้าน แต่ละเรื่องส่งผลต่องบประมาณ หนี้ และเงินออมของครอบครัวอย่างไร

บทความทั้งหมด 10 บทความ →

ทักษะการเงิน

เงินสำรองฉุกเฉิน การตกงาน ประกัน การทำงบประมาณ การออมให้ได้มากขึ้น และจะปิดหนี้หรือลงทุนก่อนดี

บทความทั้งหมด 14 บทความ →

เงินข้ามประเทศและ NRI

สำหรับครัวเรือนที่หาเงินในประเทศหนึ่งและจะไปอยู่อีกประเทศ ทั้งเรื่องสกุลเงิน การลงทุนกระจุกในประเทศตัวเอง เงินบำเหน็จเมื่อสิ้นสุดการจ้าง และการโอนเงินกลับบ้าน

บทความทั้งหมด 5 บทความ →

การศึกษาและลูก

ค่าเทอมและค่าครองชีพทั้งในประเทศและต่างประเทศ รายได้ที่ปริญญาช่วยเพิ่ม หนี้การศึกษา และการรักษาอิสรภาพทางการเงินของตัวเองให้ยังไปตามแผน

บทความทั้งหมด 6 บทความ →

ครอบครัวและพฤติกรรม

การคุยเรื่องเงิน การวางแผนด้วยกัน การดูแลพ่อแม่ และทำให้คนสำคัญรู้ว่าทุกอย่างอยู่ที่ไหน

บทความทั้งหมด 9 บทความ →

รายงานข้อมูล

สร้างจากผลสำรวจและอัตราที่เผยแพร่แล้วซึ่ง Nivritee ใช้วางแผน ไม่เคยมาจากแผนของใคร

บทความทั้งหมด 4 บทความ →

เราทำงานอย่างไร

ก่อนเราเผยแพร่ตัวเลข

มีแหล่งที่มา ไม่อย่างนั้นก็ไม่แสดง

ทุกตัวเลขในบทความระบุแหล่งที่มา และชุดทดสอบจะไม่ยอมให้ระบบผ่านถ้ามีตัวเลขที่ไม่มีแหล่งที่มา งานของผู้เขียนถูกสรุปและให้เครดิต ไม่เคยคัดลอกมาทั้งหมด

ไม่มีก็คือไม่มี

ไม่มีการประมาณค่าแทรกหรือยืมตัวเลขจากตลาดอื่นมาอุดช่องว่าง ตัวเลขที่แต่งขึ้นแต่ดูน่าเชื่อแย่กว่าช่องว่างที่เห็นชัด เพราะมีเพียงอย่างหลังที่มองเห็นได้

ข้อมูล ไม่ใช่คำแนะนำ

งานวิจัยอธิบายว่าสิ่งต่างๆ ทำงานอย่างไรและหลักฐานบอกอะไร ส่วนจะทำอะไรกับเงินของคุณขึ้นอยู่กับตัวคุณ แผนของคุณ และผู้เชี่ยวชาญที่มีใบอนุญาต

ฟรี เป็นกลาง และเป็นส่วนตัว

แนวคิดแบบแฟมิลี่ออฟฟิศ ที่ทุกครอบครัวใช้ได้ฟรี

ที่นี่ไม่มีอะไรขาย จึงไม่มีอะไรผลักคุณไปทางไหน คุณอ่านตัวเลขเอง และตัดสินใจเอง

  • เราไม่ขายผลิตภัณฑ์การเงินไม่มีค่าคอมมิชชัน ไม่มีกองทุนของเราเอง และไม่รับค่าแนะนำลูกค้า
  • เราไม่ขายข้อมูล และไม่มีโฆษณาไม่มียอดเงินใดจากแผนของคุณไปอยู่ในอีเมลหรือเครื่องมือวิเคราะห์การใช้งาน
  • ไม่มีใครใน Nivritee เปิดดูแผนของคุณได้เพราะไม่มีหน้าจอไหนที่แสดงแผนของคุณให้เราดูได้

ทีนี้ลองคำนวณกับเงินของคุณเอง

Nivritee ประมาณการแผนของครอบครัวคุณในประเทศที่คุณจะไปอยู่ ติดตามการลงทุนทุกอย่างในสกุลเงินเดียว และแสดงว่าเงินทุกปอนด์ ดอลลาร์ หรือรูปีควรอยู่ตรงไหน ใช้ฟรี และไม่มีใครที่นี่อ่านแผนของคุณ