งานวิจัย Nivritee · ทักษะการเงิน

การออม การใช้จ่าย เหตุฉุกเฉิน และประกัน

เงินสำรองฉุกเฉิน การตกงาน ประกัน การทำงบประมาณ การออมให้ได้มากขึ้น และจะปิดหนี้หรือลงทุนก่อนดี 14 บทความ ทุกตัวเลขมีแหล่งที่มา

ทำไมเช็กเงินทุกเดือนจึงดีกว่างบประมาณรายปี

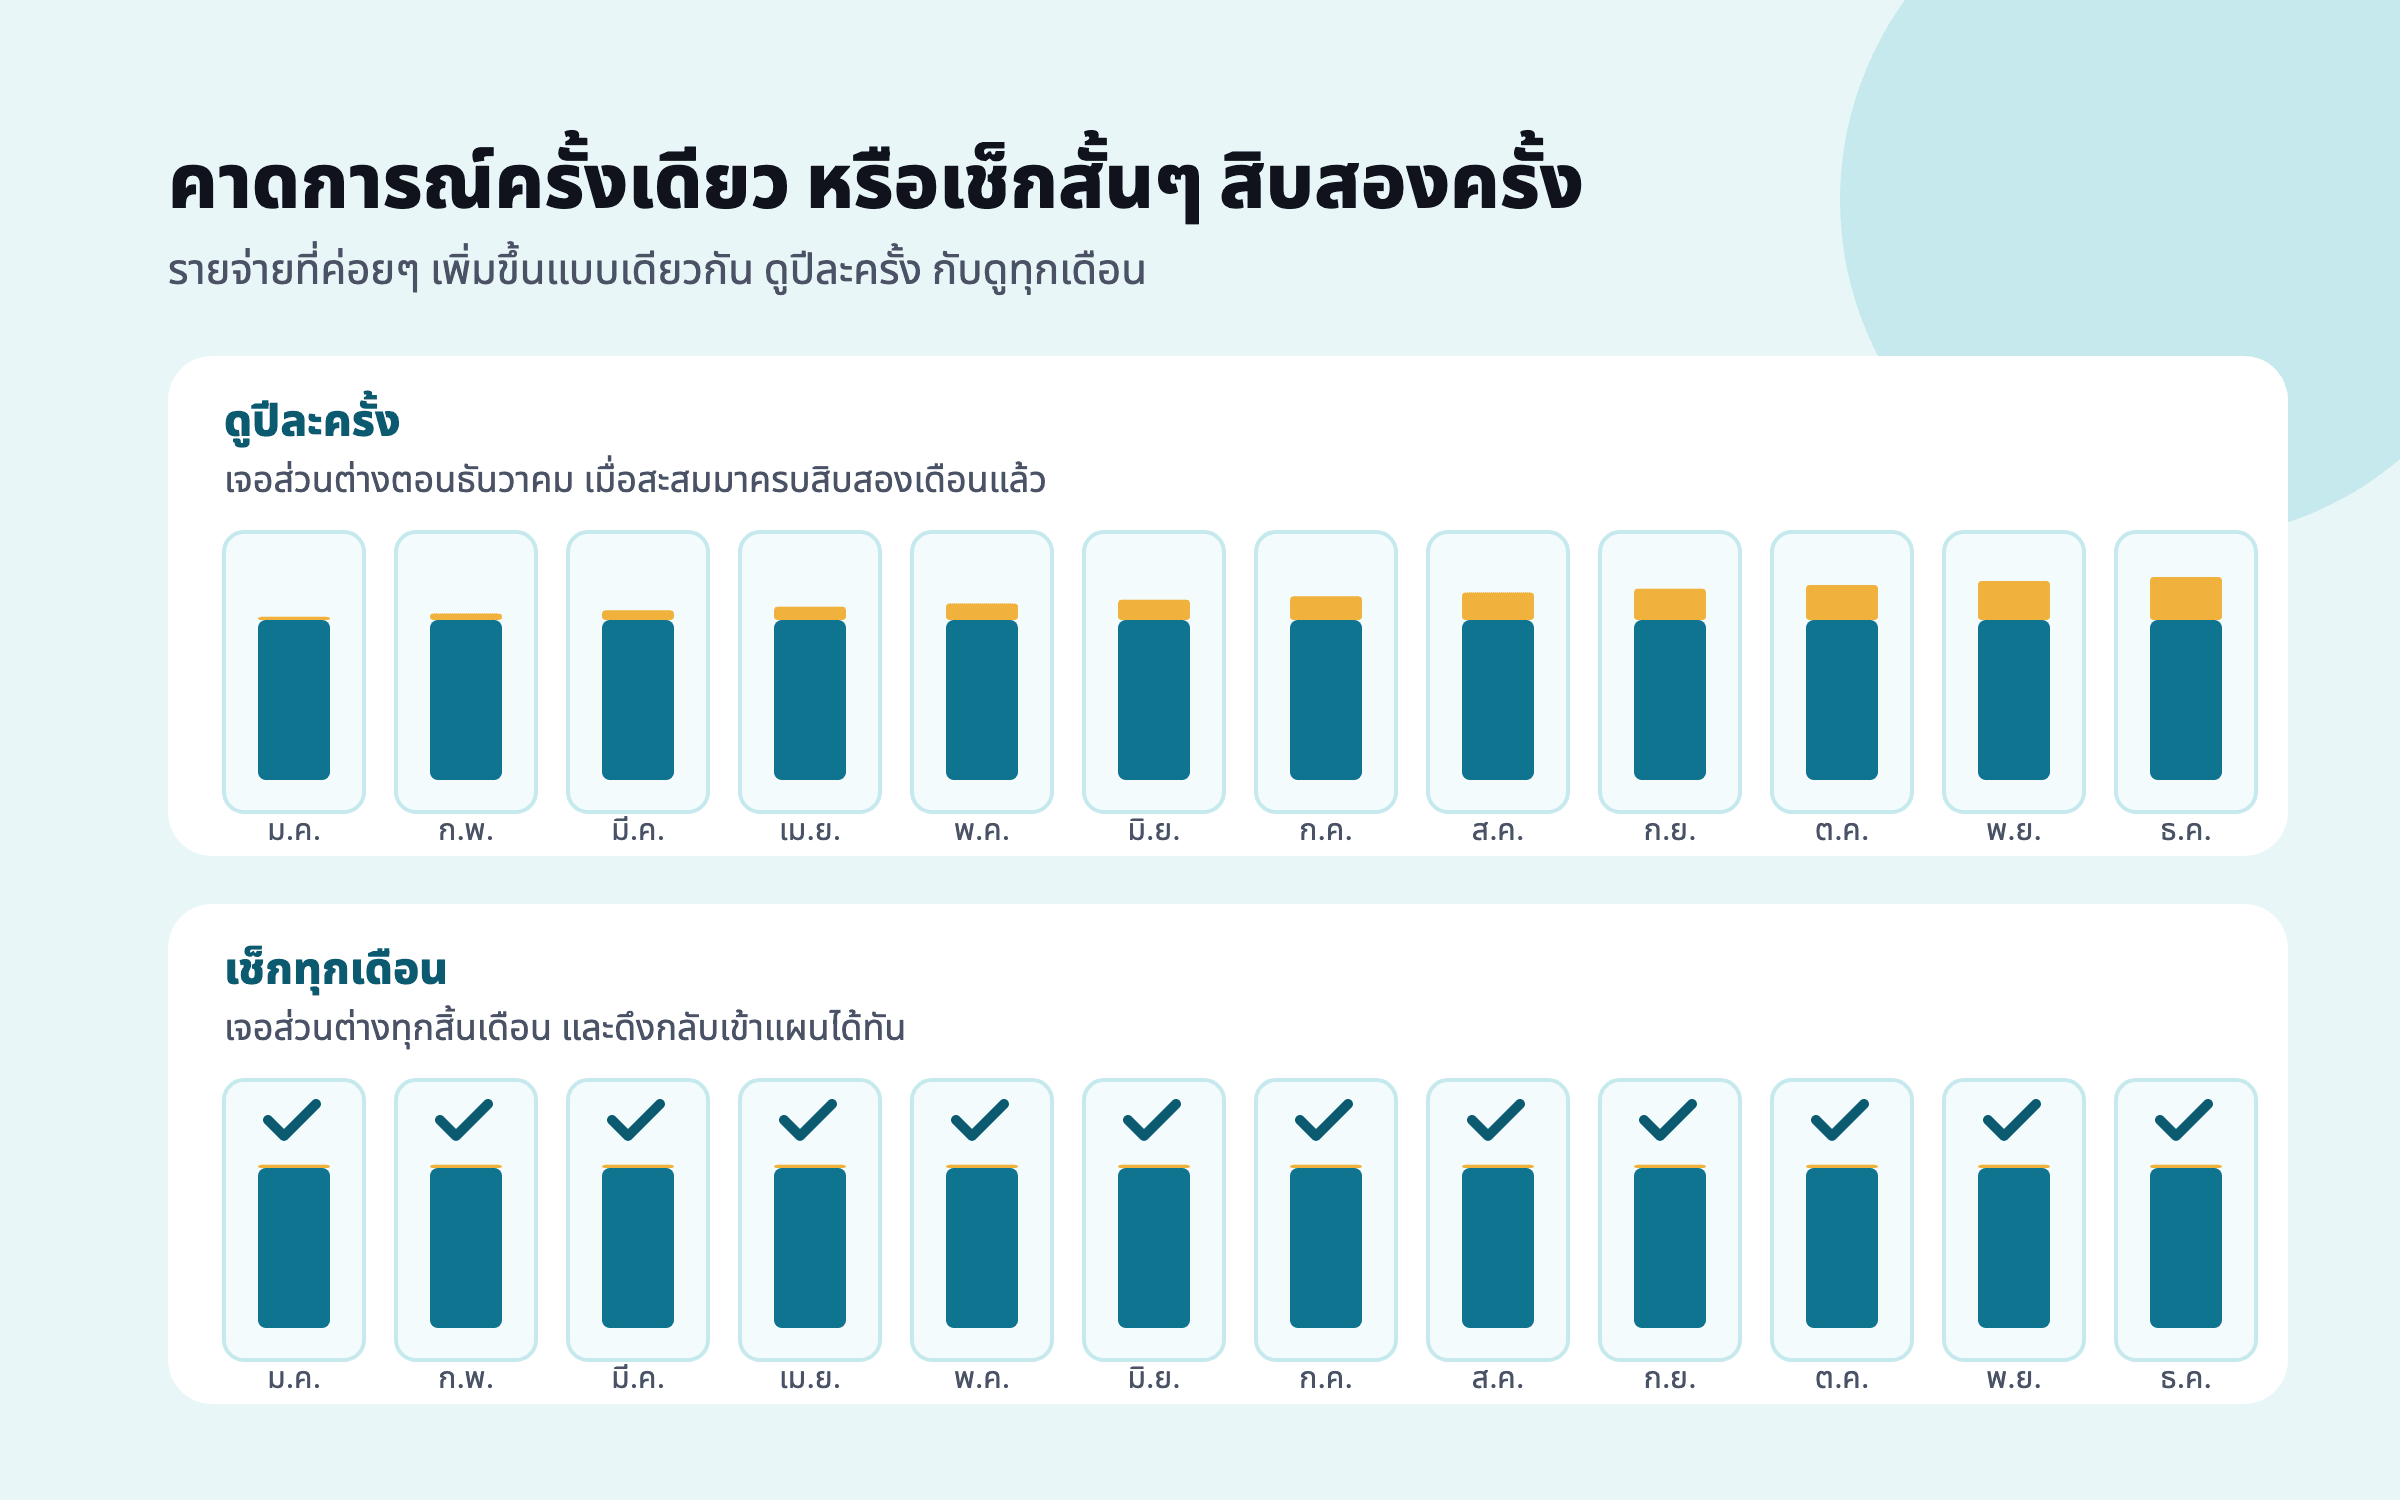
คนเรามักประเมินสิ่งที่รออยู่ข้างหน้าต่ำไป แม้จะถูกขอให้คิดถึงกรณีที่แย่ที่สุดแล้วก็ตาม ในงานวิจัยคลาสสิก นักศึกษาใช้เวลาทำวิทยานิพนธ์ 55.5 วัน ทั้งที่คาดว่าจะเสร็จใน 33.9 วัน งบรายปีก็เป็นการคาดการณ์แบบนั้น การเช็กสั้นๆ ทุกสิ้นเดือนช่วยจับส่วนต่างได้ตั้งแต่ยังเล็ก เห็นเดือนที่มีรายจ่ายนานๆ ครั้งก่อนมาถึง และทำให้ทุกเดือนอยู่ในบันทึก
ทักษะการเงิน

ทุกบทความในหัวข้อนี้

จัดการเงินแต่ละเดือนแบบไม่เครียด

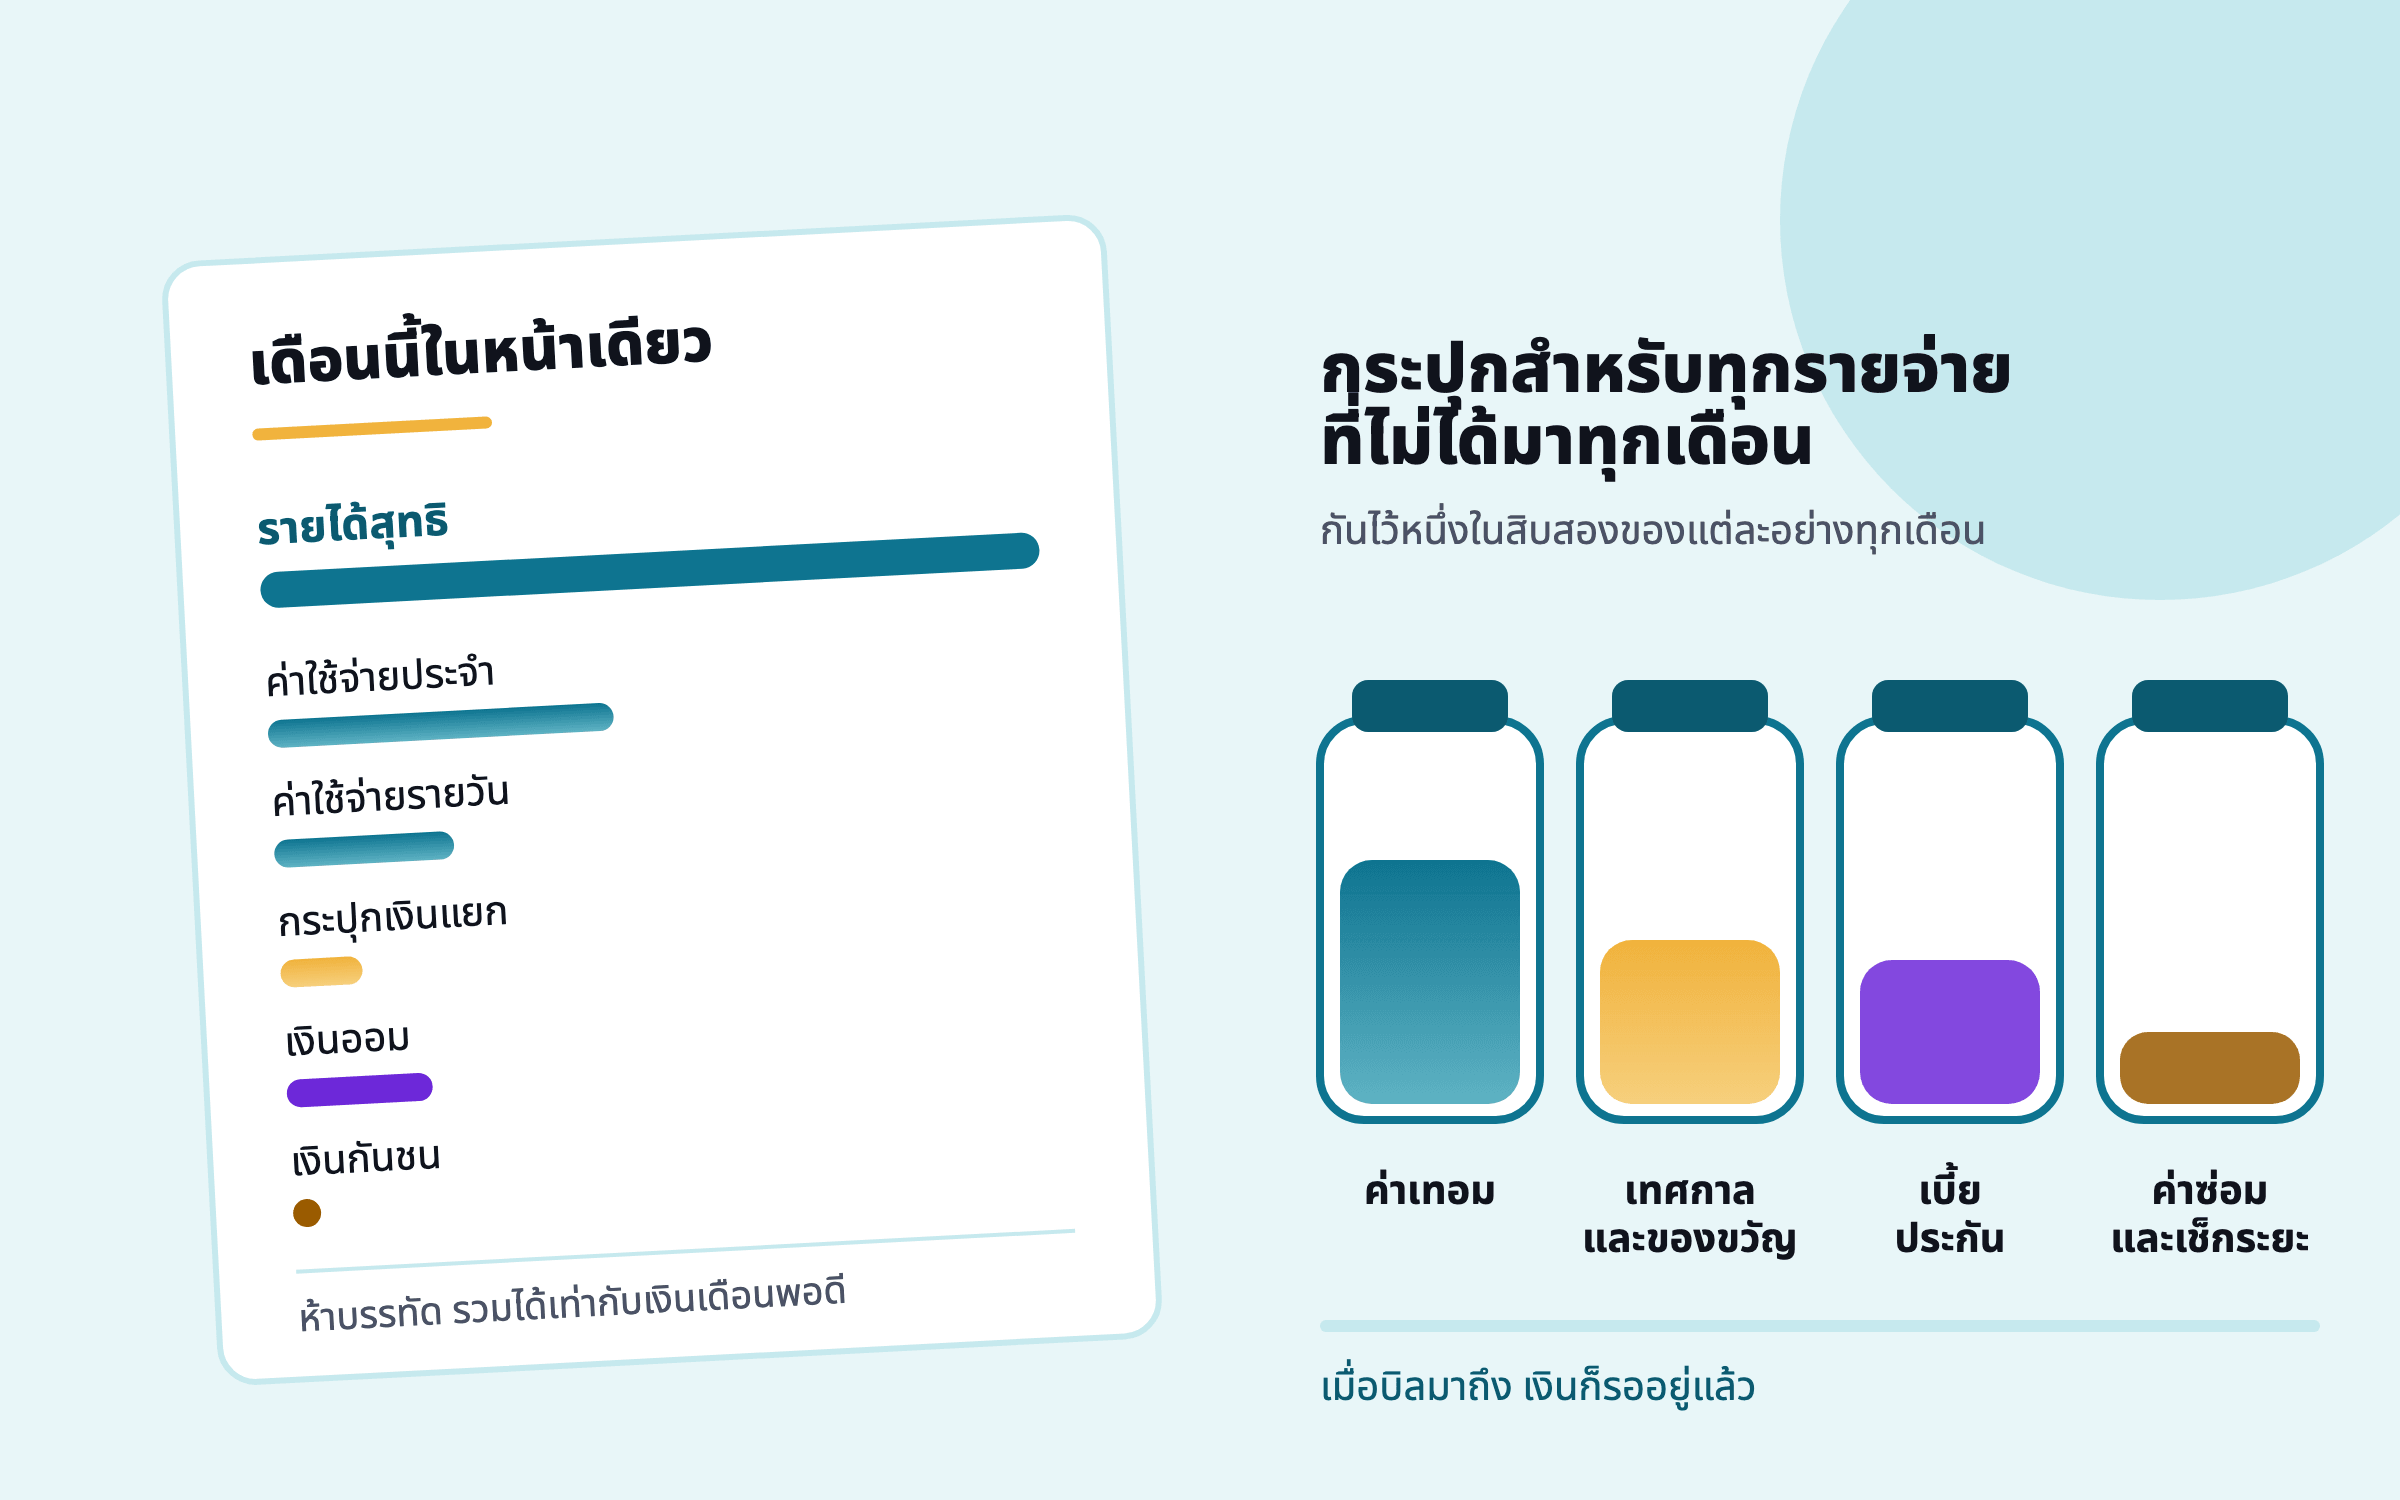
ในผลสำรวจของ APA ปี 2026 ผู้ใหญ่ในสหรัฐฯ 77% บอกว่าค่าครองชีพเป็นต้นเหตุสำคัญของความเครียด และราคาสินค้าในเดือนกันยายนสูงขึ้น 3.7% ในสหรัฐฯ และ 5.54% ในอินเดีย ครอบครัวหนึ่งในหาดใหญ่แสดงวิธีแก้ คือหน้าเดียวสำหรับทั้งเดือน กระปุกสำหรับรายจ่ายที่ไม่ได้มาทุกเดือน ตั้งโอนอัตโนมัติวันเงินเดือนออก และยี่สิบนาทีต่อสัปดาห์

ก่อนถูกเลิกจ้าง: แผนการเงินเมื่องานเริ่มไม่มั่นคง

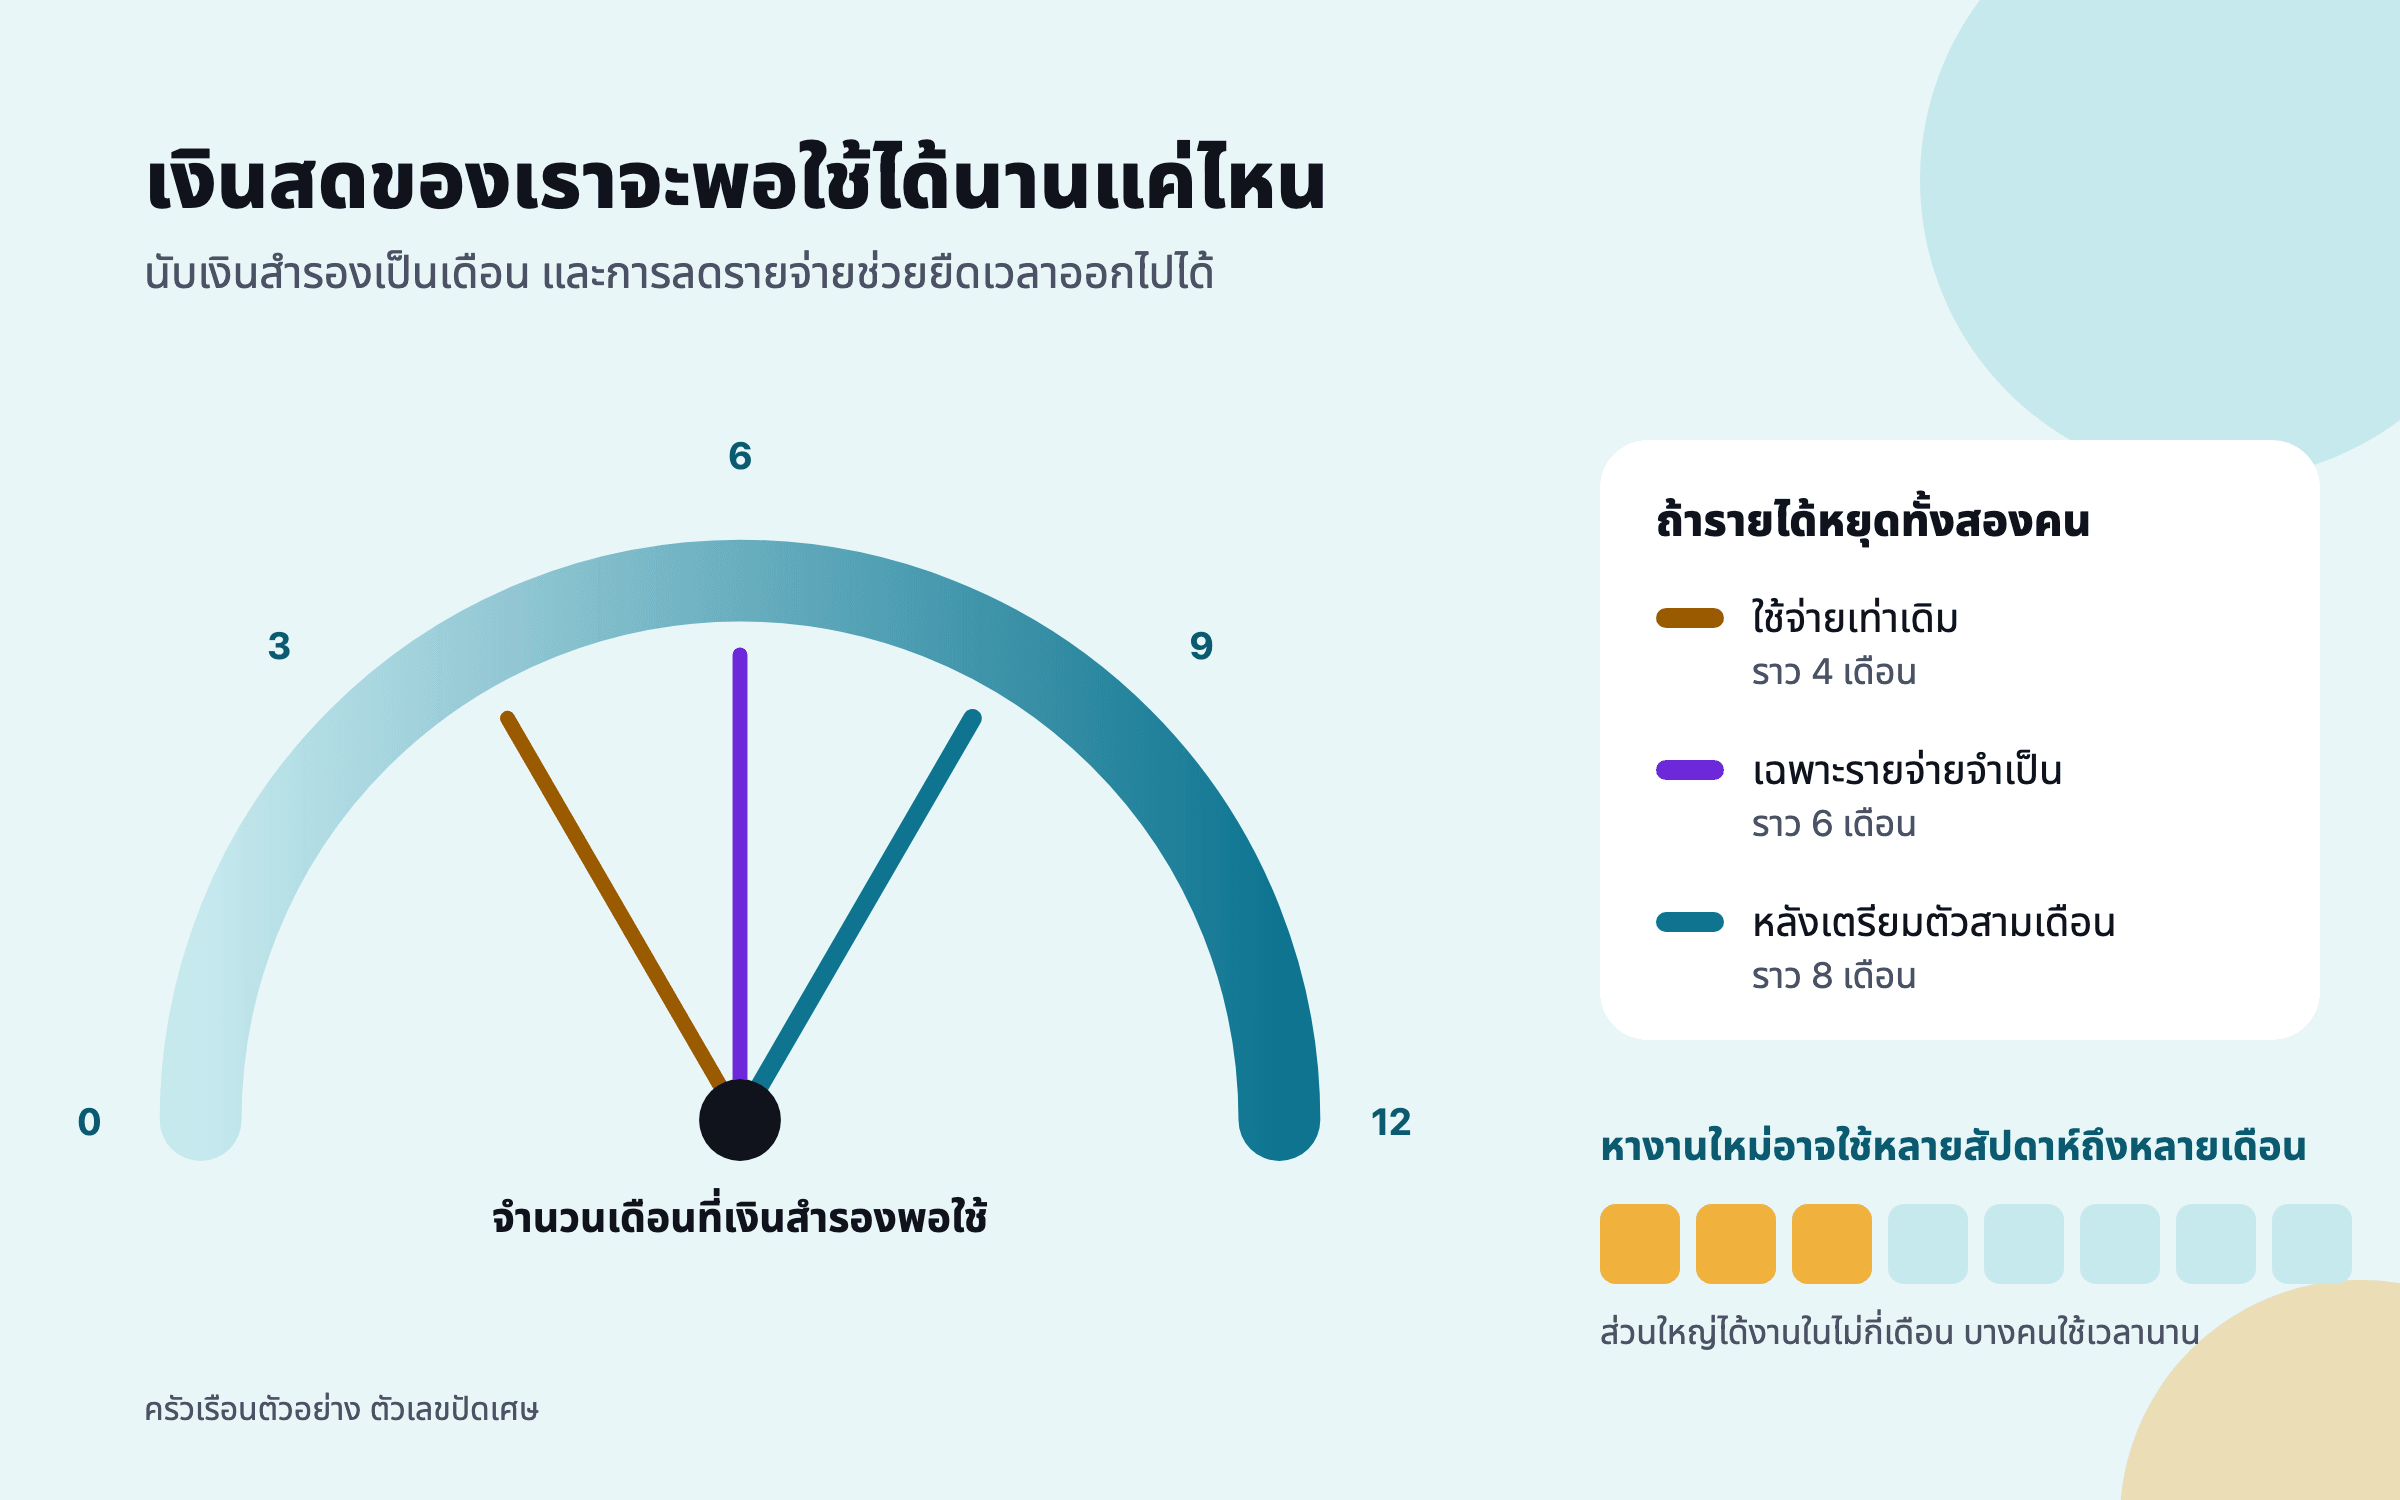
นายจ้างในสหรัฐฯ ประกาศเลิกจ้าง 43,281 ตำแหน่งในเดือนกันยายน 2026 โดยภาคเทคโนโลยีนำทุกภาคส่วน ขณะที่บริษัทไอทีรายใหญ่ของอินเดียเดินคนละทาง ถ้างานของคุณคือตำแหน่งที่คนในออฟฟิศเริ่มกระซิบกัน งานที่มีประโยชน์ต้องทำก่อนหนังสือแจ้งจะมาถึง คือนับเงินสำรองเป็นเดือน วางลำดับการตัดรายจ่าย เช็กสัญญาจ้างและความคุ้มครอง แล้วคุยกันในบ้าน

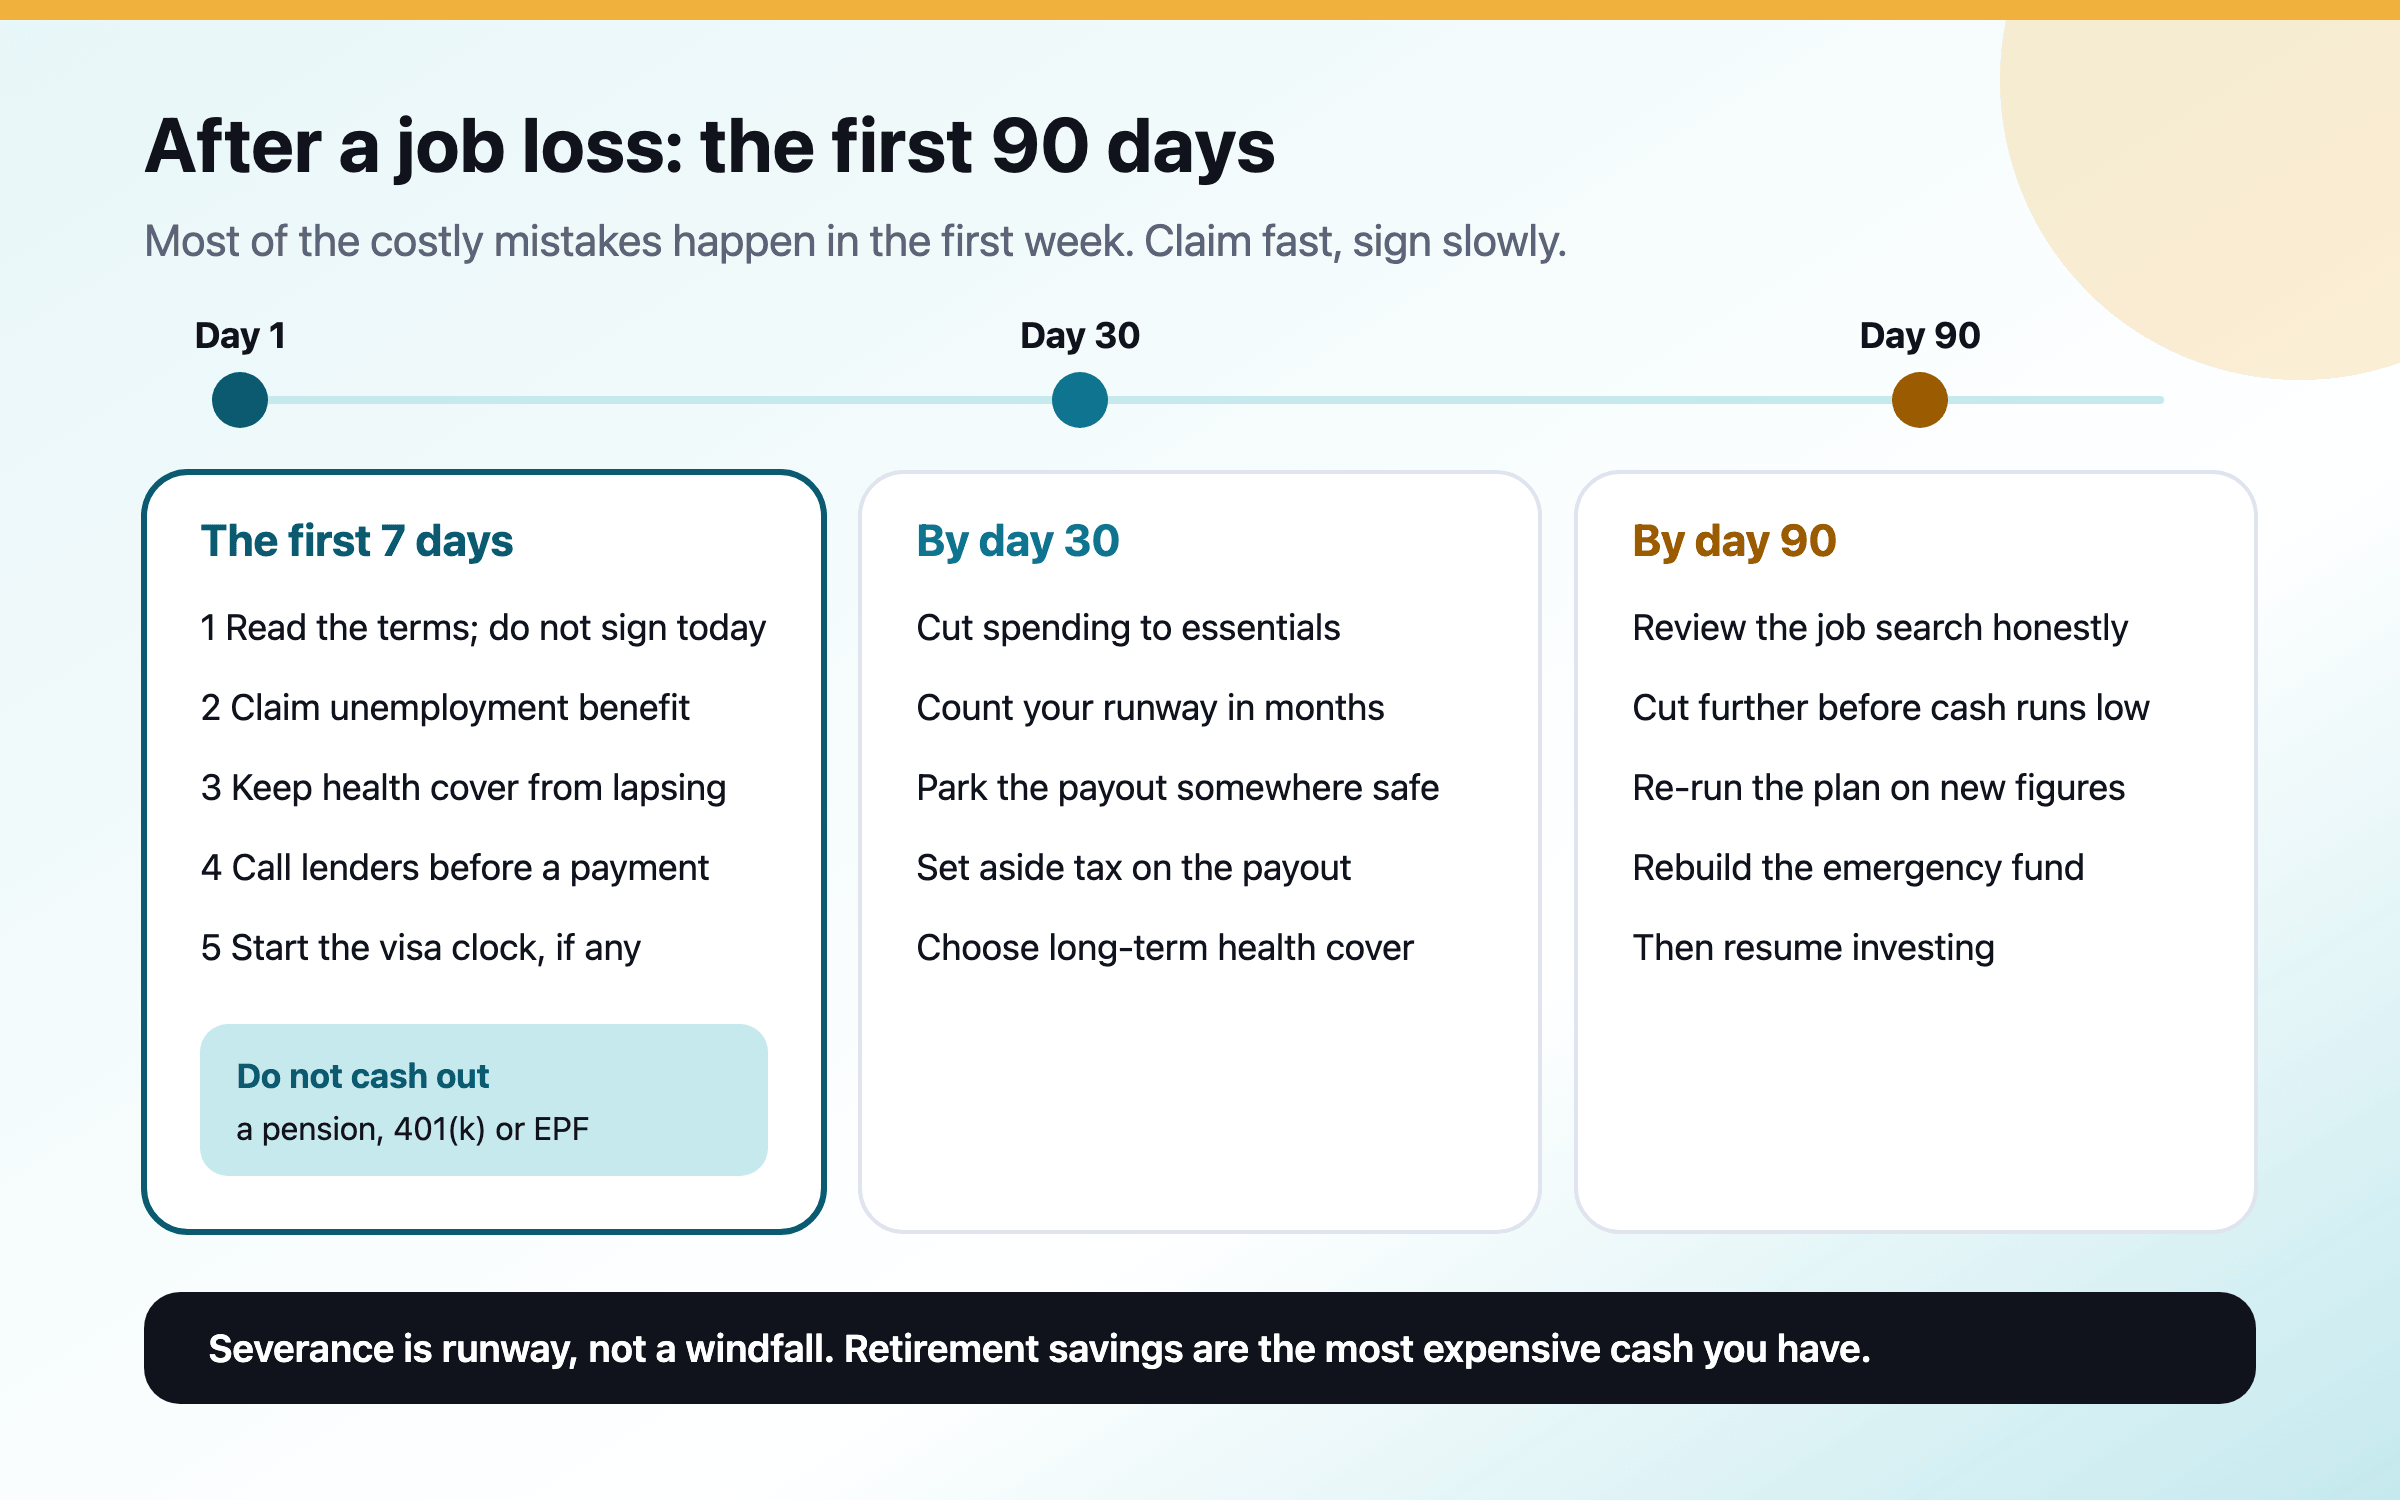
ทำอย่างไรหลังตกงาน: 90 วันแรก

ความผิดพลาดที่ทำให้เสียเงินมากหลังถูกเลิกจ้างส่วนใหญ่เกิดในสองสัปดาห์แรก คือเซ็นข้อตกลงเงินชดเชยโดยไม่อ่าน ยื่นขอเงินทดแทนการว่างงานช้า ปล่อยให้ประกันสุขภาพขาด พลาดงวดชำระเงินกู้โดยไม่โทรหาผู้ให้กู้ และถอนเงินออมเพื่อวัยหยุดทำงานออกมาเป็นเงินสด บทความนี้เรียงลำดับสิ่งที่ต้องทำ พร้อมกฎปี 2026 ของสหรัฐฯ สหราชอาณาจักร อินเดีย แคนาดา ออสเตรเลีย สิงคโปร์ และสหรัฐอาหรับเอมิเรตส์

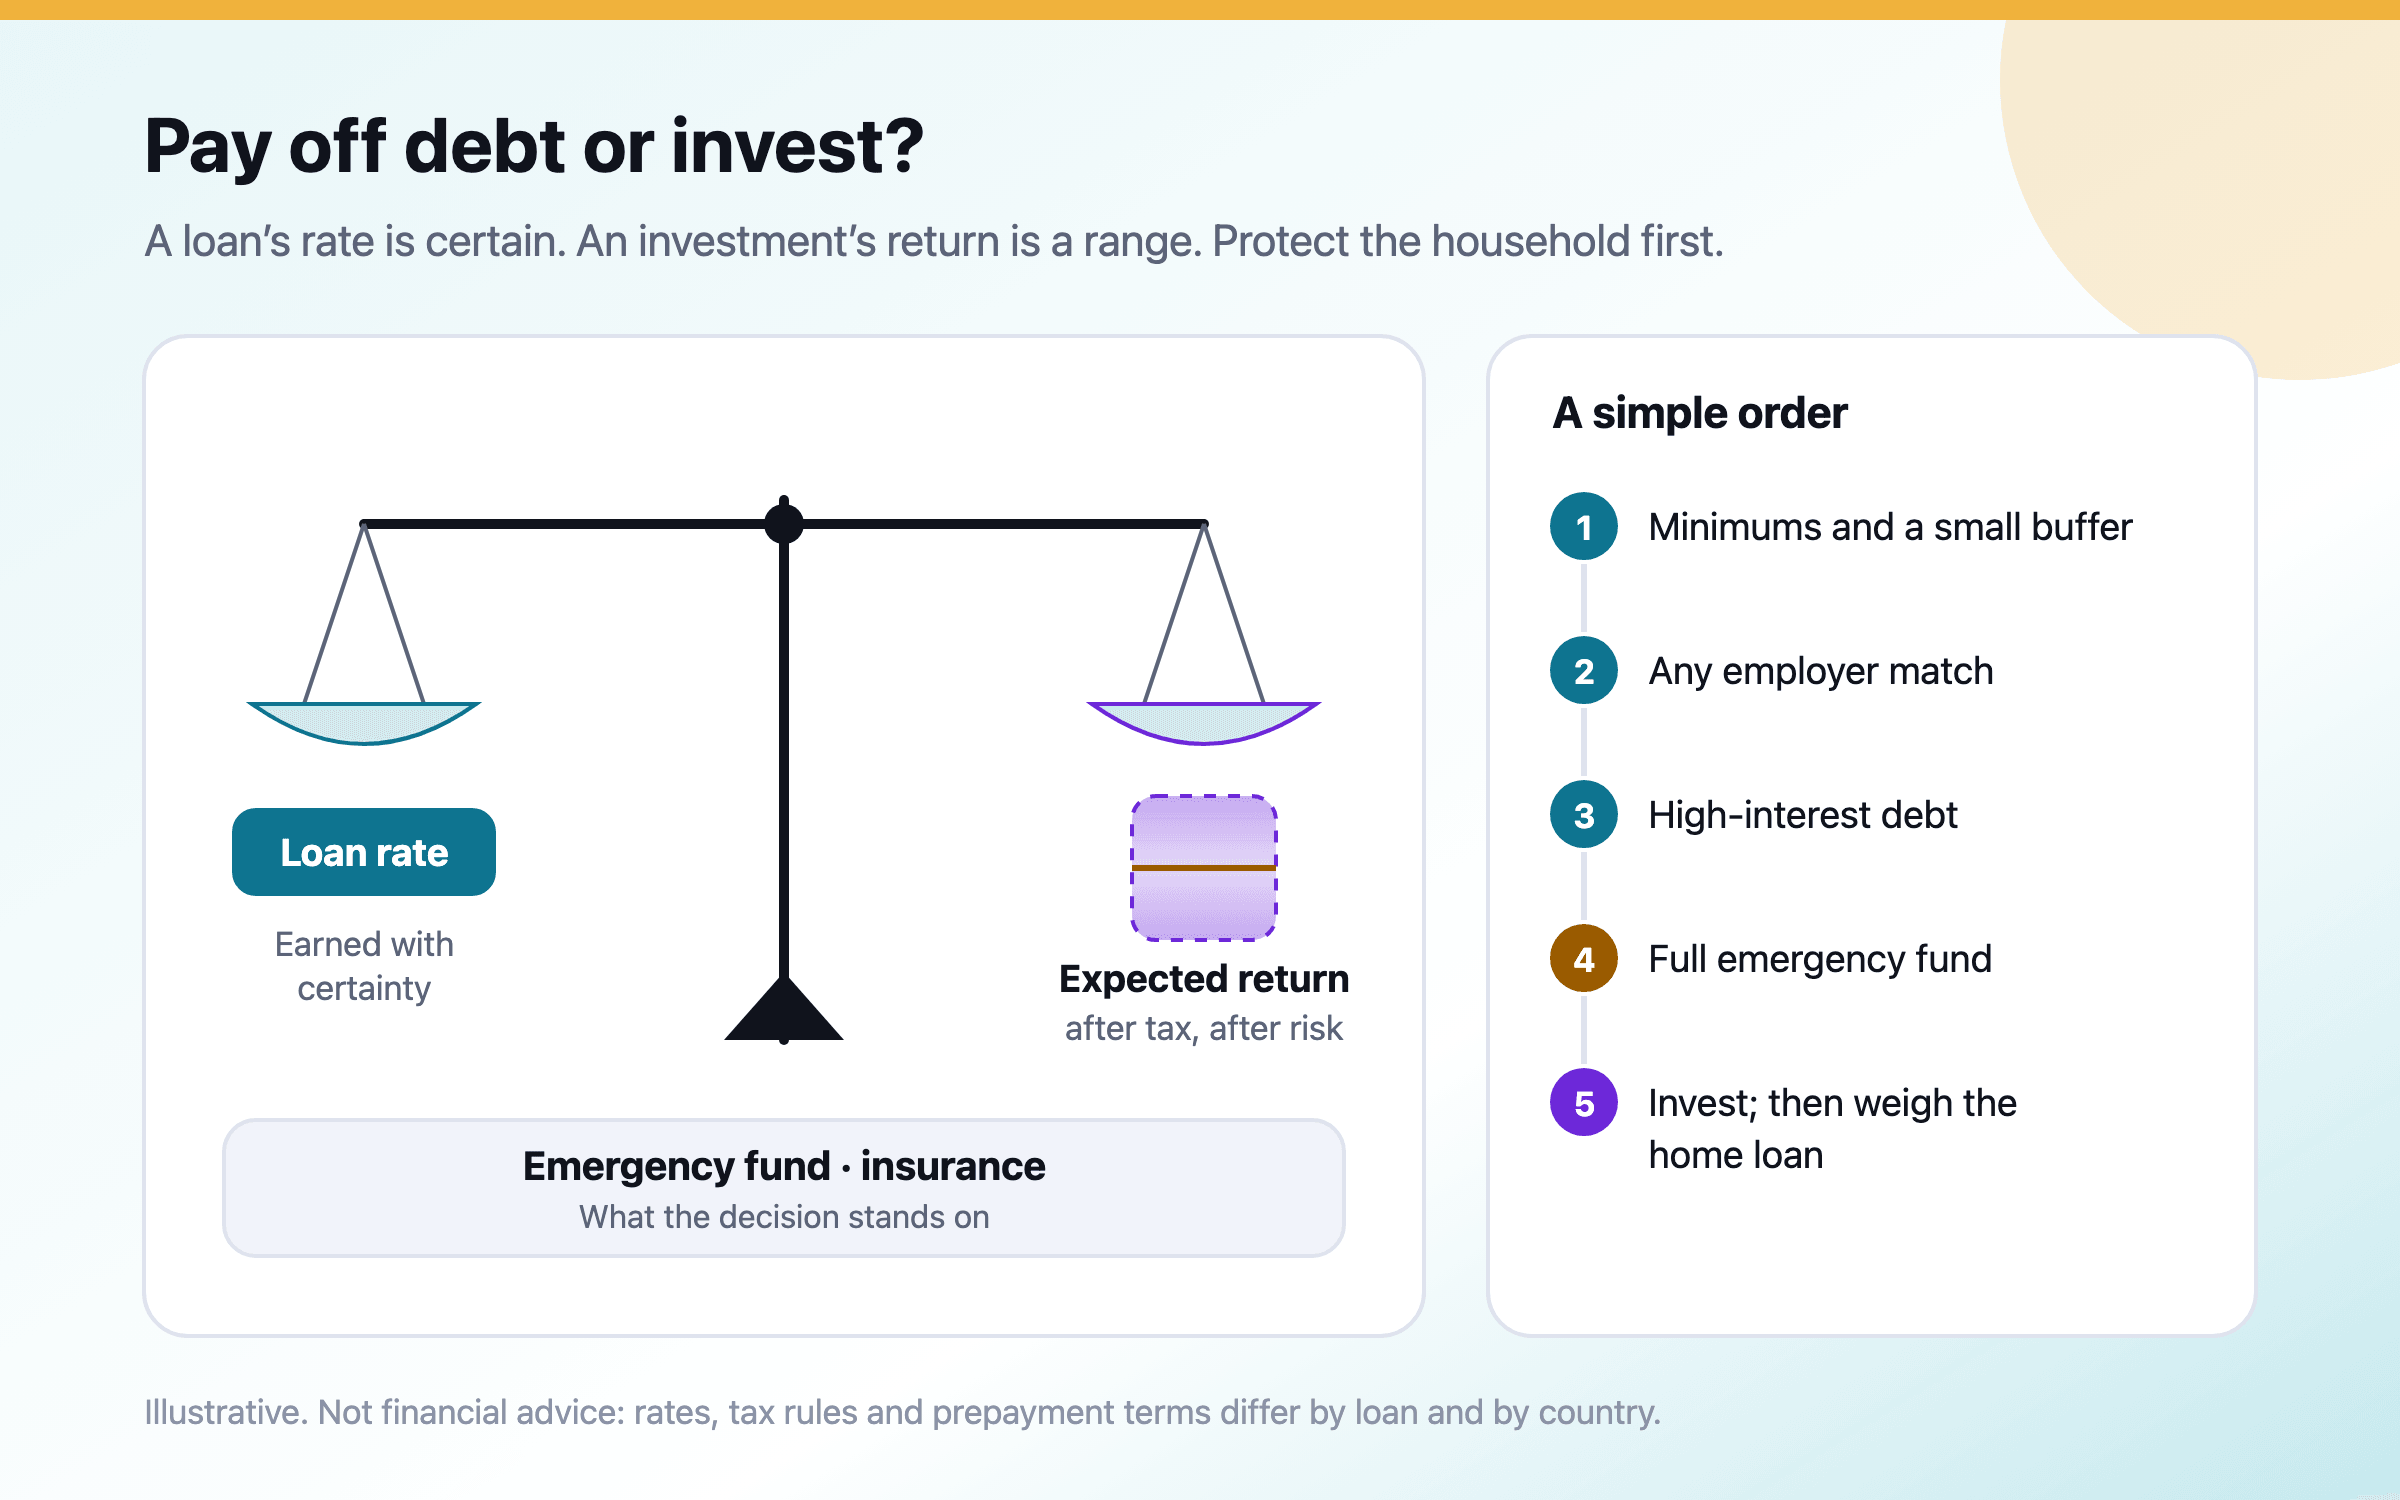
ปิดหนี้หรือลงทุนก่อน? ลำดับที่สำคัญ

การปิดเงินกู้ได้ผลตอบแทนเท่ากับอัตราดอกเบี้ยของมันแบบรู้แน่ชัด ส่วนการลงทุนได้ผลตอบแทนที่ไม่แน่นอนและยังต้องหักภาษี หนี้ดอกเบี้ยแพงจึงมาก่อน สินเชื่อบ้านดอกเบี้ยต่ำวางคู่กับการลงทุนได้ และเงินสำรองฉุกเฉินกับประกันที่เหมาะสมมาก่อนทั้งสองอย่าง

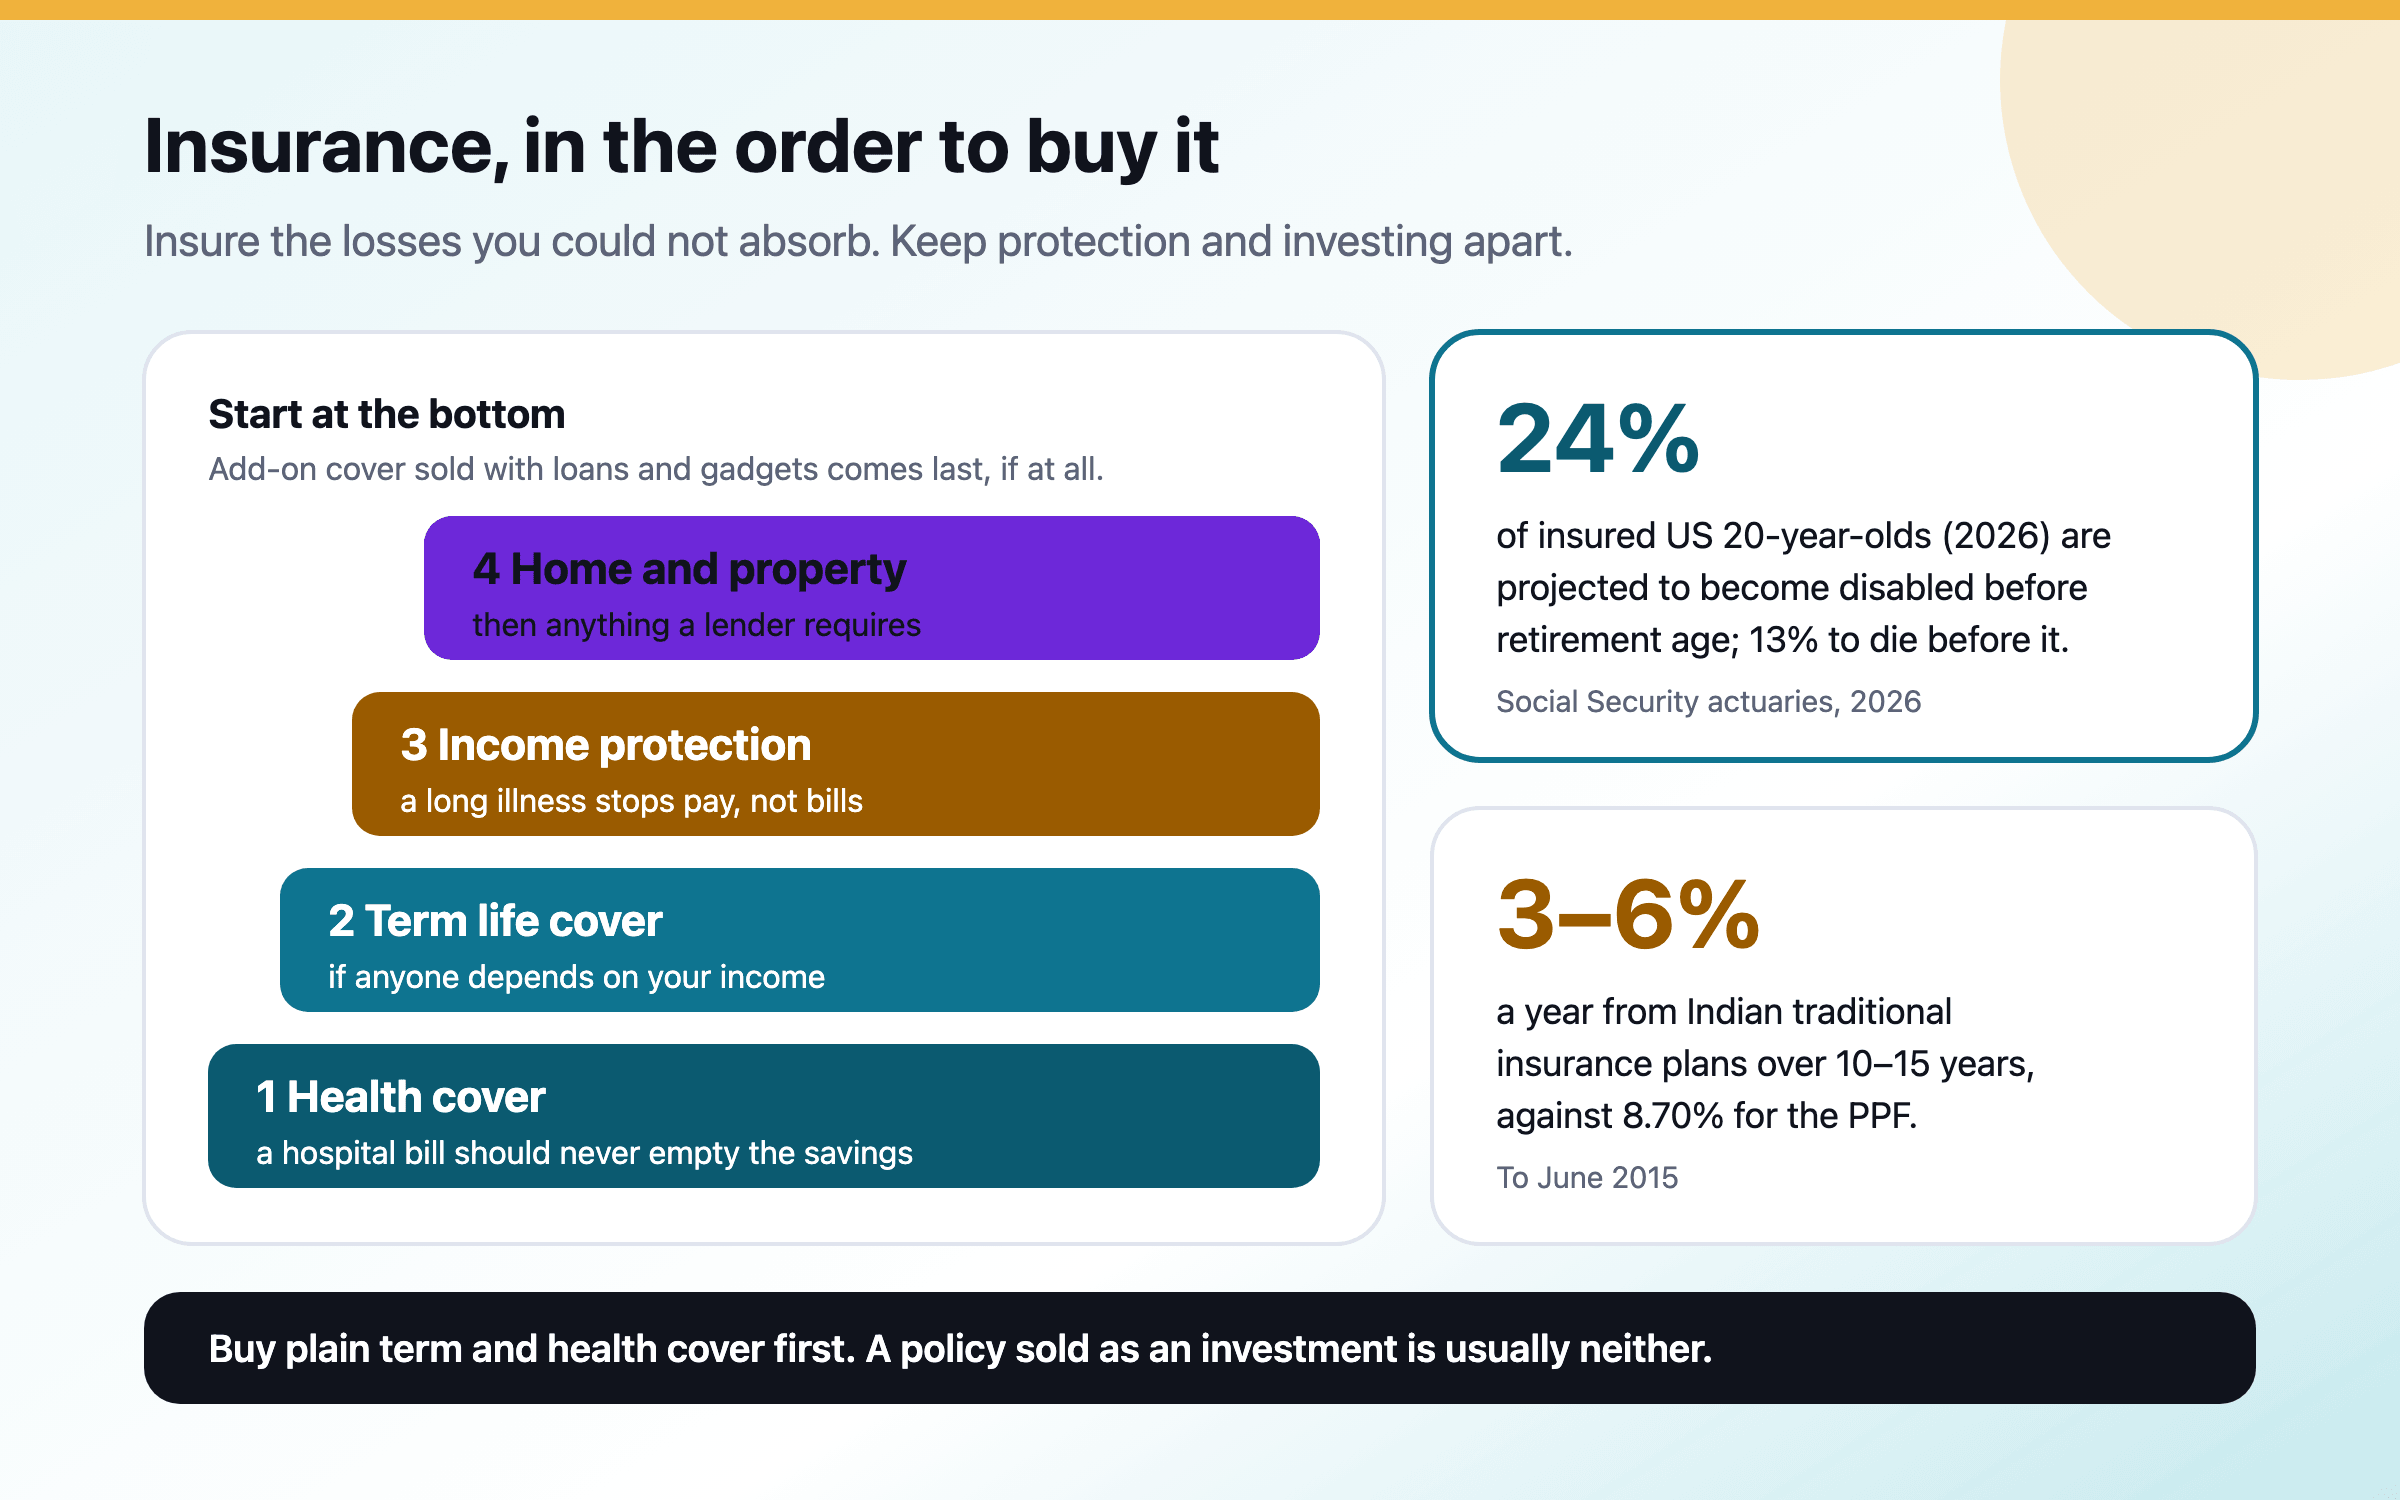
พื้นฐานเรื่องประกัน: ซื้ออะไรก่อน และเท่าไร

ประกันมีไว้รับมือความสูญเสียที่ครัวเรือนจ่ายเองไม่ไหว คือค่ารักษาพยาบาลก้อนใหญ่ การเสียชีวิตของคนหาเงินที่มีคนพึ่งพา หรือการไม่มีรายได้หลายปีหลังเจ็บป่วย ซื้อความคุ้มครองเหล่านี้ก่อนตามลำดับนั้น ในรูปประกันชีวิตแบบชั่วระยะเวลาและประกันสุขภาพแบบเรียบง่าย กำหนดทุนประกันชีวิตตามสิ่งที่ผู้อยู่ในอุปการะต้องใช้ ไม่ใช่ตามตัวคูณของเงินเดือน และระวังกรมธรรม์ที่ผสมประกันกับการลงทุน ซึ่งในอินเดียให้ผลตอบแทน 3–6% ต่อปีในช่วง 10 ถึง 15 ปี

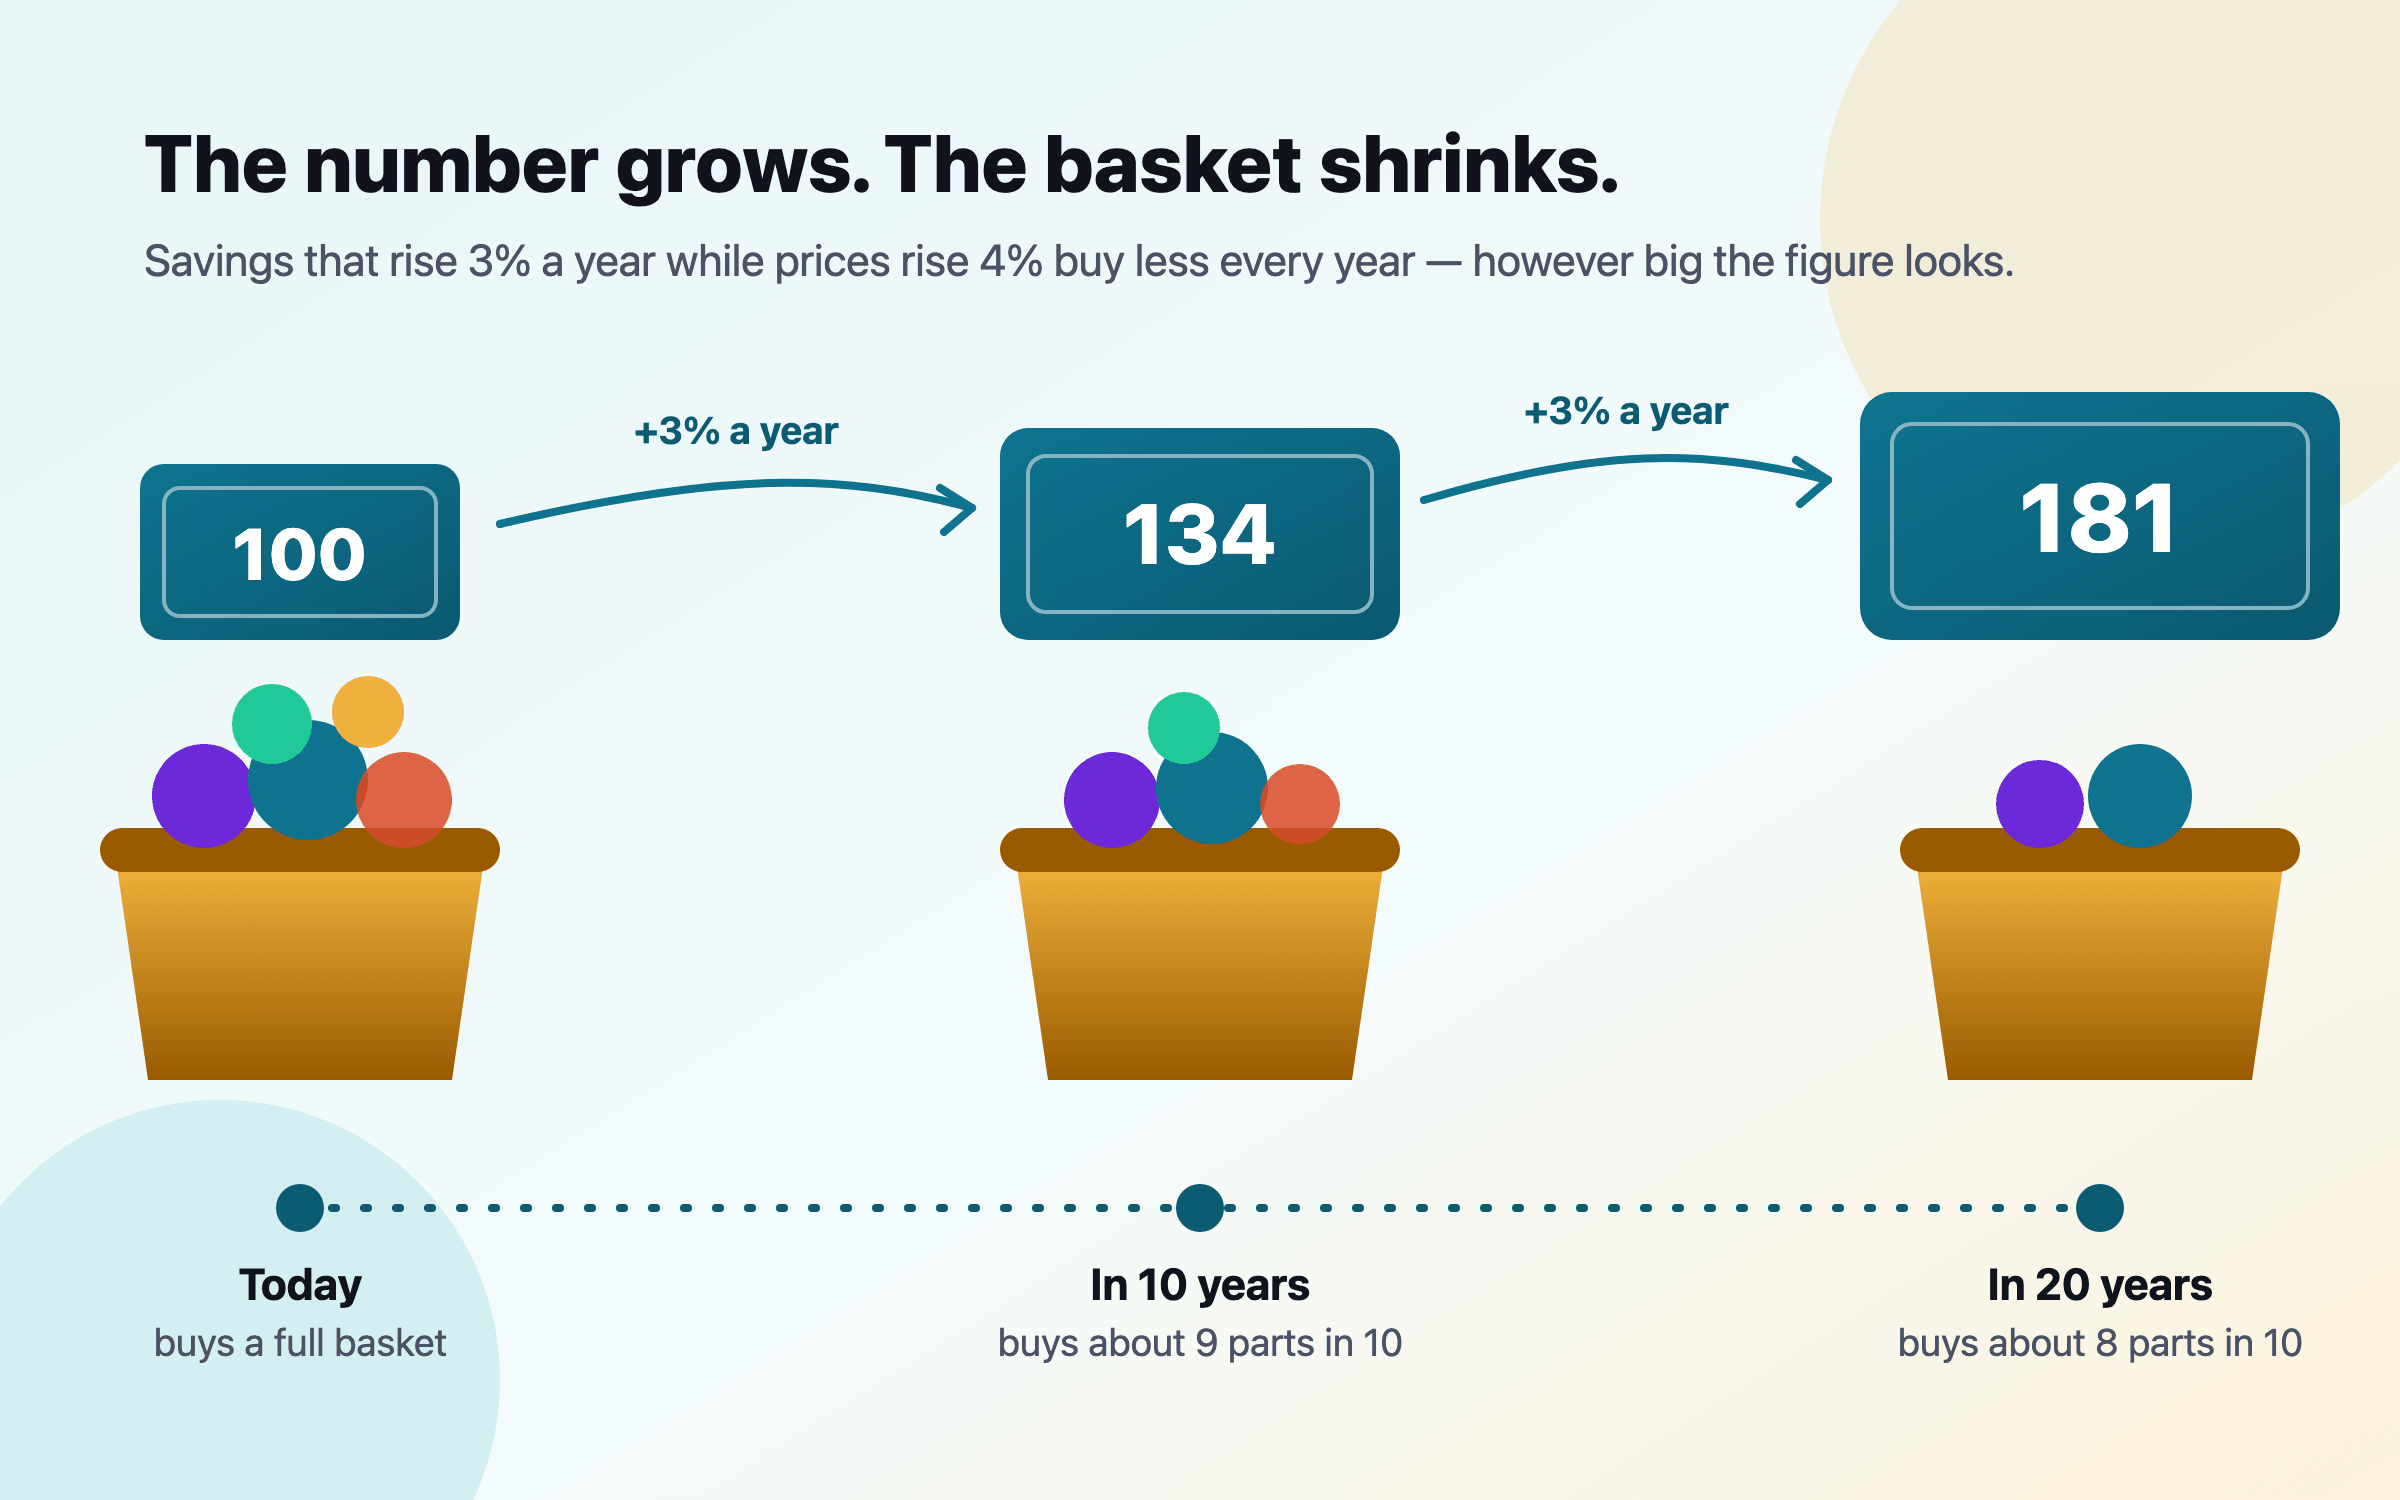
ผลตอบแทนที่แท้จริงกับผลตอบแทนที่เป็นตัวเงิน การปรับที่สำคัญจริงๆ

ผลตอบแทนที่เป็นตัวเงินนับจำนวนเงิน ส่วนผลตอบแทนที่แท้จริงนับว่าเงินนั้นซื้ออะไรได้ ตลอด 126 ปี หุ้นสหรัฐฯ ให้ผลตอบแทนราว 9.8% ต่อปีก่อนหักเงินเฟ้อ และ 6.6% หลังหักเงินเฟ้อ ส่วนเงินฝากดอกเบี้ย 6.25% เมื่อเงินเฟ้ออยู่ที่ 4% ได้ผลตอบแทนที่แท้จริงราว 2.2% ก่อนหักภาษี การวางแผนด้วยตัวเลขที่แท้จริงเปลี่ยนภาพว่าตัวเลขในอนาคตใหญ่แค่ไหนจริงๆ

วิธีออมเงินให้ได้มากขึ้น: งานวิจัยด้านพฤติกรรมบอกอะไร

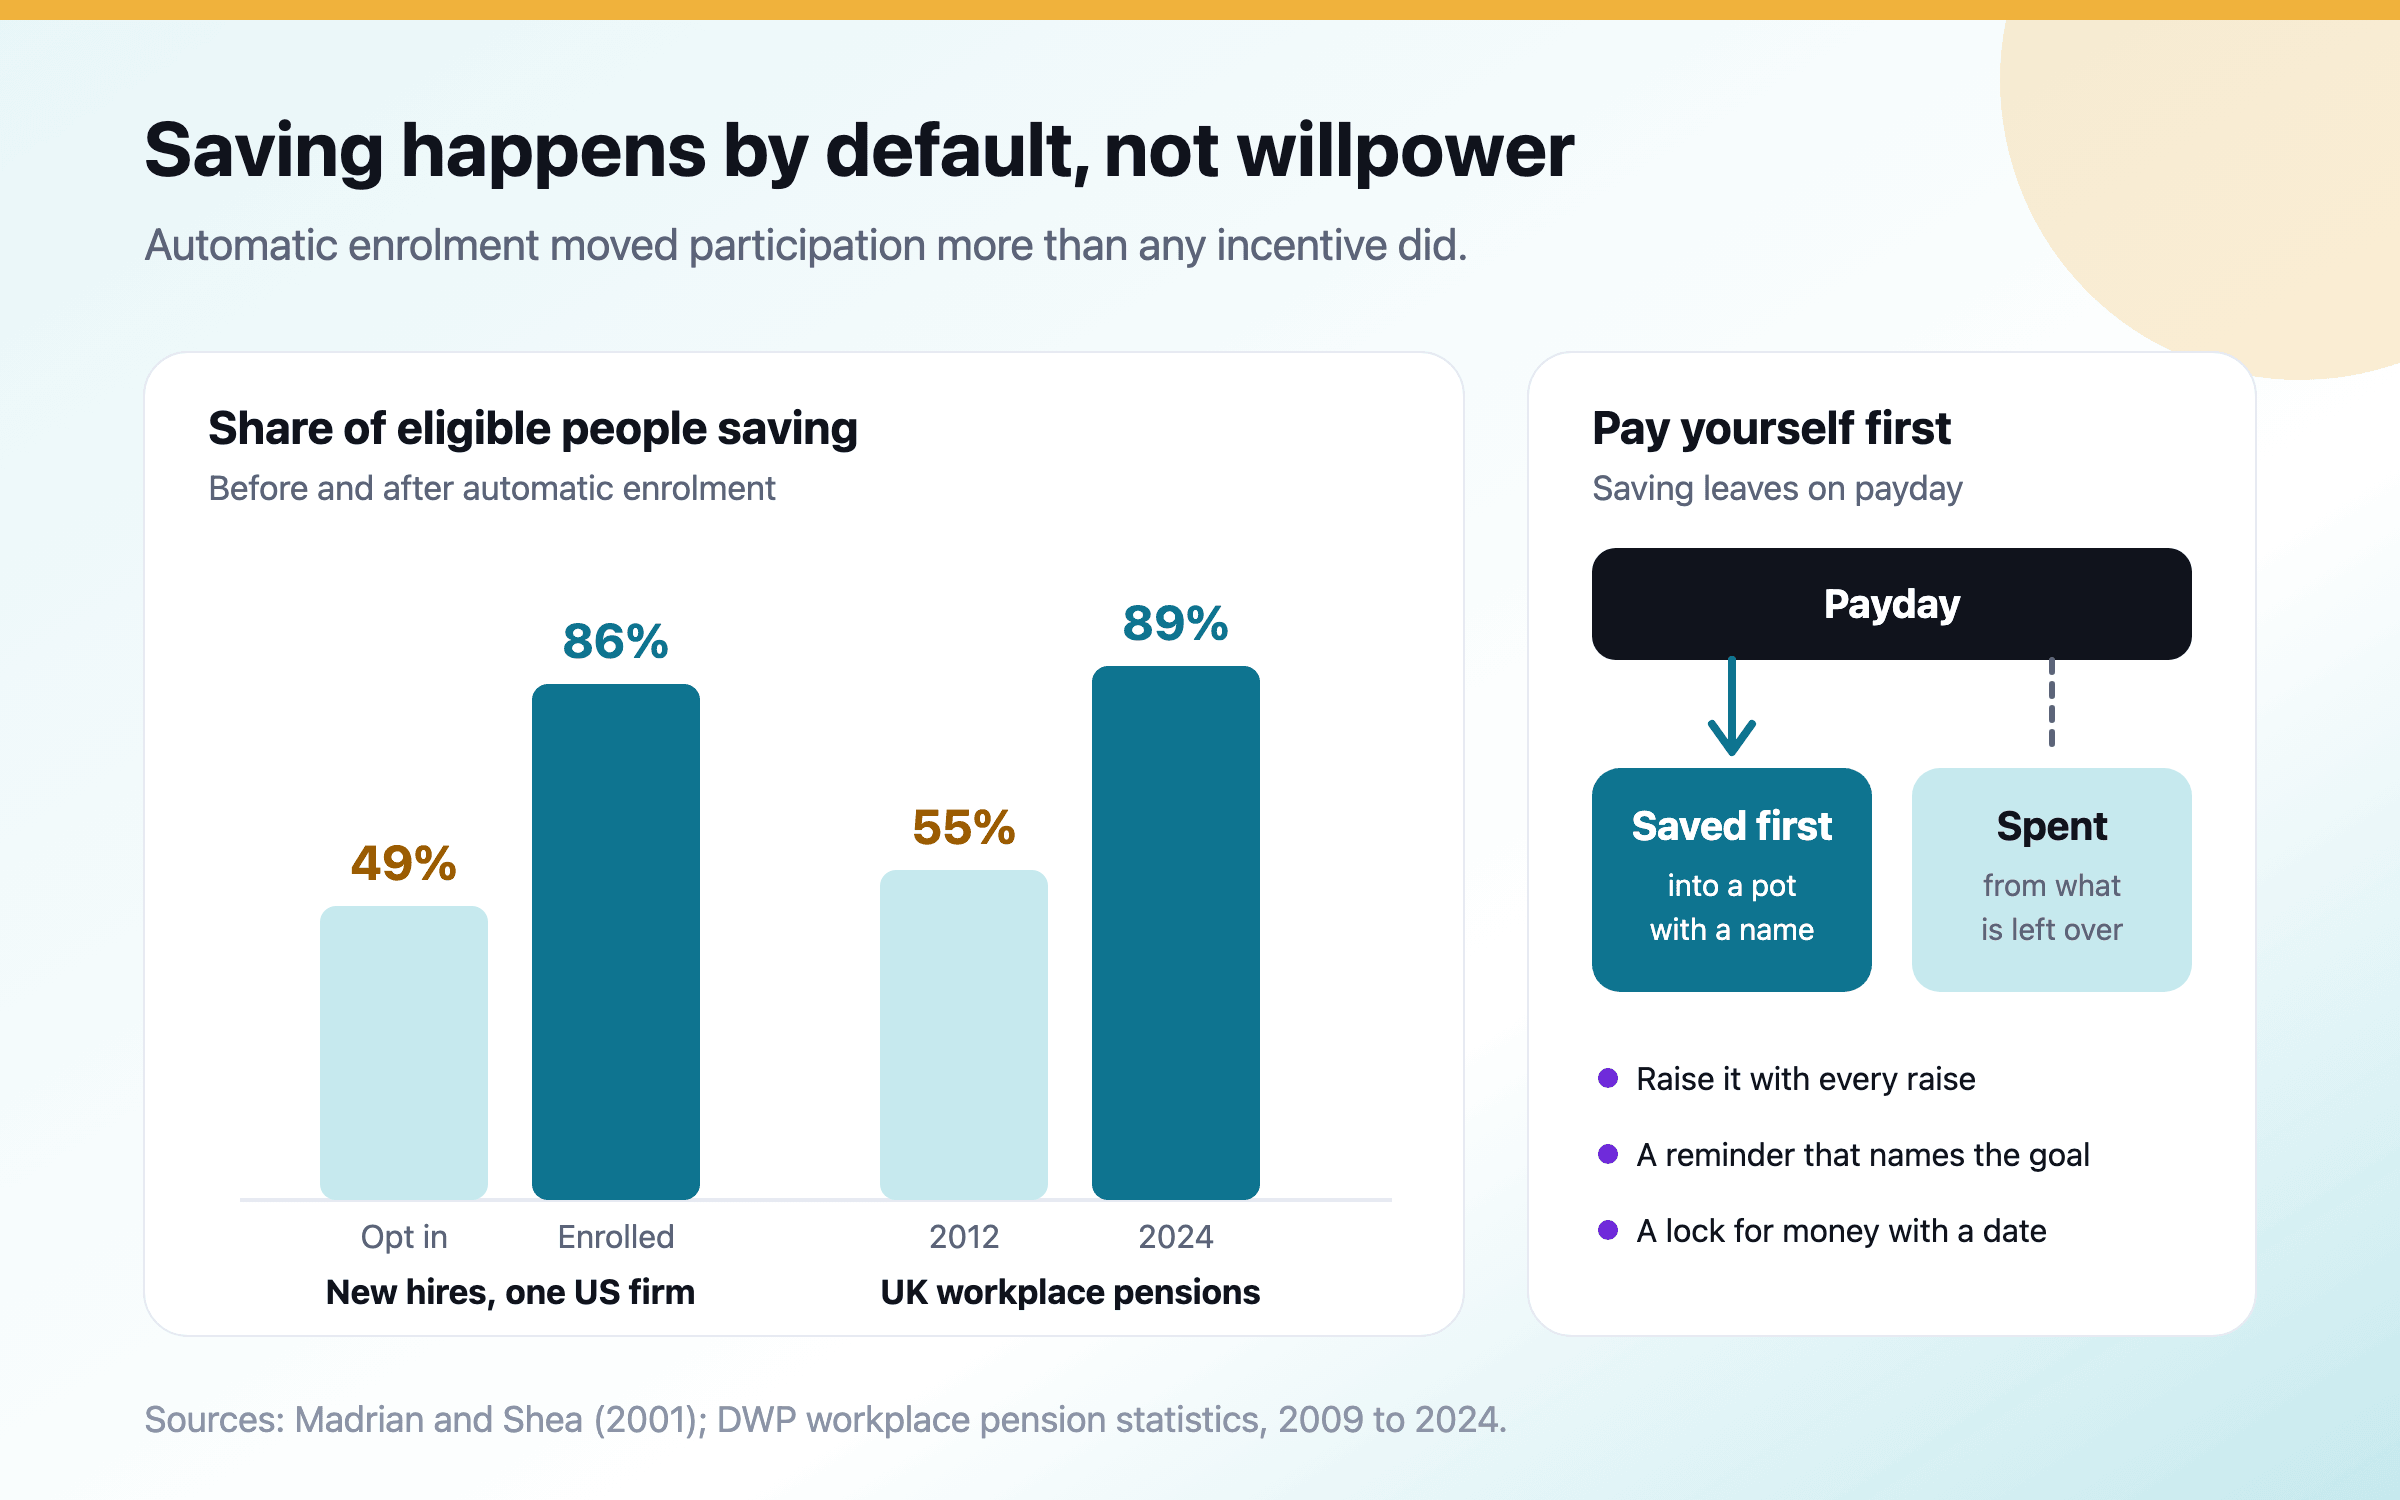
วิธีที่พึ่งได้มากที่สุดในการออมให้ได้มากขึ้นคือทำให้การออมเกิดขึ้นเองโดยไม่ต้องตัดสินใจใหม่ทุกเดือน ที่บริษัทแห่งหนึ่งในสหรัฐฯ พนักงานที่รับเข้าหลังเริ่มลงทะเบียนอัตโนมัติอยู่ใน 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ถึง 86% เทียบกับ 49% ของพนักงานที่รับเข้าในปีก่อนหน้า ในบริเตนใหญ่ อัตราการเข้าร่วมบำนาญผ่านที่ทำงานเพิ่มจาก 55% เป็น 89% หลังมีการลงทะเบียนอัตโนมัติ ส่วนในเดนมาร์ก เงินสมทบอัตโนมัติทำให้เงินออมรวมเพิ่มขึ้น ขณะที่สิทธิประโยชน์ทางภาษีส่วนใหญ่แค่ย้ายเงินระหว่างบัญชี การผูกมัด การแจ้งเตือน และกระปุกที่ตั้งชื่อชัดเจนช่วยเสริมเข้าไปอีก ส่วนการให้ข้อมูลเพียงอย่างเดียวช่วยได้น้อยจนน่าแปลกใจ

วิธีสร้างระบบการเงินที่เดินได้เอง

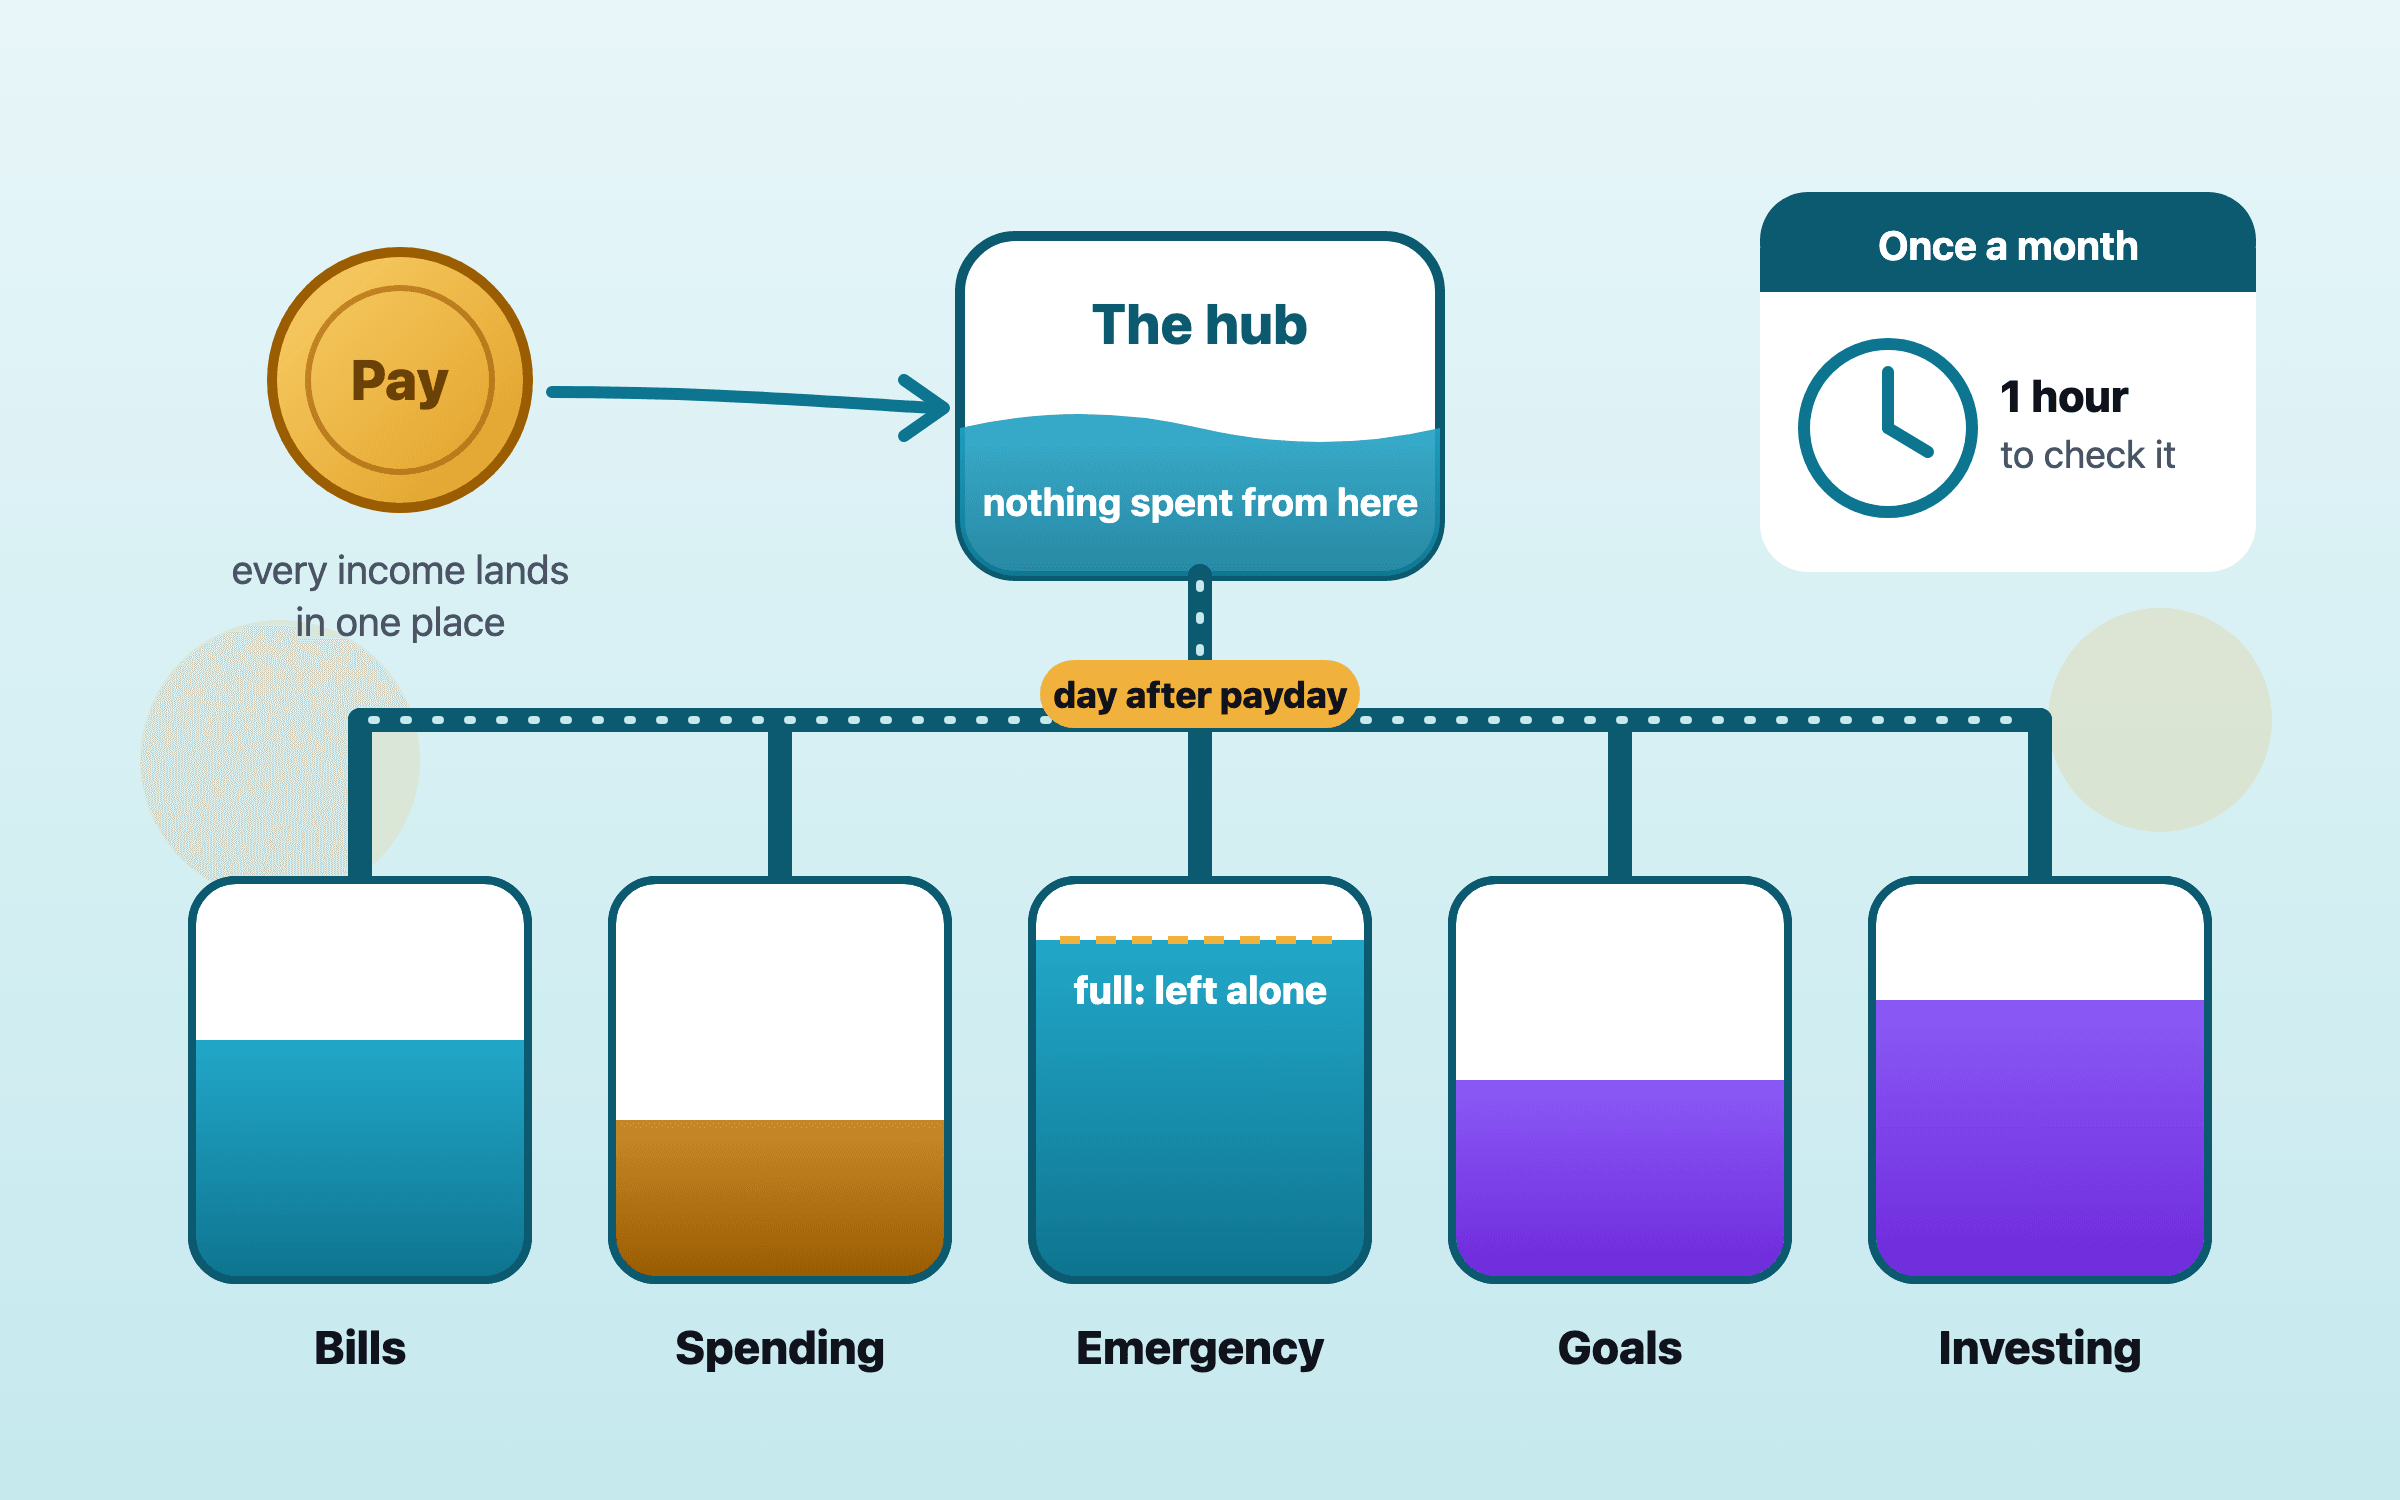
ข้อค้นพบที่หนักแน่นที่สุดในเรื่องการเงินครัวเรือนคือ คนออมเท่าที่ระบบถูกตั้งไว้ให้ออม จึงควรออกแบบระบบครั้งเดียว มีบัญชีเดียวที่รับรายได้ทุกทาง แยกที่ไว้สำหรับค่าใช้จ่ายประจำ เงินใช้จ่าย เงินสำรองฉุกเฉิน เป้าหมาย และการลงทุน แล้วตั้งการโอนให้ย้ายเงินในวันเงินเดือนออกก่อนที่ใครจะต้องตัดสินใจอะไร จากนั้นใช้เวลาเดือนละชั่วโมงตรวจดู และทบทวนใหม่ปีละครั้ง

รายได้เติบโตอย่างไรตลอดชีวิตการทำงาน แยกตามประเทศ

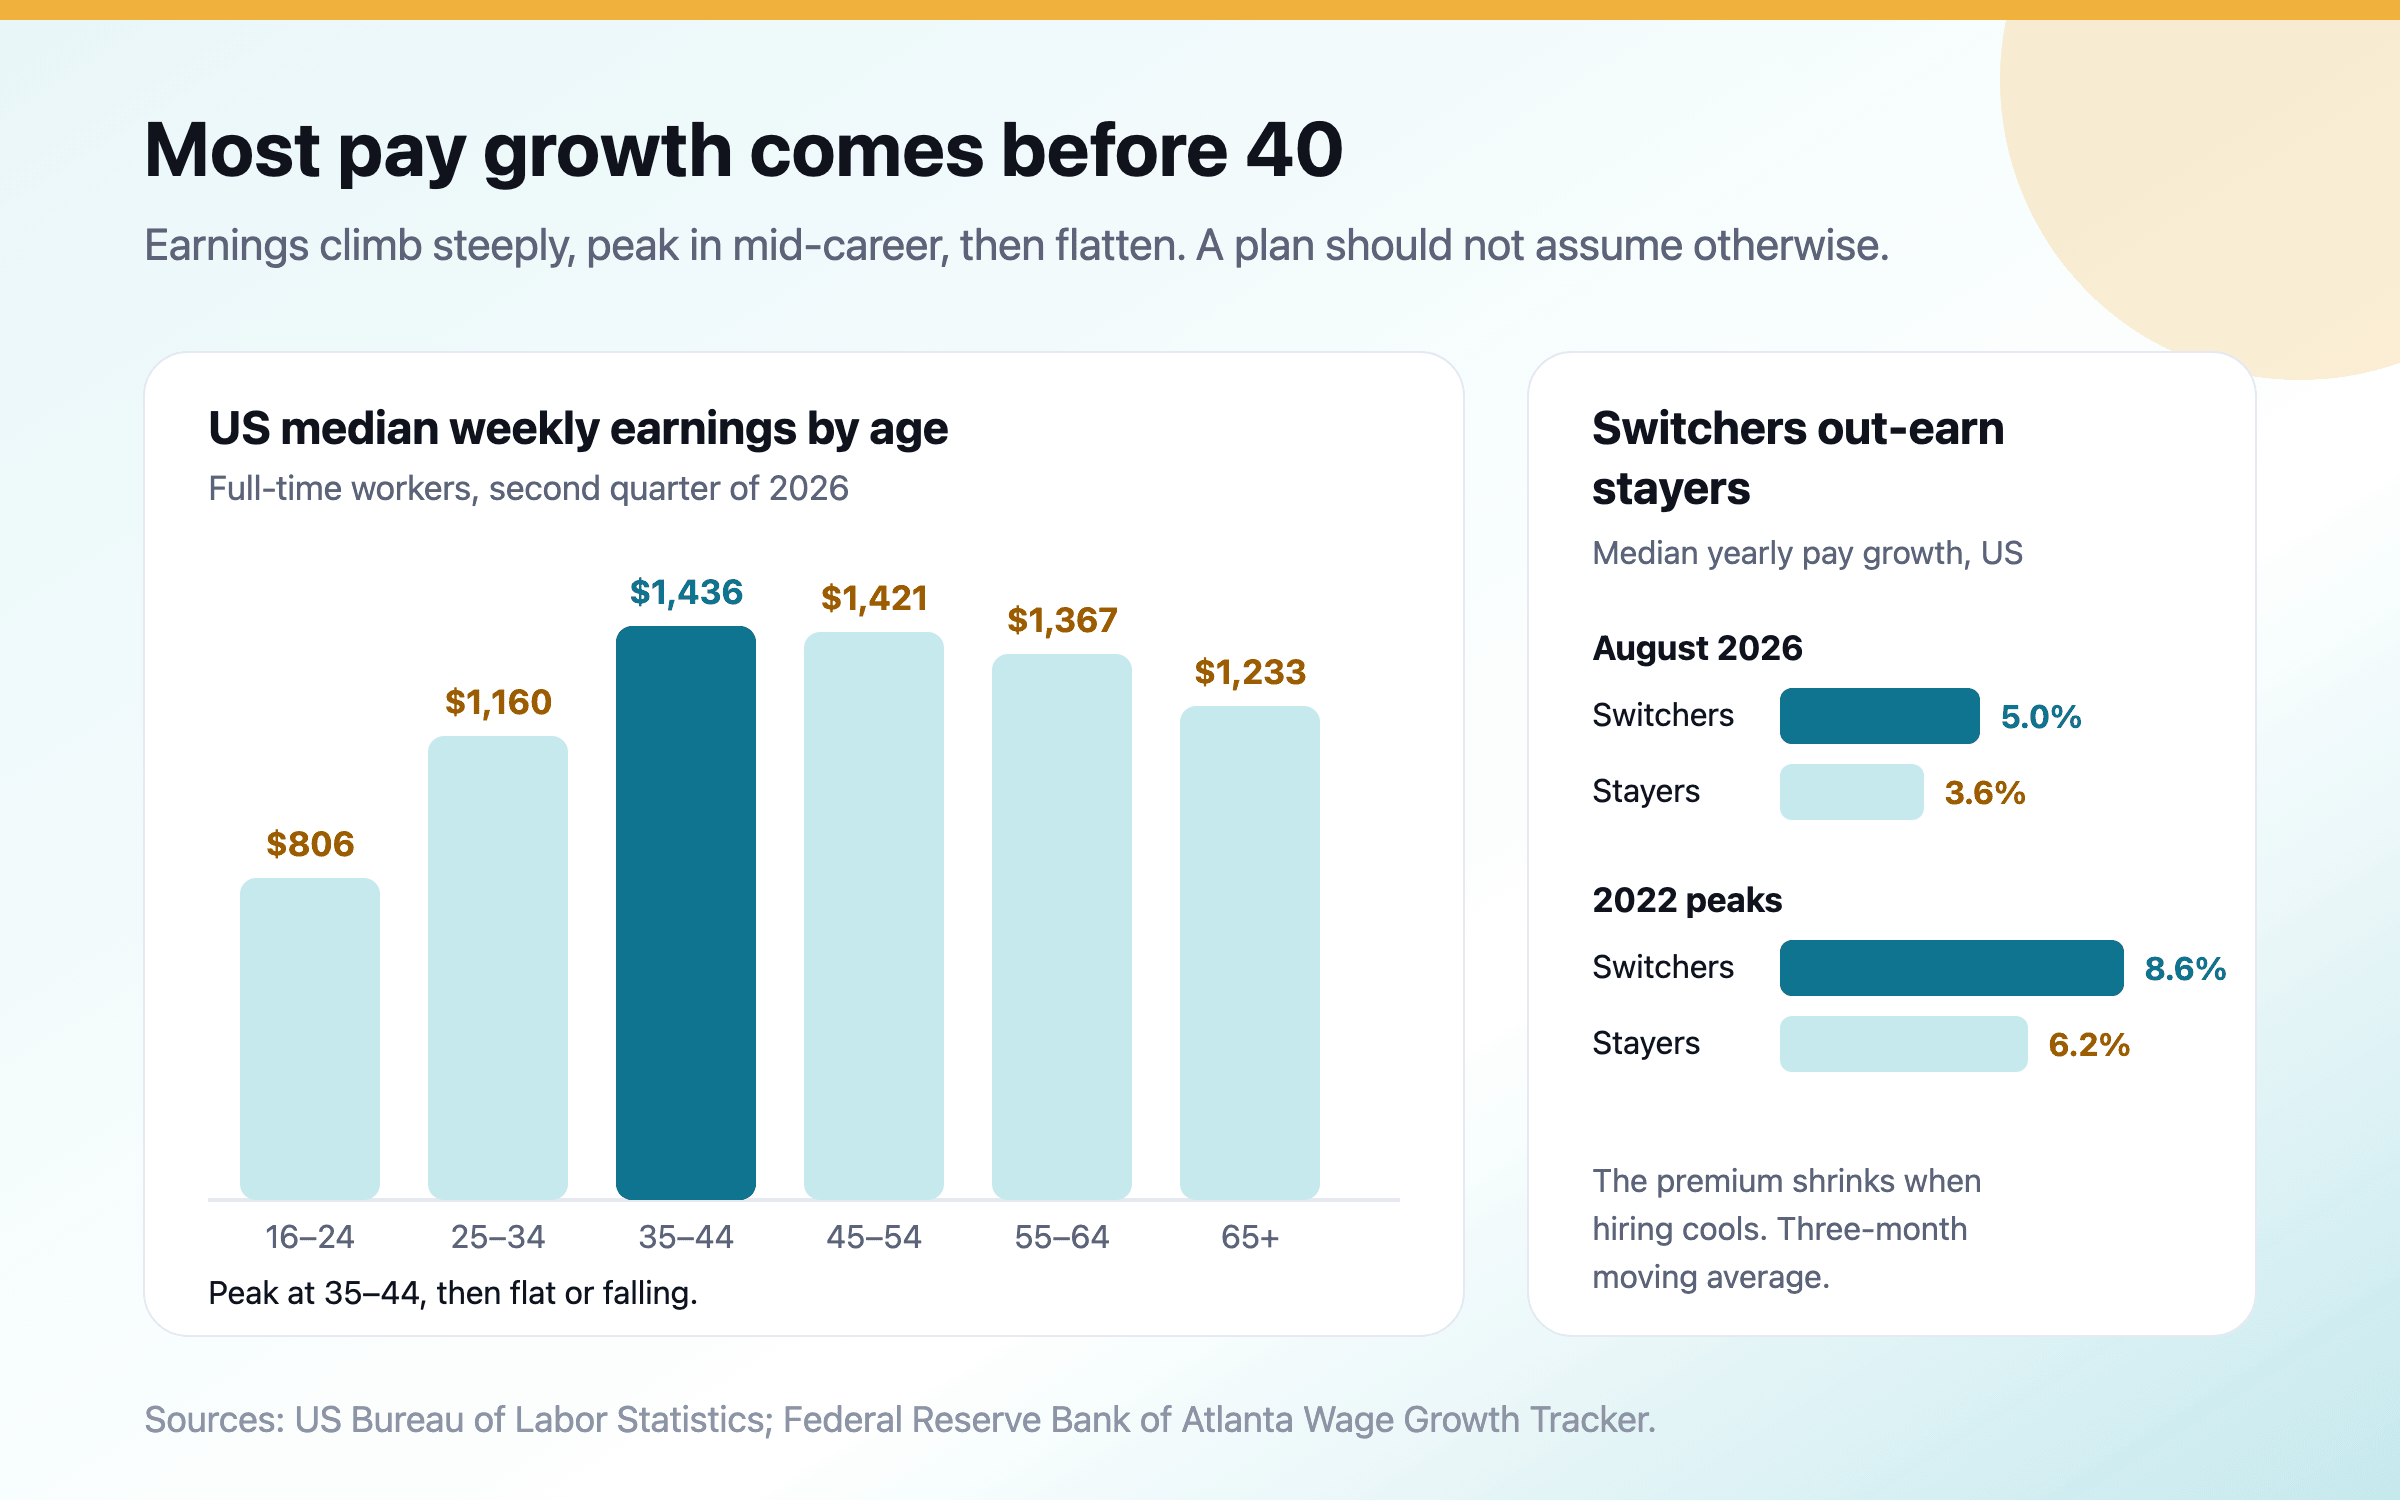
ค่าจ้างขึ้นเร็วที่สุดในสิบปีแรกของการทำงาน ทรงตัวในวัย 40 และมักลดลงในวัย 50 ในสหรัฐฯ รายได้ต่อสัปดาห์ค่ามัธยฐานสูงสุดที่อายุ 35–44 ปี และผู้ชาย 80% มีรายได้ลดลงระหว่างอายุ 45 ถึง 55 ปี คนเปลี่ยนงานได้ค่าจ้างเพิ่มมากกว่าคนอยู่ที่เดิม ช่องว่างค่าจ้างระหว่างเพศเปิดกว้างหลังอายุ 30 และมีเพียงส่วนของการขึ้นเงินเดือนที่สูงกว่าเงินเฟ้อเท่านั้นที่เพิ่มอำนาจซื้อ วางแผนด้วยการเติบโตที่แท้จริงแบบพอประมาณ แล้วถือส่วนที่เกินมาเป็นผลบวกที่อาจได้เพิ่ม

สภาพคล่อง ทำไมความมั่งคั่งสุทธิจึงหยิบมาใช้ไม่ได้

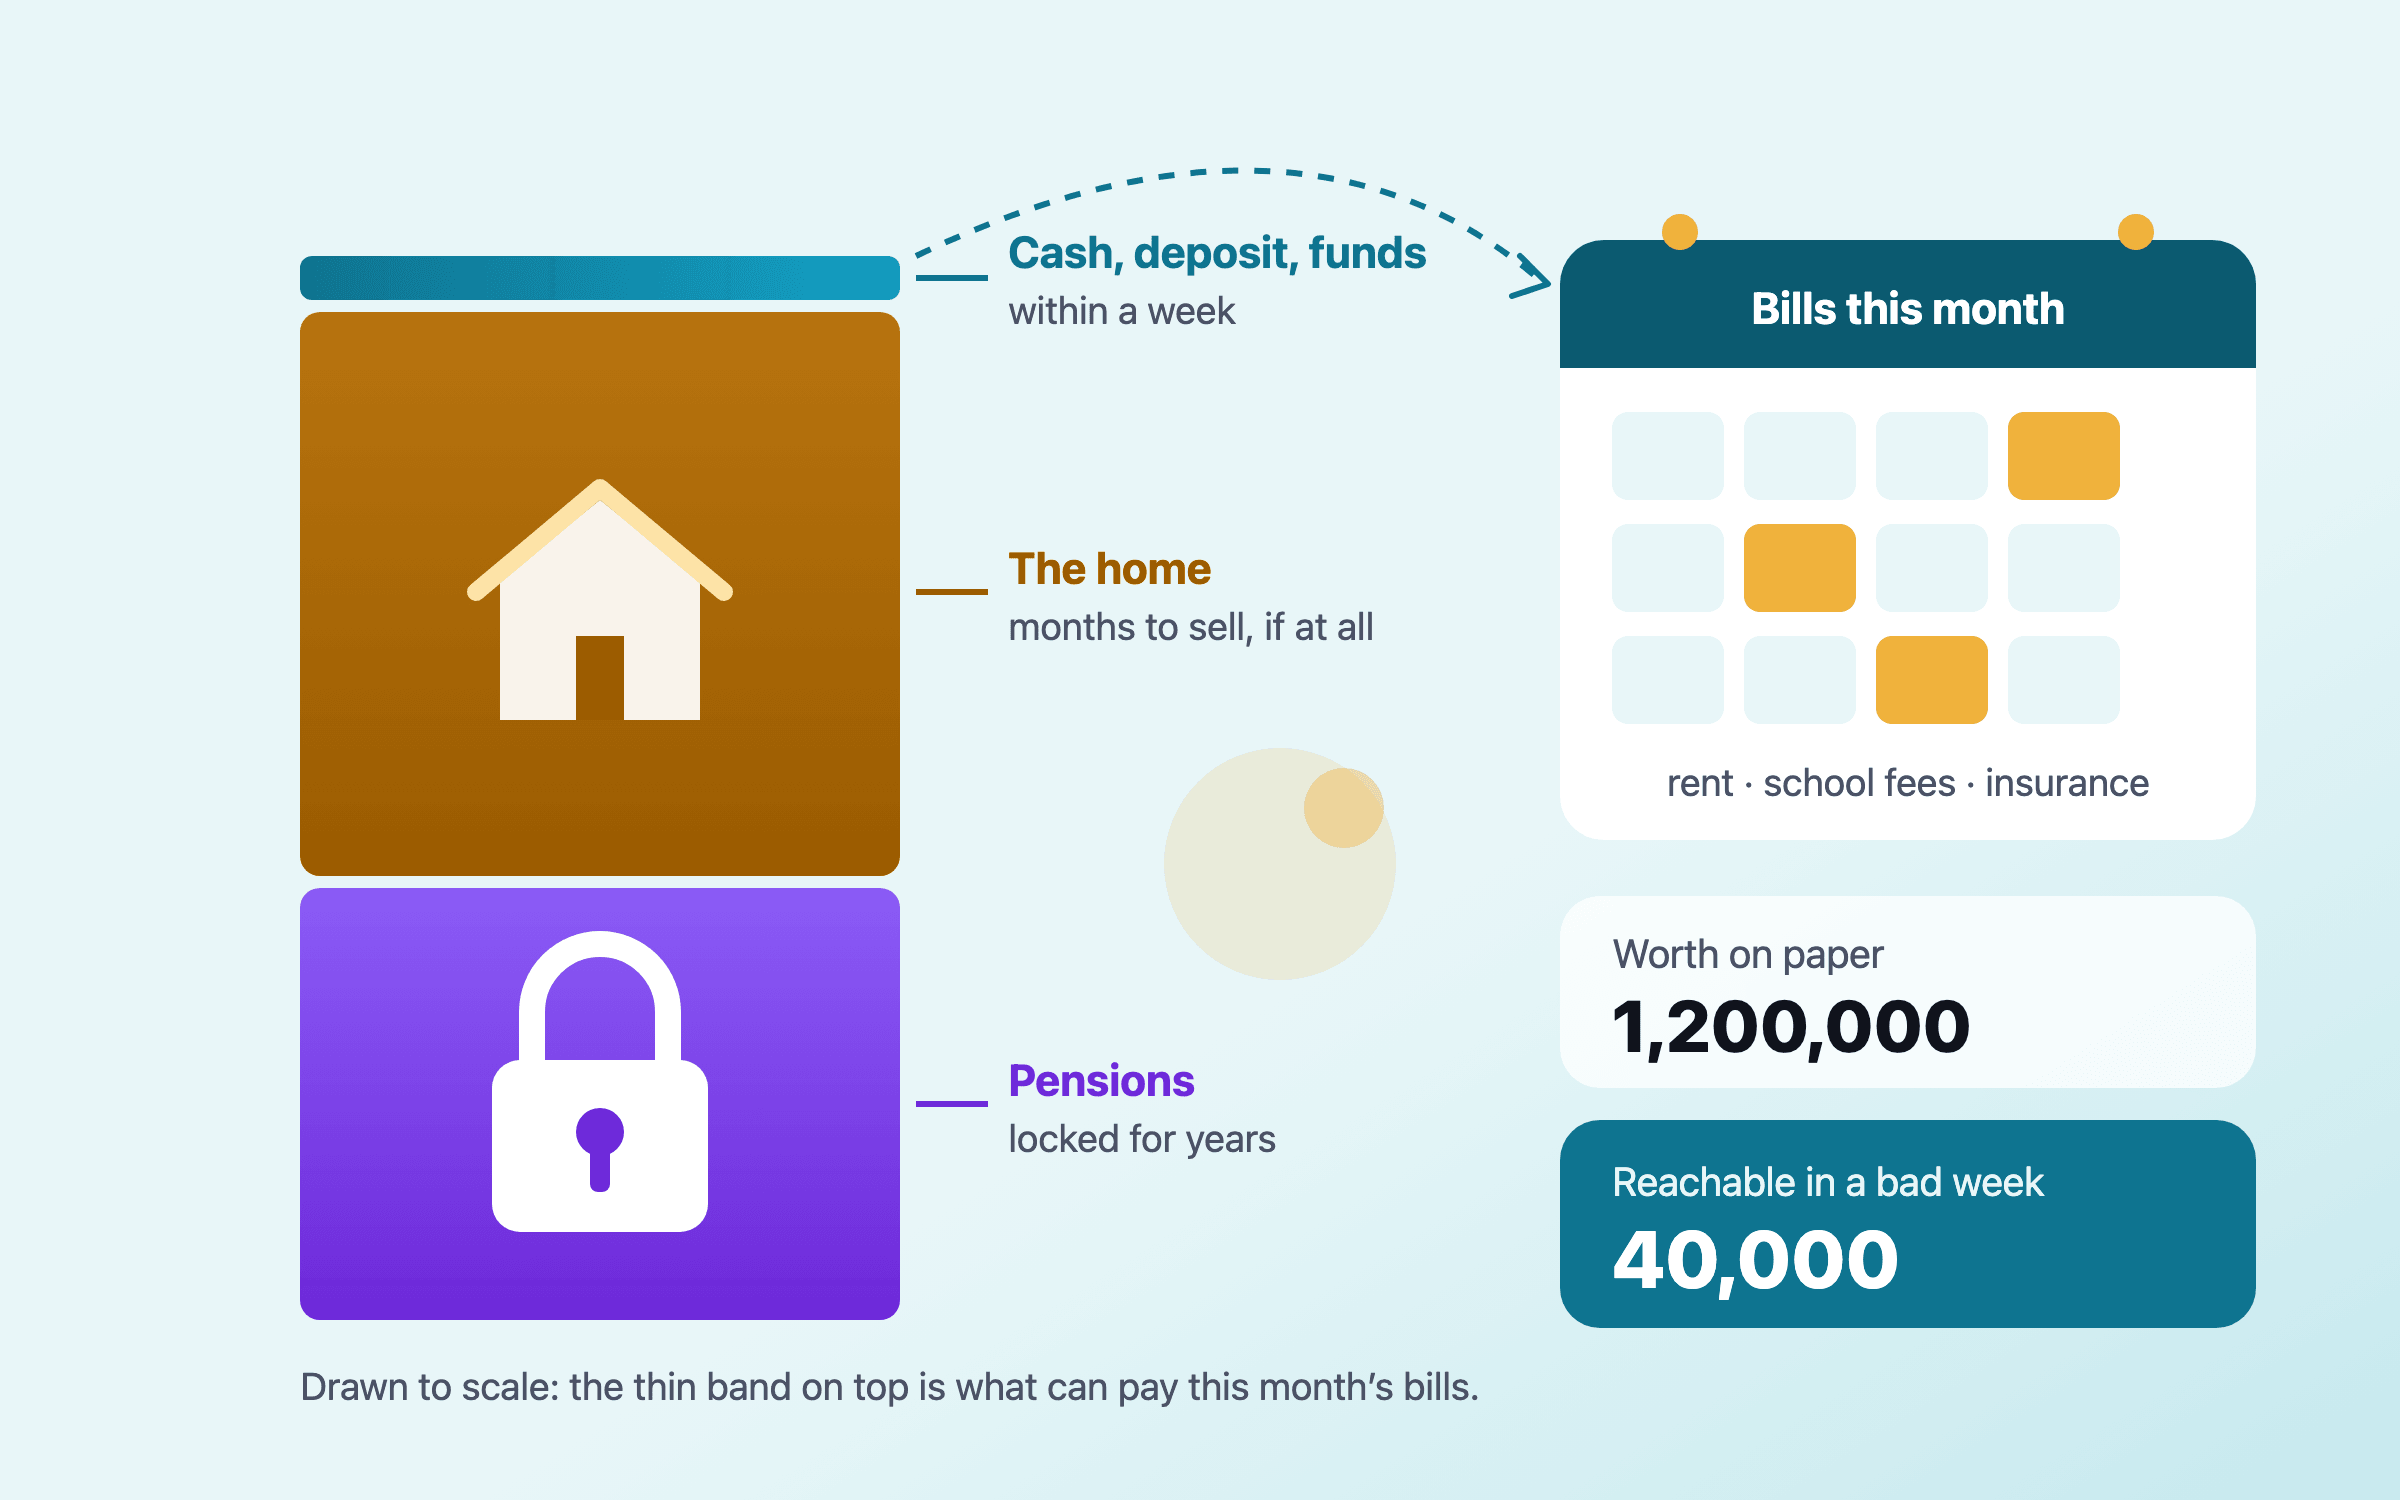
สภาพคล่องคือทรัพย์สินกลายเป็นเงินสดได้เร็วแค่ไหน และเสียมูลค่าไปเท่าไรระหว่างทาง เงินสดใช้ได้ทันที หุ้นจดทะเบียนชำระราคาในหนึ่งถึงสองวัน บ้านใช้เวลาหลายเดือน และบำนาญถูกกฎหมายล็อกไว้หลายปี ในยามวิกฤต ทรัพย์สินที่อยู่ตรงกลางของช่วงนี้จะช้าลงและแพงขึ้น ทางแก้คือเก็บเงินทุกปอนด์ ทุกรูปี หรือทุกดอลลาร์ไว้ในสิ่งที่เร็วพอดีกับวันที่จะต้องใช้

เงินสำรองฉุกเฉินควรมีเท่าไร

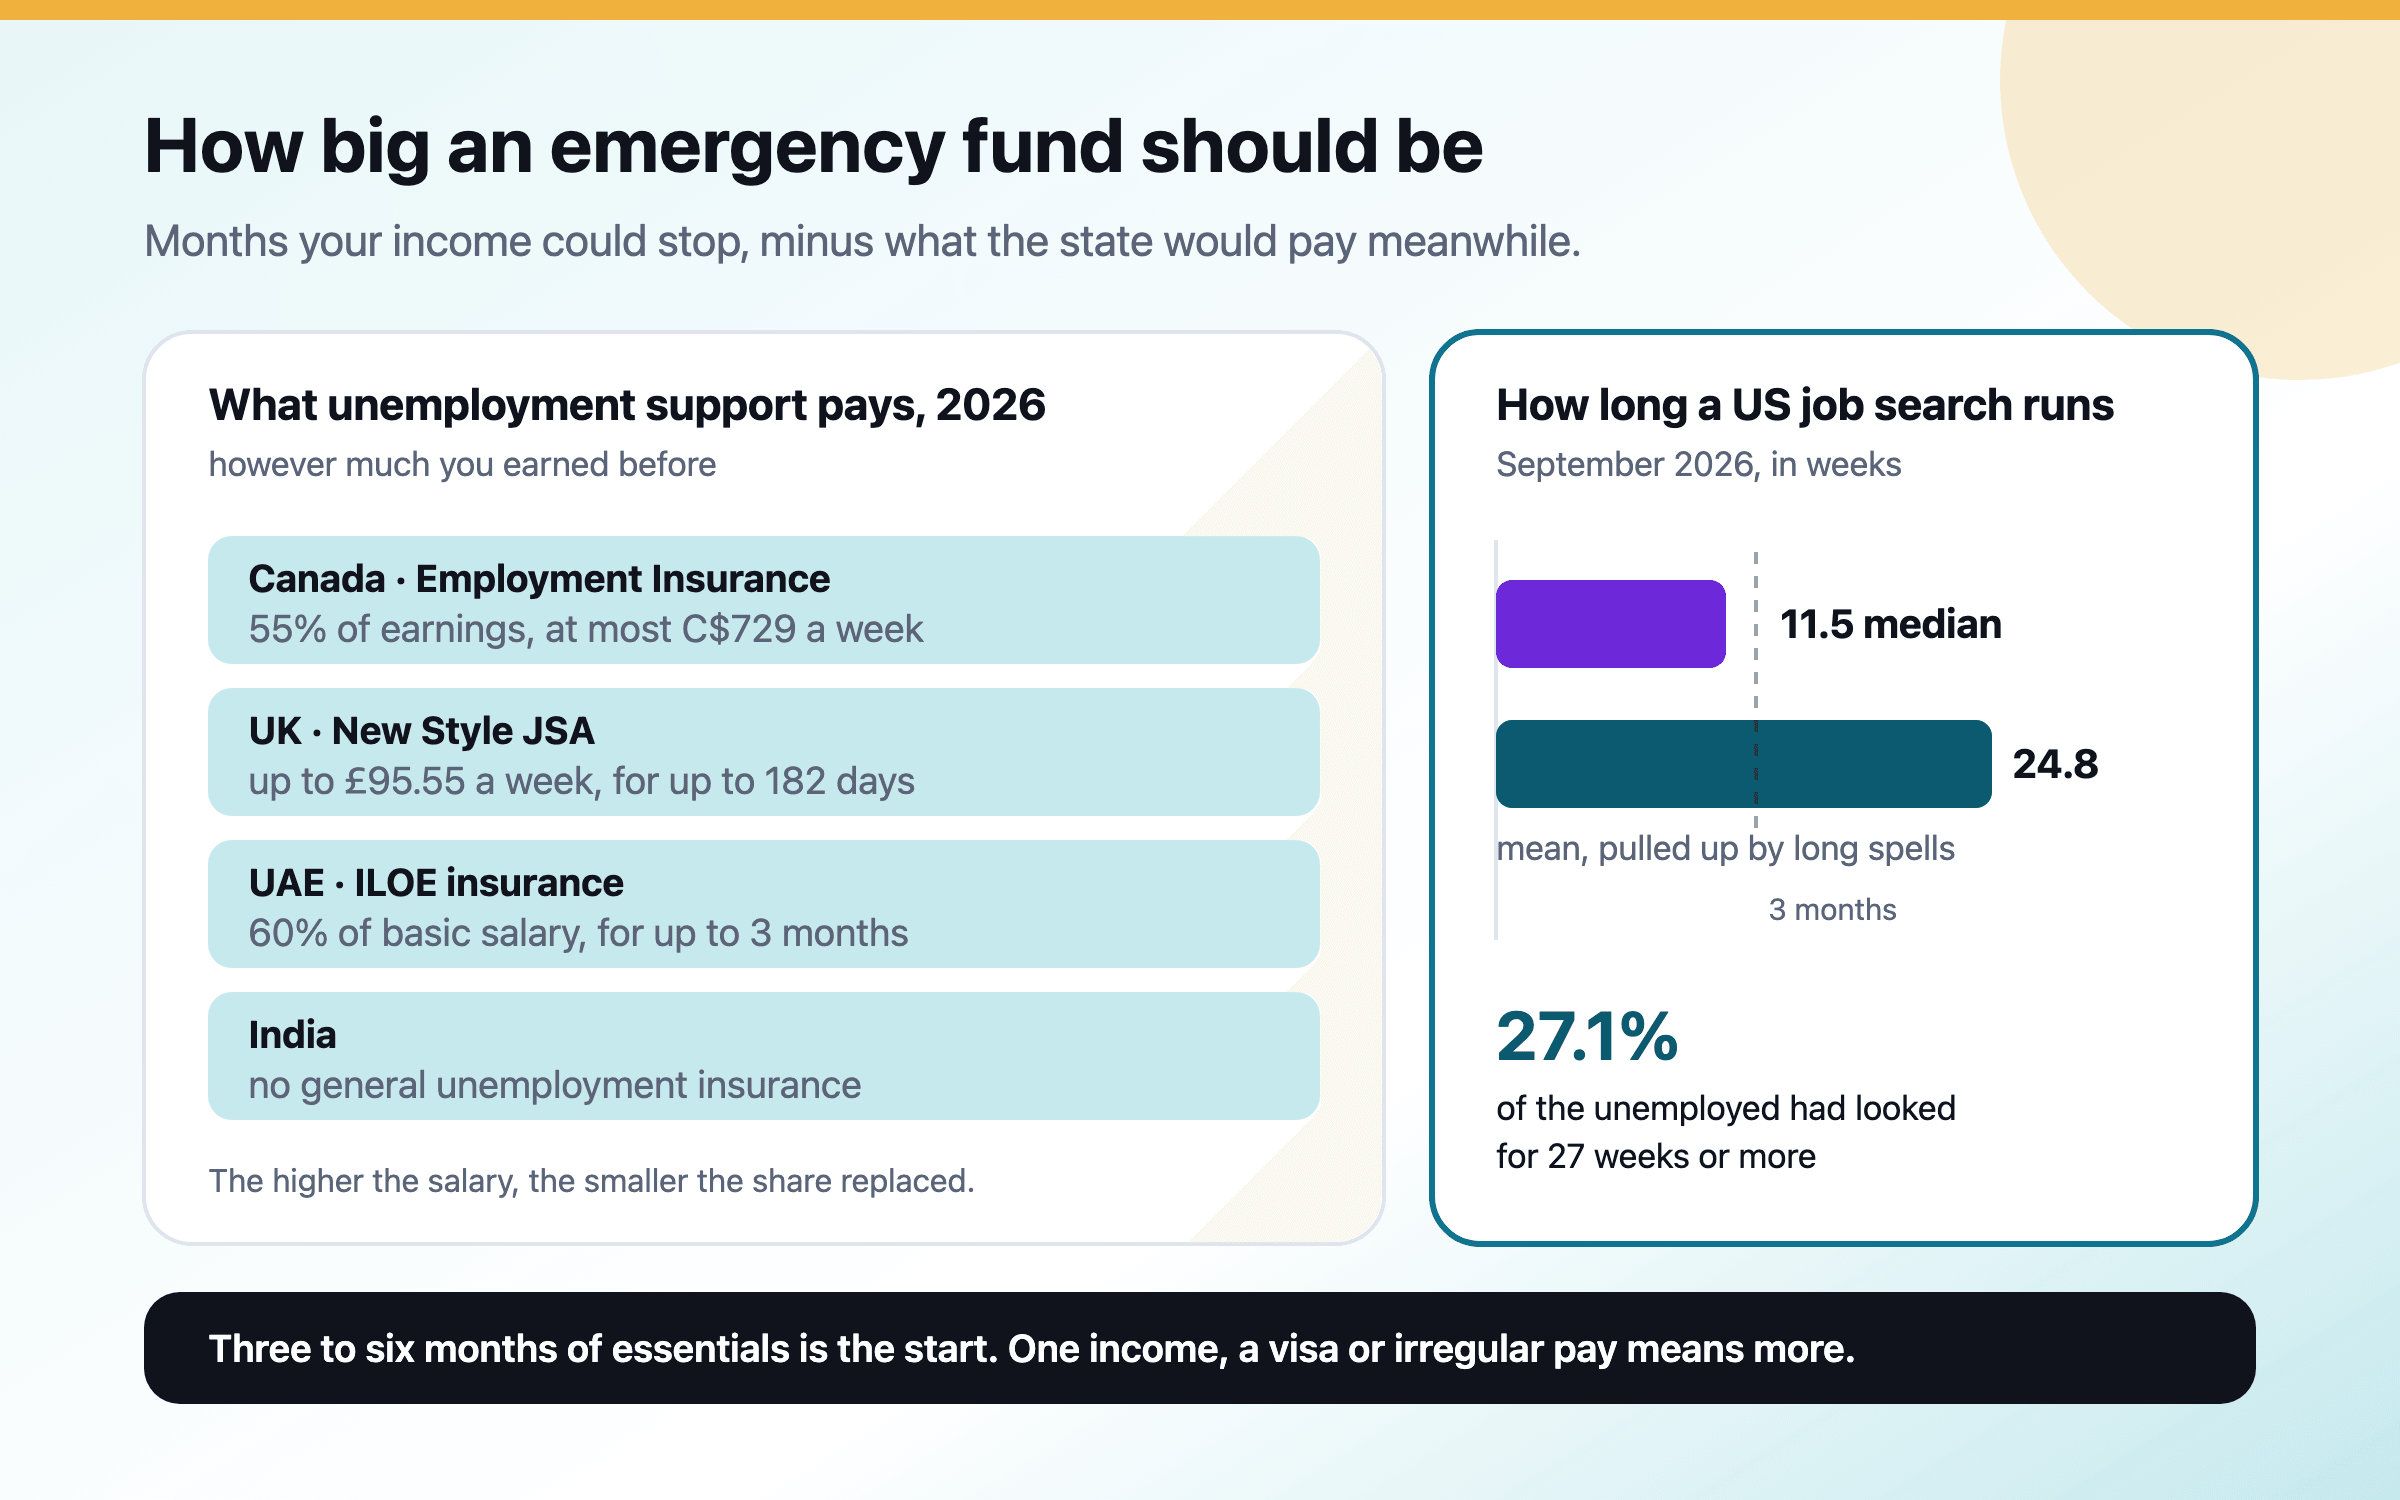
ค่าใช้จ่ายจำเป็นสามถึงหกเดือนเป็นช่วงเริ่มต้นที่สมเหตุสมผล แต่ไม่มีใครสืบย้อนตัวเลขนี้ไปถึงงานวิจัยชิ้นใดได้ ขนาดที่เหมาะกับครัวเรือนของคุณขึ้นอยู่กับว่าในประเทศที่คุณอยู่ต้องใช้เวลาหางานนานแค่ไหน เงินทดแทนกรณีว่างงานจะจ่ายแทนรายได้ได้แค่ไหน ซึ่งสำหรับเงินเดือนของชนชั้นกลางมักน้อยกว่าครึ่งมาก และวีซ่า รายได้ทางเดียว หรือรายได้ที่ไม่สม่ำเสมอ ทำให้เวลาที่คุณมีสั้นลงหรือไม่

วิธีทำงบดุลครอบครัว

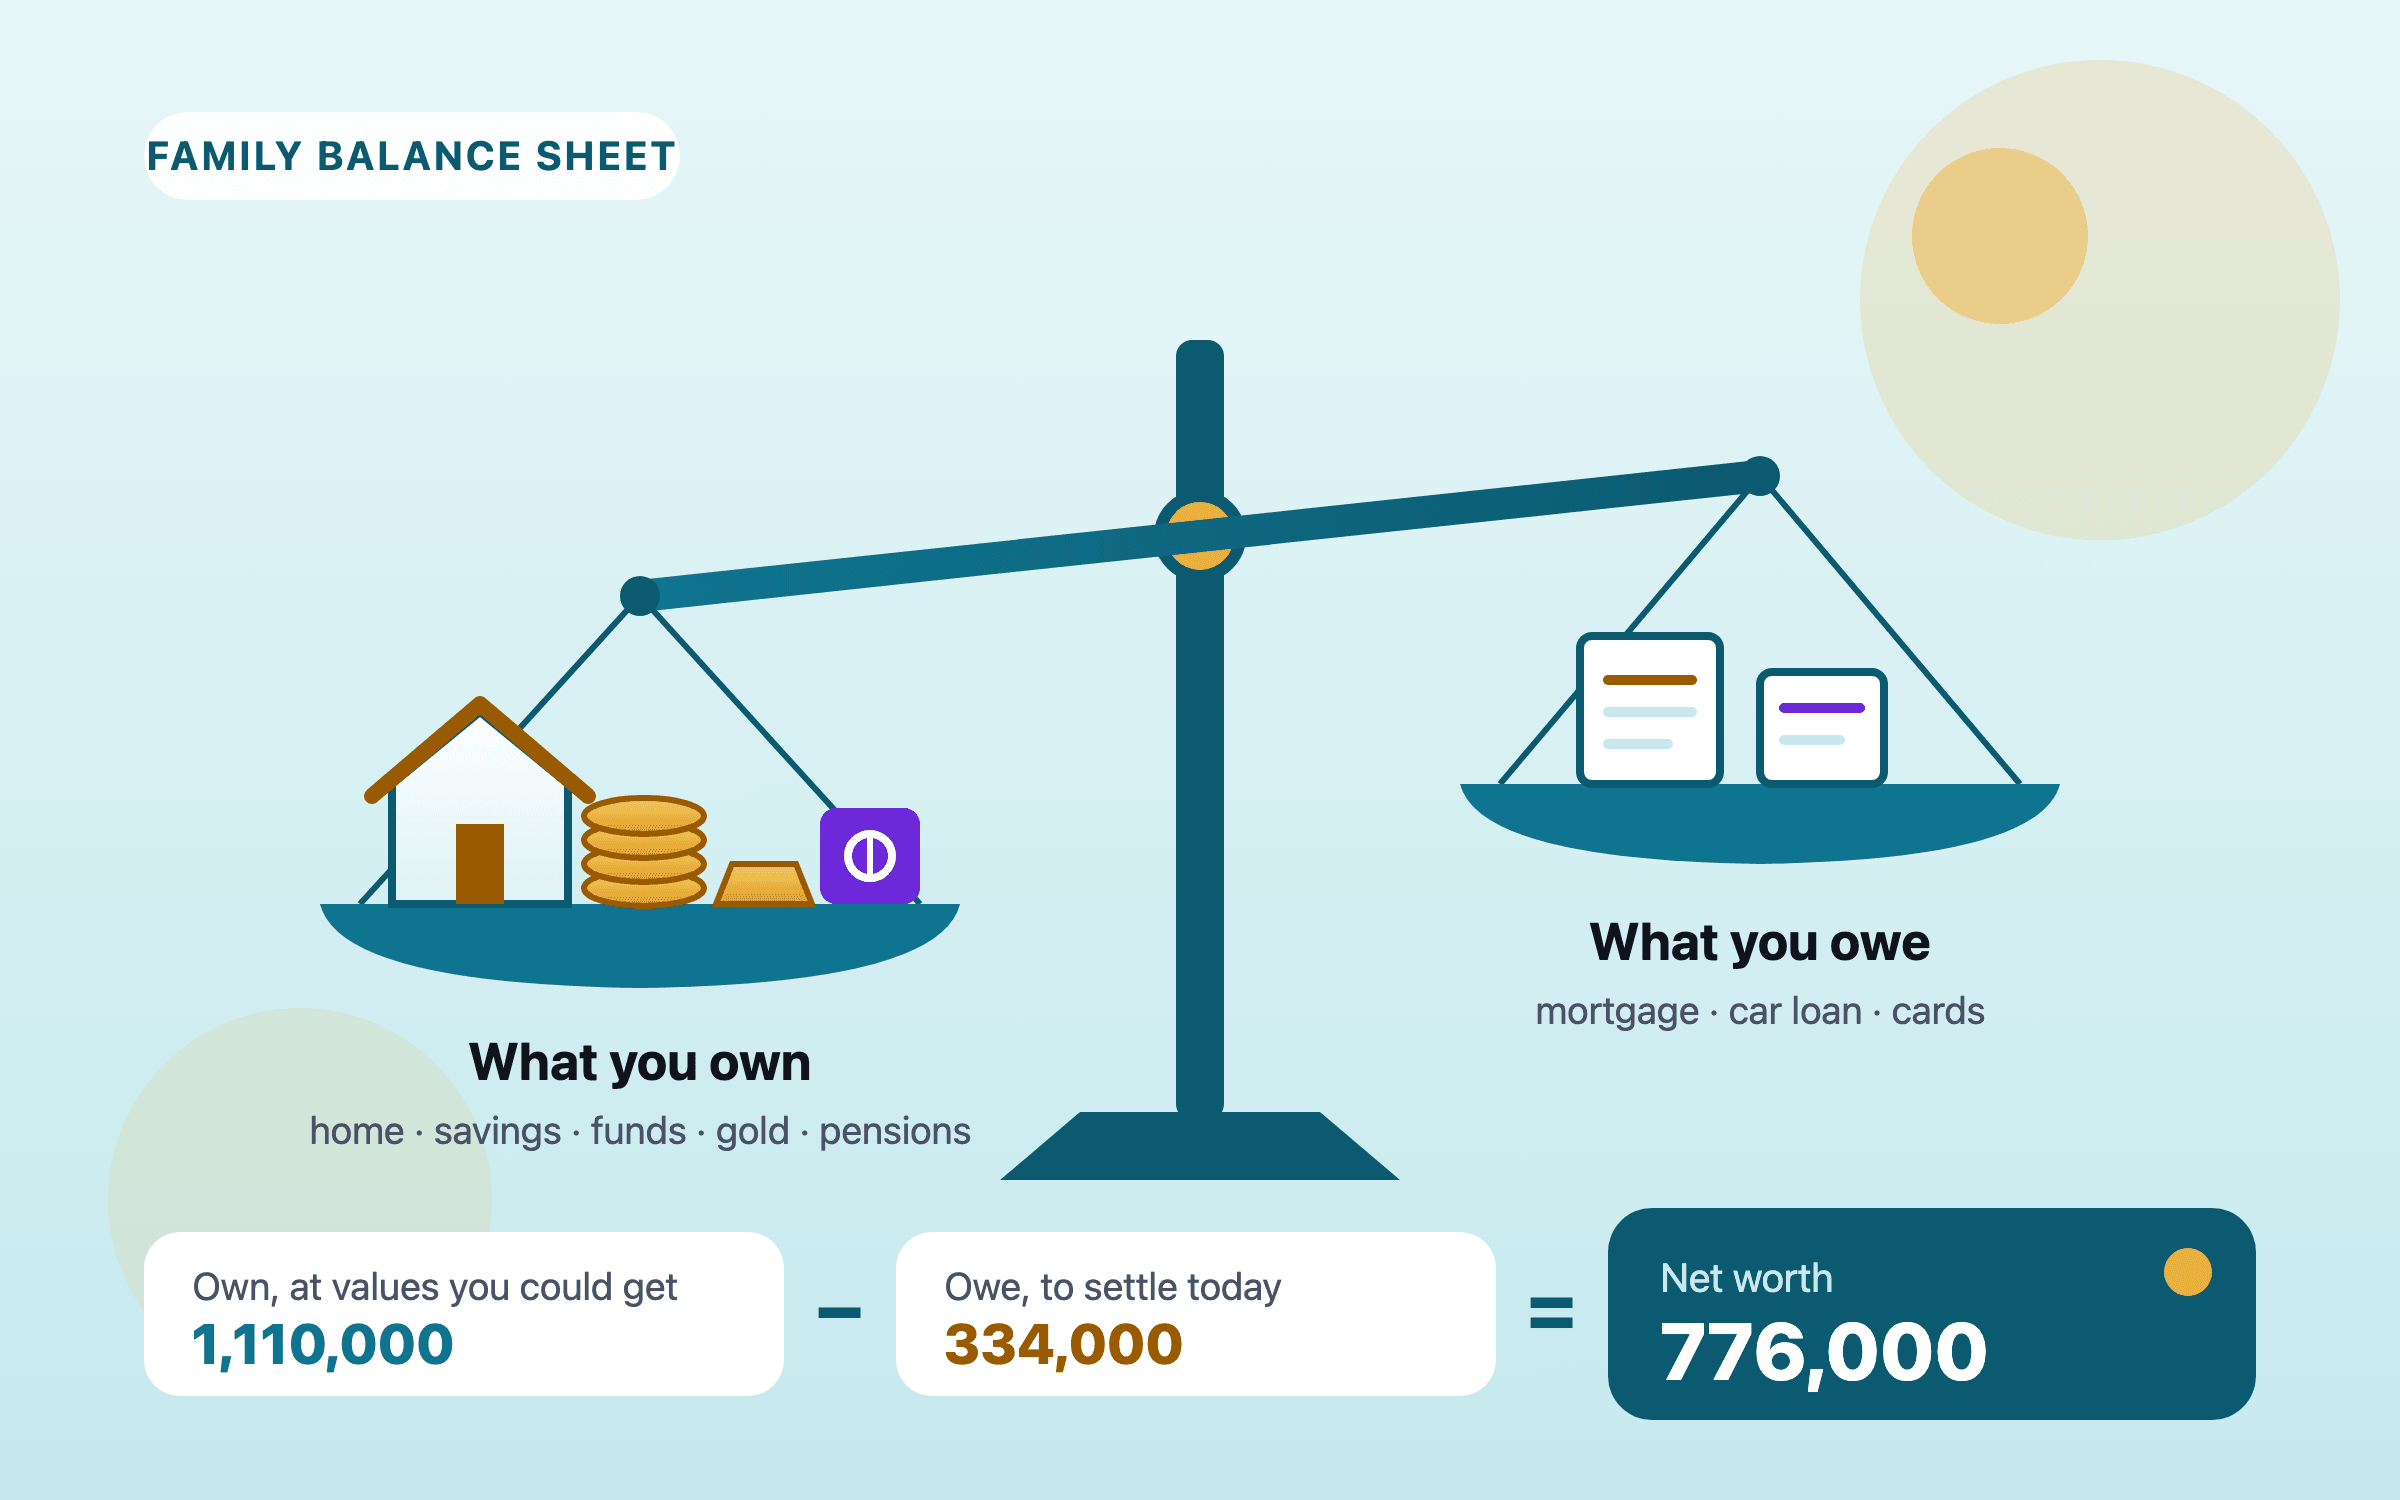
งบดุลครอบครัวจดทุกอย่างที่ครัวเรือนเป็นเจ้าของในมูลค่าที่ขายได้จริง และหนี้ทุกก้อนในยอดที่ต้องจ่ายถ้าจะปิดวันนี้ ตีมูลค่าการลงทุนตามราคาตลาด ไม่ใช่ราคาที่ซื้อมา ตีมูลค่าบ้านแบบระมัดระวังหลังหักค่าใช้จ่ายในการขาย และนับบำนาญเฉพาะส่วนที่สิทธิ์เป็นของคุณแล้ว จากนั้นแยกความมั่งคั่งสุทธิออกจากตัวเลขที่เล็กกว่าซึ่งใช้หนุนอิสรภาพทางการเงินได้จริง และอัปเดตในวันเดียวกันทุกปี

เปรียบเทียบวิธีจัดงบประมาณ: 50/30/20 และวิธีอื่นๆ

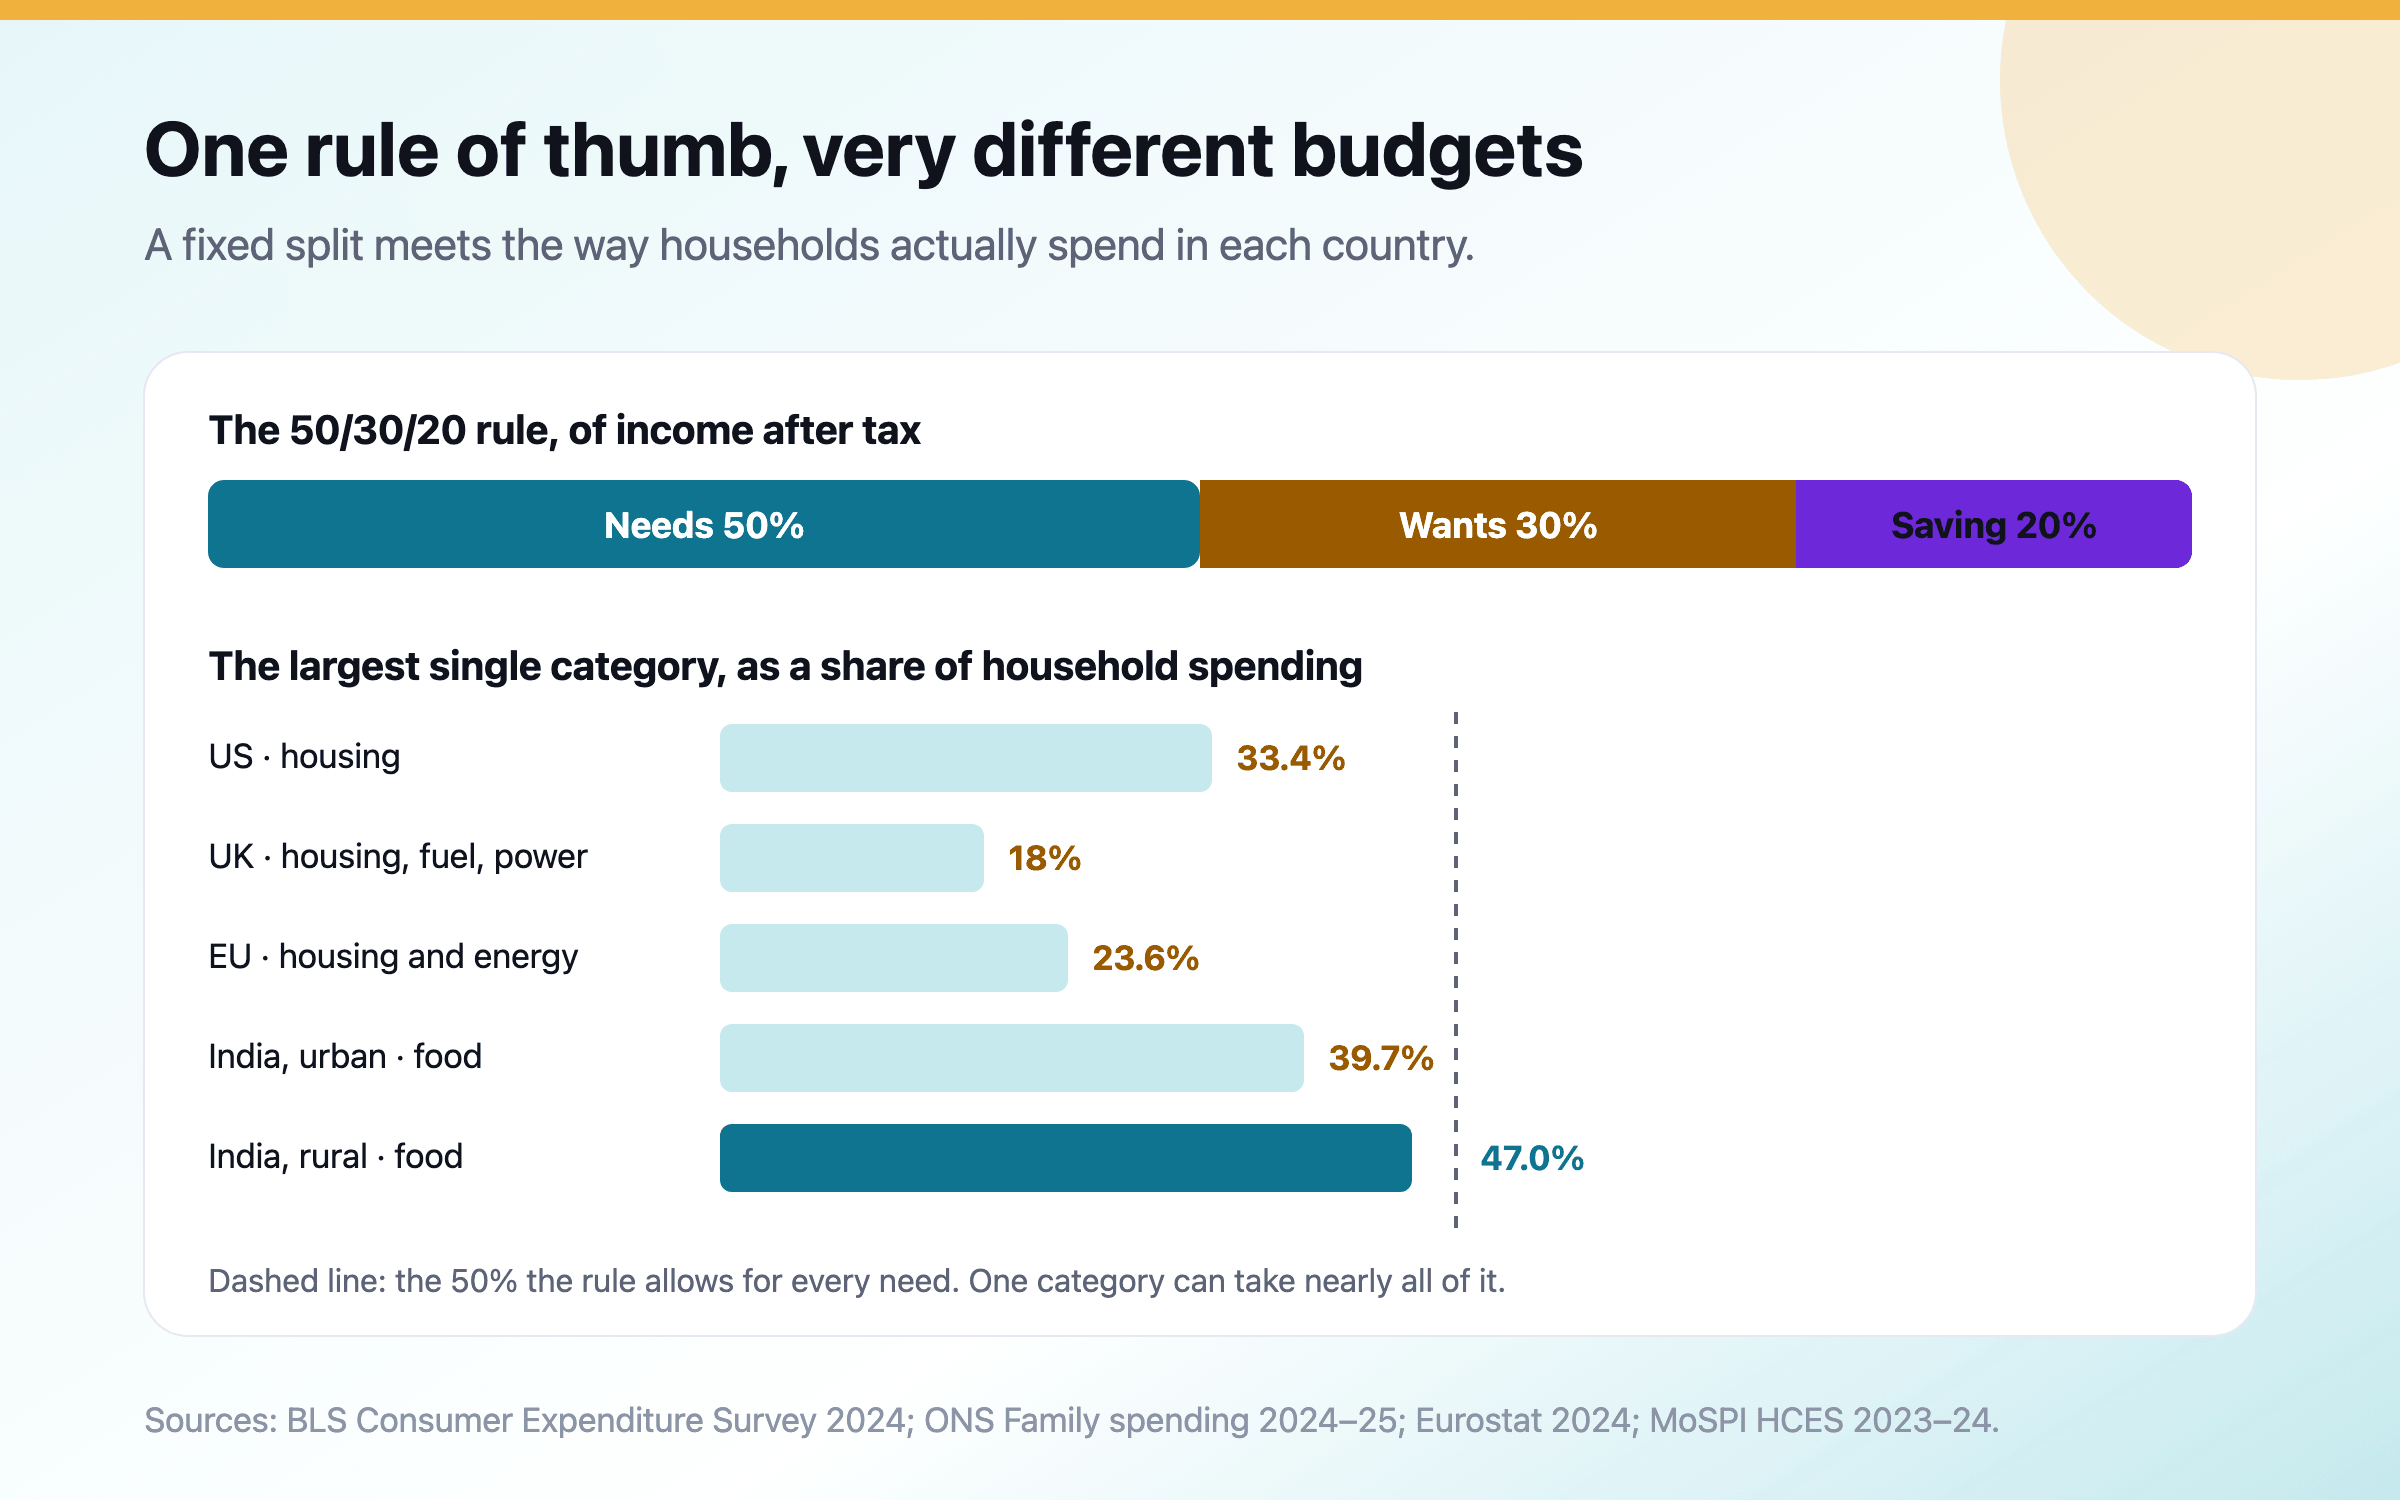
วิธีจัดงบประมาณยอดนิยมทุกวิธี ทั้ง 50/30/20 งบประมาณฐานศูนย์ ระบบแบ่งเงินใส่ซอง และออมก่อนใช้ ล้วนได้ผลได้ และไม่มีงานศึกษาที่รัดกุมชิ้นไหนแสดงว่าวิธีหนึ่งชนะวิธีอื่น สิ่งที่งานวิจัยสนับสนุนจริงคือการออมแบบอัตโนมัติ การแยกเงินไว้ในกระปุกที่ตั้งชื่อ และการรู้ว่าเงินไปที่หมวดไหน สัดส่วนตายตัวใช้ข้ามประเทศได้ไม่ดี ที่อยู่อาศัยคิดเป็นหนึ่งในสามของการใช้จ่ายครัวเรือนสหรัฐฯ ขณะที่อาหารอย่างเดียวคิดเป็น 47% ของงบครัวเรือนชนบทในอินเดียโดยเฉลี่ย

ฟรี เป็นกลาง และเป็นส่วนตัว

แนวคิดแบบแฟมิลี่ออฟฟิศ ที่ทุกครอบครัวใช้ได้ฟรี

ที่นี่ไม่มีอะไรขาย จึงไม่มีอะไรผลักคุณไปทางไหน คุณอ่านตัวเลขเอง และตัดสินใจเอง

  • เราไม่ขายผลิตภัณฑ์การเงินไม่มีค่าคอมมิชชัน ไม่มีกองทุนของเราเอง และไม่รับค่าแนะนำลูกค้า
  • เราไม่ขายข้อมูล และไม่มีโฆษณาไม่มียอดเงินใดจากแผนของคุณไปอยู่ในอีเมลหรือเครื่องมือวิเคราะห์การใช้งาน
  • ไม่มีใครใน Nivritee เปิดดูแผนของคุณได้เพราะไม่มีหน้าจอไหนที่แสดงแผนของคุณให้เราดูได้

ทีนี้ลองคำนวณกับเงินของคุณเอง

Nivritee ประมาณการแผนของครอบครัวคุณในประเทศที่คุณจะไปอยู่ ติดตามการลงทุนทุกอย่างในสกุลเงินเดียว และแสดงว่าเงินทุกปอนด์ ดอลลาร์ หรือรูปีควรอยู่ตรงไหน ใช้ฟรี และไม่มีใครที่นี่อ่านแผนของคุณ