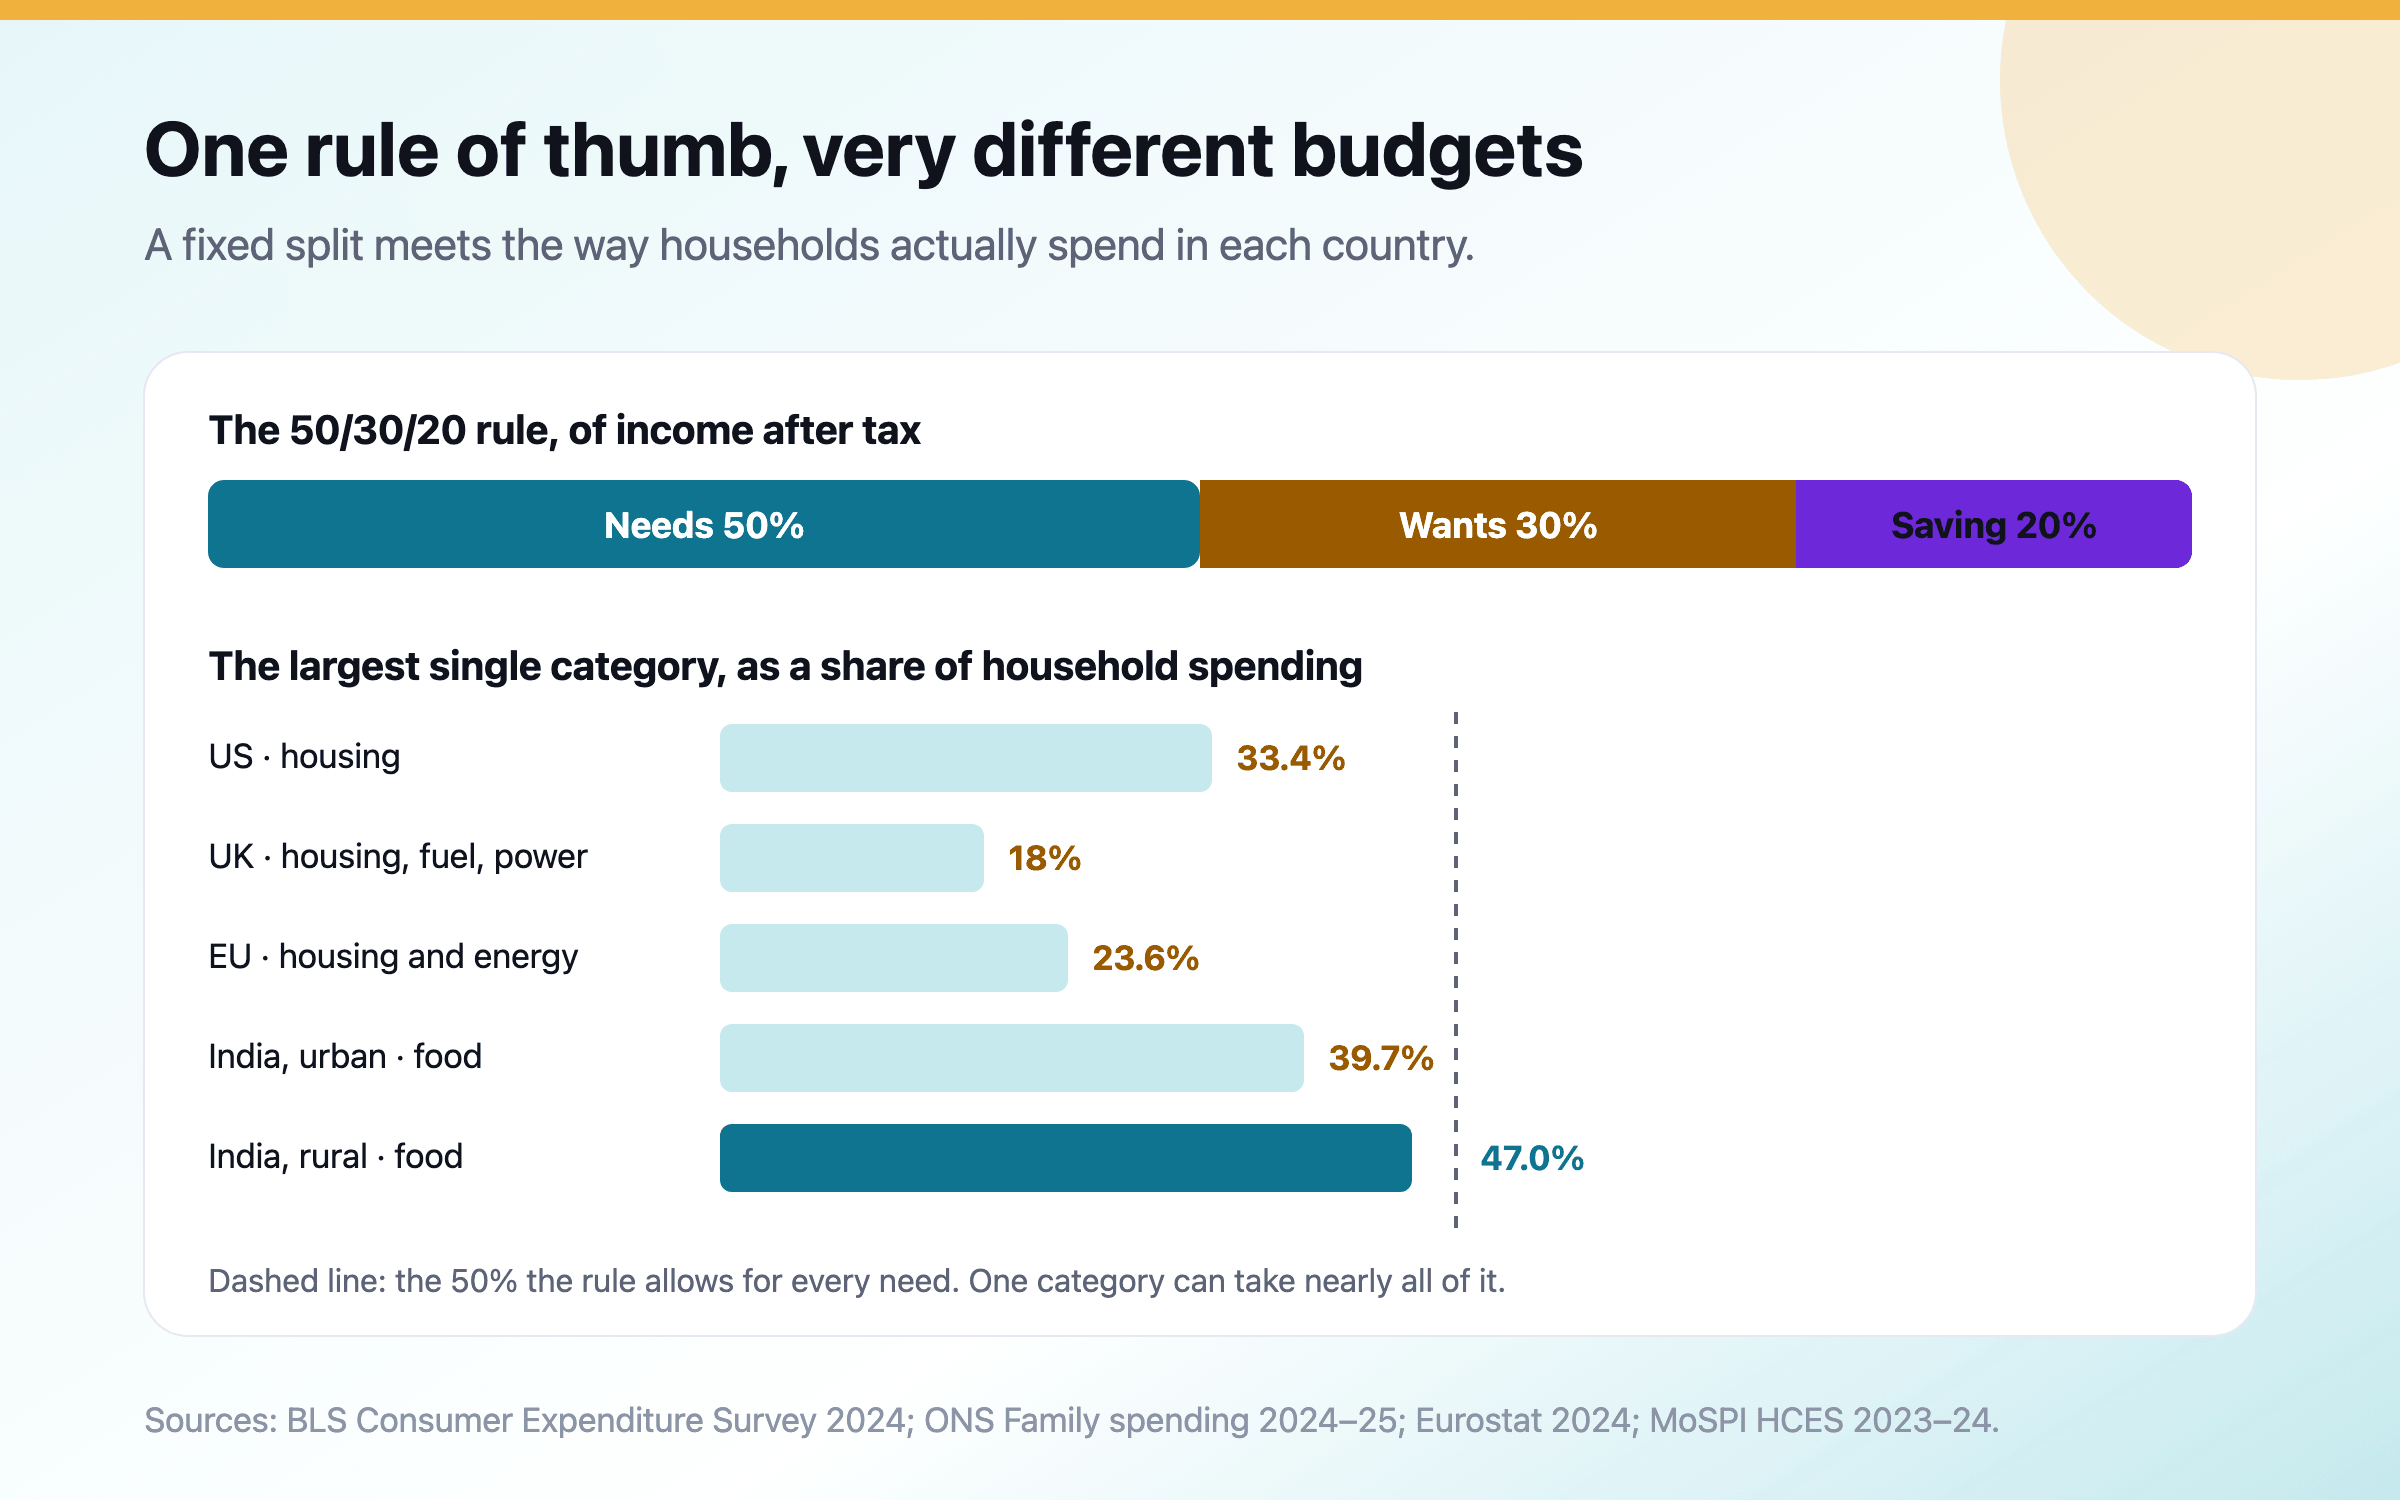
วิธีจัดงบประมาณยอดนิยมทุกวิธี ทั้ง 50/30/20 งบประมาณฐานศูนย์ ระบบแบ่งเงินใส่ซอง และออมก่อนใช้ ล้วนได้ผลได้ และไม่มีงานศึกษาที่รัดกุมชิ้นไหนแสดงว่าวิธีหนึ่งชนะวิธีอื่น สิ่งที่งานวิจัยสนับสนุนจริงคือการออมแบบอัตโนมัติ การแยกเงินไว้ในกระปุกที่ตั้งชื่อ และการรู้ว่าเงินไปที่หมวดไหน สัดส่วนตายตัวใช้ข้ามประเทศได้ไม่ดี ที่อยู่อาศัยคิดเป็นหนึ่งในสามของการใช้จ่ายครัวเรือนสหรัฐฯ ขณะที่อาหารอย่างเดียวคิดเป็น 47% ของงบครัวเรือนชนบทในอินเดียโดยเฉลี่ย
คำตอบสั้นๆ: เลือกวิธีที่คุณจะทำต่อไปได้ ให้การออมเกิดก่อนการใช้จ่าย และเทียบแต่ละหมวดกับครัวเรือนที่คล้ายกับคุณ แทนที่จะเทียบกับสัดส่วนตายตัว กฎที่คนรู้จักมากที่สุดคือ 50/30/20 ซึ่งเขียนขึ้นสำหรับครัวเรือนอเมริกันในปี 20051 ในสหรัฐฯ วันนี้ ที่อยู่อาศัยอย่างเดียวกินสัดส่วน 33.4% ของการใช้จ่ายครัวเรือน2 ส่วนในชนบทอินเดีย อาหารอย่างเดียวกินสัดส่วน 47.0%3 กฎที่เข้ากับครัวเรือนแบบหนึ่ง ย่อมเข้ากับทั้งสองแบบไม่ได้
33.4%2
สัดส่วนของที่อยู่อาศัยในการใช้จ่ายครัวเรือนสหรัฐฯ ปี 2024
18%4
ที่อยู่อาศัย (สุทธิ) เชื้อเพลิงและพลังงาน ในการใช้จ่ายรายสัปดาห์ของสหราชอาณาจักร ปี 2024–25
23.6%5
ที่อยู่อาศัย น้ำ ไฟฟ้า และก๊าซ ในการใช้จ่ายครัวเรือนสหภาพยุโรป ปี 2024
47.0%3
สัดส่วนของอาหารในการใช้จ่ายเฉลี่ยต่อเดือน ชนบทอินเดีย ปี 2023–24
สี่วิธีโดยสรุป
50/30/20: หลักคร่าวๆ ที่มีประโยชน์ จากประเทศเดียว
Elizabeth Warren ซึ่งตอนนั้นเป็นอาจารย์คณะนิติศาสตร์มหาวิทยาลัยฮาร์วาร์ด และ Amelia Warren Tyagi ลูกสาว วางสิ่งที่ทั้งสองเรียกว่าสูตรการเงินที่สมดุลไว้ในหนังสือ *All Your Worth* คือจากรายได้หลังหักภาษี ใช้ราว 50% กับสิ่งที่ขาดไม่ได้ 30% กับสิ่งที่อยากได้ และ 20% กับการออมและการใช้หนี้1 จุดแข็งคือทำได้เร็ว ครัวเรือนรู้ได้ว่าค่าใช้จ่ายคงที่โตเกินไปหรือยัง โดยไม่ต้องไล่ดูใบเสร็จแม้แต่ใบเดียว
จุดอ่อนคือสัดส่วนตายตัว ขณะที่ราคาของจำเป็นไม่ตายตัว ในการสำรวจค่าใช้จ่ายผู้บริโภคของสหรัฐฯ (Consumer Expenditure Survey) ปี 2024 ที่อยู่อาศัย การเดินทาง และอาหาร รวมกันคิดเป็น 63.3% ของการใช้จ่ายทั้งหมดของครัวเรือน คือ 33.4% 17.0% และ 12.9% ตามลำดับ ก่อนจะถึงค่ารักษาพยาบาลที่ 7.9%2 ในอินเดีย อาหารคิดเป็น 39.7% ของการใช้จ่ายเฉลี่ยในเมือง และ 47.0% ในชนบท3 ครอบครัวในเมืองที่ค่าครองชีพสูง หรือมีรายได้น้อยกว่า อาจใช้เงินอย่างมีเหตุผลแต่ยังเกินเส้นของจำเป็น 50% ไปมาก ส่วนครัวเรือนรายได้ดีอาจอยู่ต่ำกว่าเส้นนั้นสบายๆ ทั้งที่ออมน้อยเกินไปมากสำหรับเป้าหมายของตัวเอง ใช้ 50/30/20 เป็นการดูคร่าวๆ ครั้งแรก อย่าใช้เป็นคำตัดสิน
งบประมาณฐานศูนย์: เงินทุกหน่วยมีหน้าที่
งบประมาณฐานศูนย์ (zero-based budgeting) ยืมชื่อมาจากการทำงบขององค์กร โดย Peter Pyhrr อธิบายวิธีนี้สำหรับบริษัท แล้วต่อมาสำหรับรัฐบาลในทศวรรษ 1970 คือแทนที่จะเริ่มจากการใช้จ่ายปีที่แล้วแล้วปรับ งบทุกรายการต้องให้เหตุผลใหม่ตั้งแต่ศูนย์6 แบบครัวเรือนคือการกำหนดจุดประสงค์ให้รายได้ของเดือนทุกหน่วย เช่น ค่าบิล ค่ากับข้าว เงินออม และเงินเก็บไว้เที่ยว จนไม่มีเงินส่วนไหนเหลือโดยไม่มีหน้าที่
นี่คือวิธีที่ละเอียดที่สุดในสี่วิธี และต้องใช้ความพยายามมากที่สุดด้วย เหมาะกับเดือนที่เงินตึง รายได้ไม่สม่ำเสมอ หรือช่วงที่กำลังปลดหนี้ เพราะไม่มีอะไรหลุดรอดไปได้ วิธีนี้ล้มแบบเดียวกับทุกระบบที่ต้องออกแรง คือเดือนที่ข้ามไป ระบบก็หยุดทำงาน แบบที่ใช้ในองค์กรถูกวิจารณ์ด้วยเหตุผลเดียวกัน คือการทำใหม่ตั้งแต่ศูนย์ทุกรอบมีต้นทุนสูง
แบ่งเงินใส่ซอง: ทำไมขีดจำกัดที่จับต้องได้จึงได้ผล
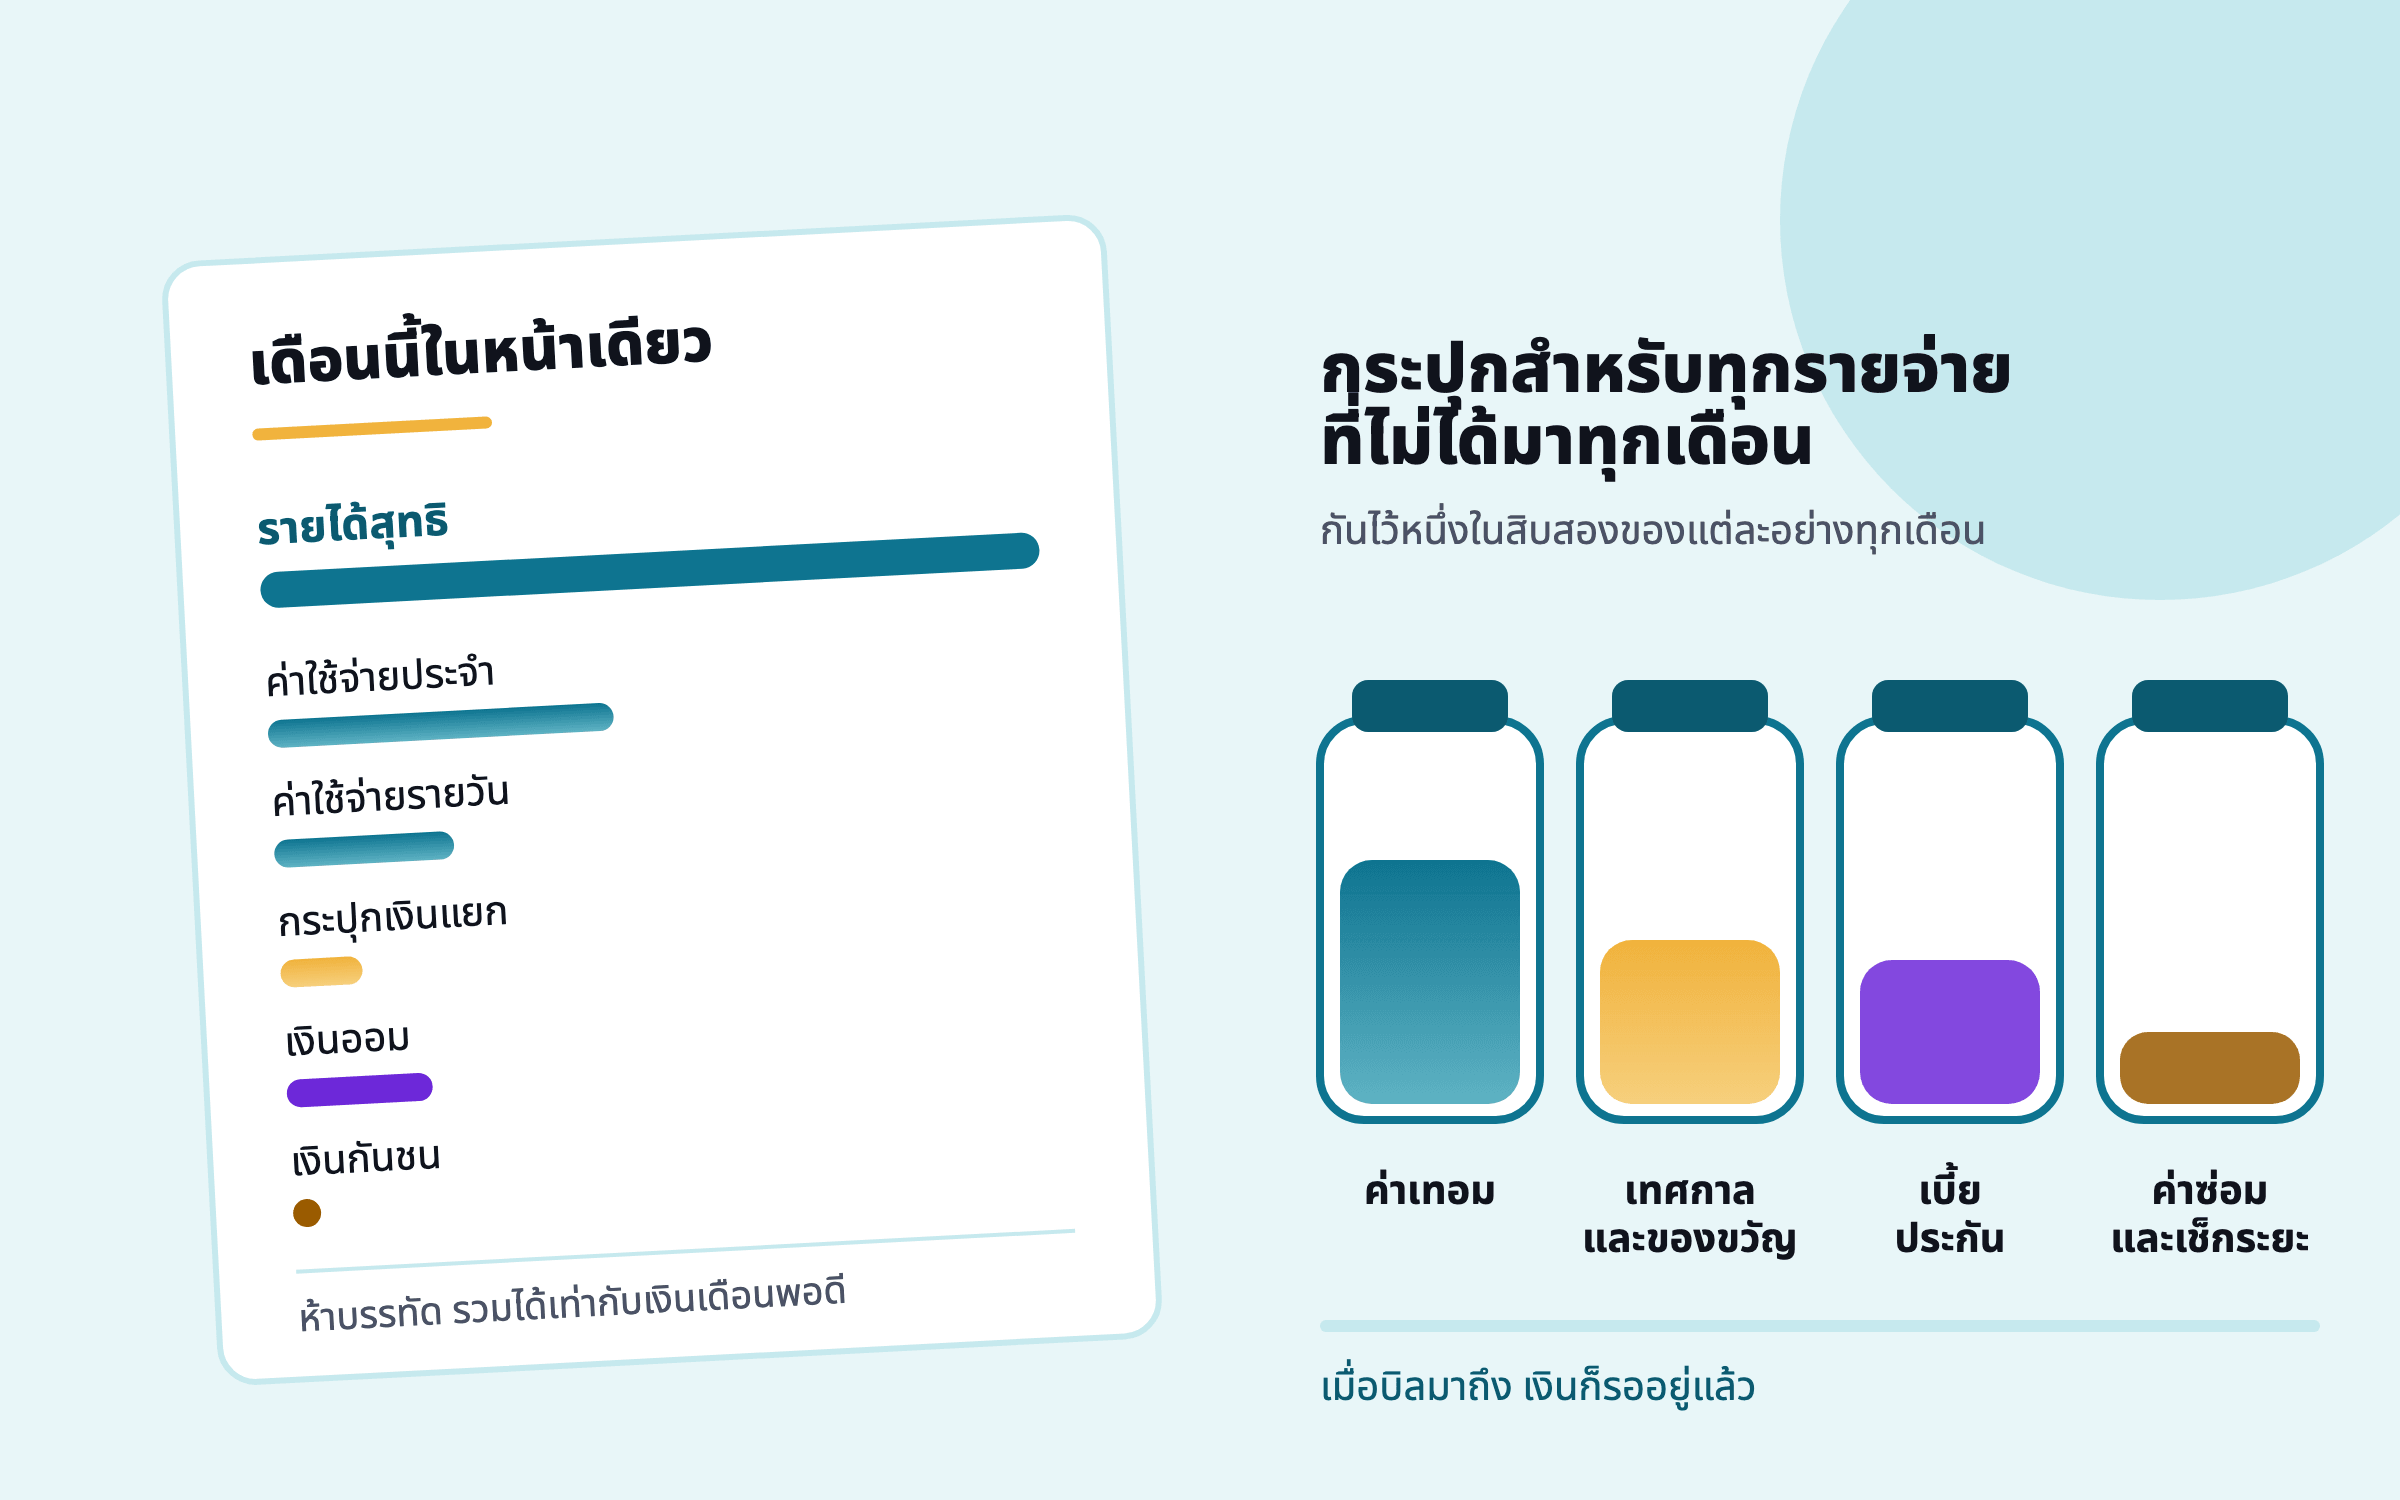
ระบบแบ่งเงินใส่ซองเก็บเงินของแต่ละหมวดไว้แยกกัน และหยุดใช้จ่ายเมื่อที่เก็บนั้นว่าง งานวิจัยสองสายอธิบายว่าทำไมจึงได้ผล ข้อแรก การจ่ายด้วยบัตรทำให้ควักกระเป๋าง่ายขึ้น ในการทดลองที่ซื้อของจริง Drazen Prelec และ Duncan Simester พบว่าคนที่ถูกบอกให้จ่ายด้วยบัตรเครดิตยอมจ่ายสูงถึงสองเท่าของคนที่ถูกบอกให้จ่ายด้วยเงินสด7 ข้อสอง การแบ่งช่องทำให้หยิบเงินออกมาใช้ยากขึ้น ในการทดลองของ Dilip Soman และ Amar Cheema กับครัวเรือนแรงงานในอินเดีย เงินที่แบ่งใส่สองซองถูกเก็บออมได้มากกว่าเงินที่ใส่ซองเดียวราว 72%8
คนส่วนใหญ่ไม่ได้พกซองเงินสดแล้ว และนั่นไม่เป็นไร หลักการยังอยู่ในรูปของบัญชีแยก บัตรที่ใช้กับหมวดเดียว หรือกระปุกที่ตั้งชื่อ ต้นทุนคือเงินที่วางเฉยๆ ในกระปุกเล็กๆ นับสิบใบได้ผลตอบแทนน้อย จึงควรใช้ซองกับหมวดการใช้จ่าย และปล่อยให้เงินระยะยาวไปลงทุน
ออมก่อนใช้: งบประมาณแบบกลับหัว
ออมก่อนใช้ (pay yourself first) พลิกงบประมาณกลับหัว แทนที่จะจดการใช้จ่ายแล้วออมส่วนที่เหลือ ก็ออมสัดส่วนคงที่ในวันเงินเดือนออก แล้วใช้ส่วนที่เหลือโดยไม่ต้องจดบัญชี วิธีนี้ใช้แรงน้อยที่สุด และสอดคล้องกับหลักฐานที่หนักแน่นที่สุดในเรื่องการเงินครัวเรือน คือการออมแบบอัตโนมัติคือการออมที่เกิดขึ้นจริง วิธีออมเงินให้ได้มากขึ้น อธิบายหลักฐานนั้นไว้
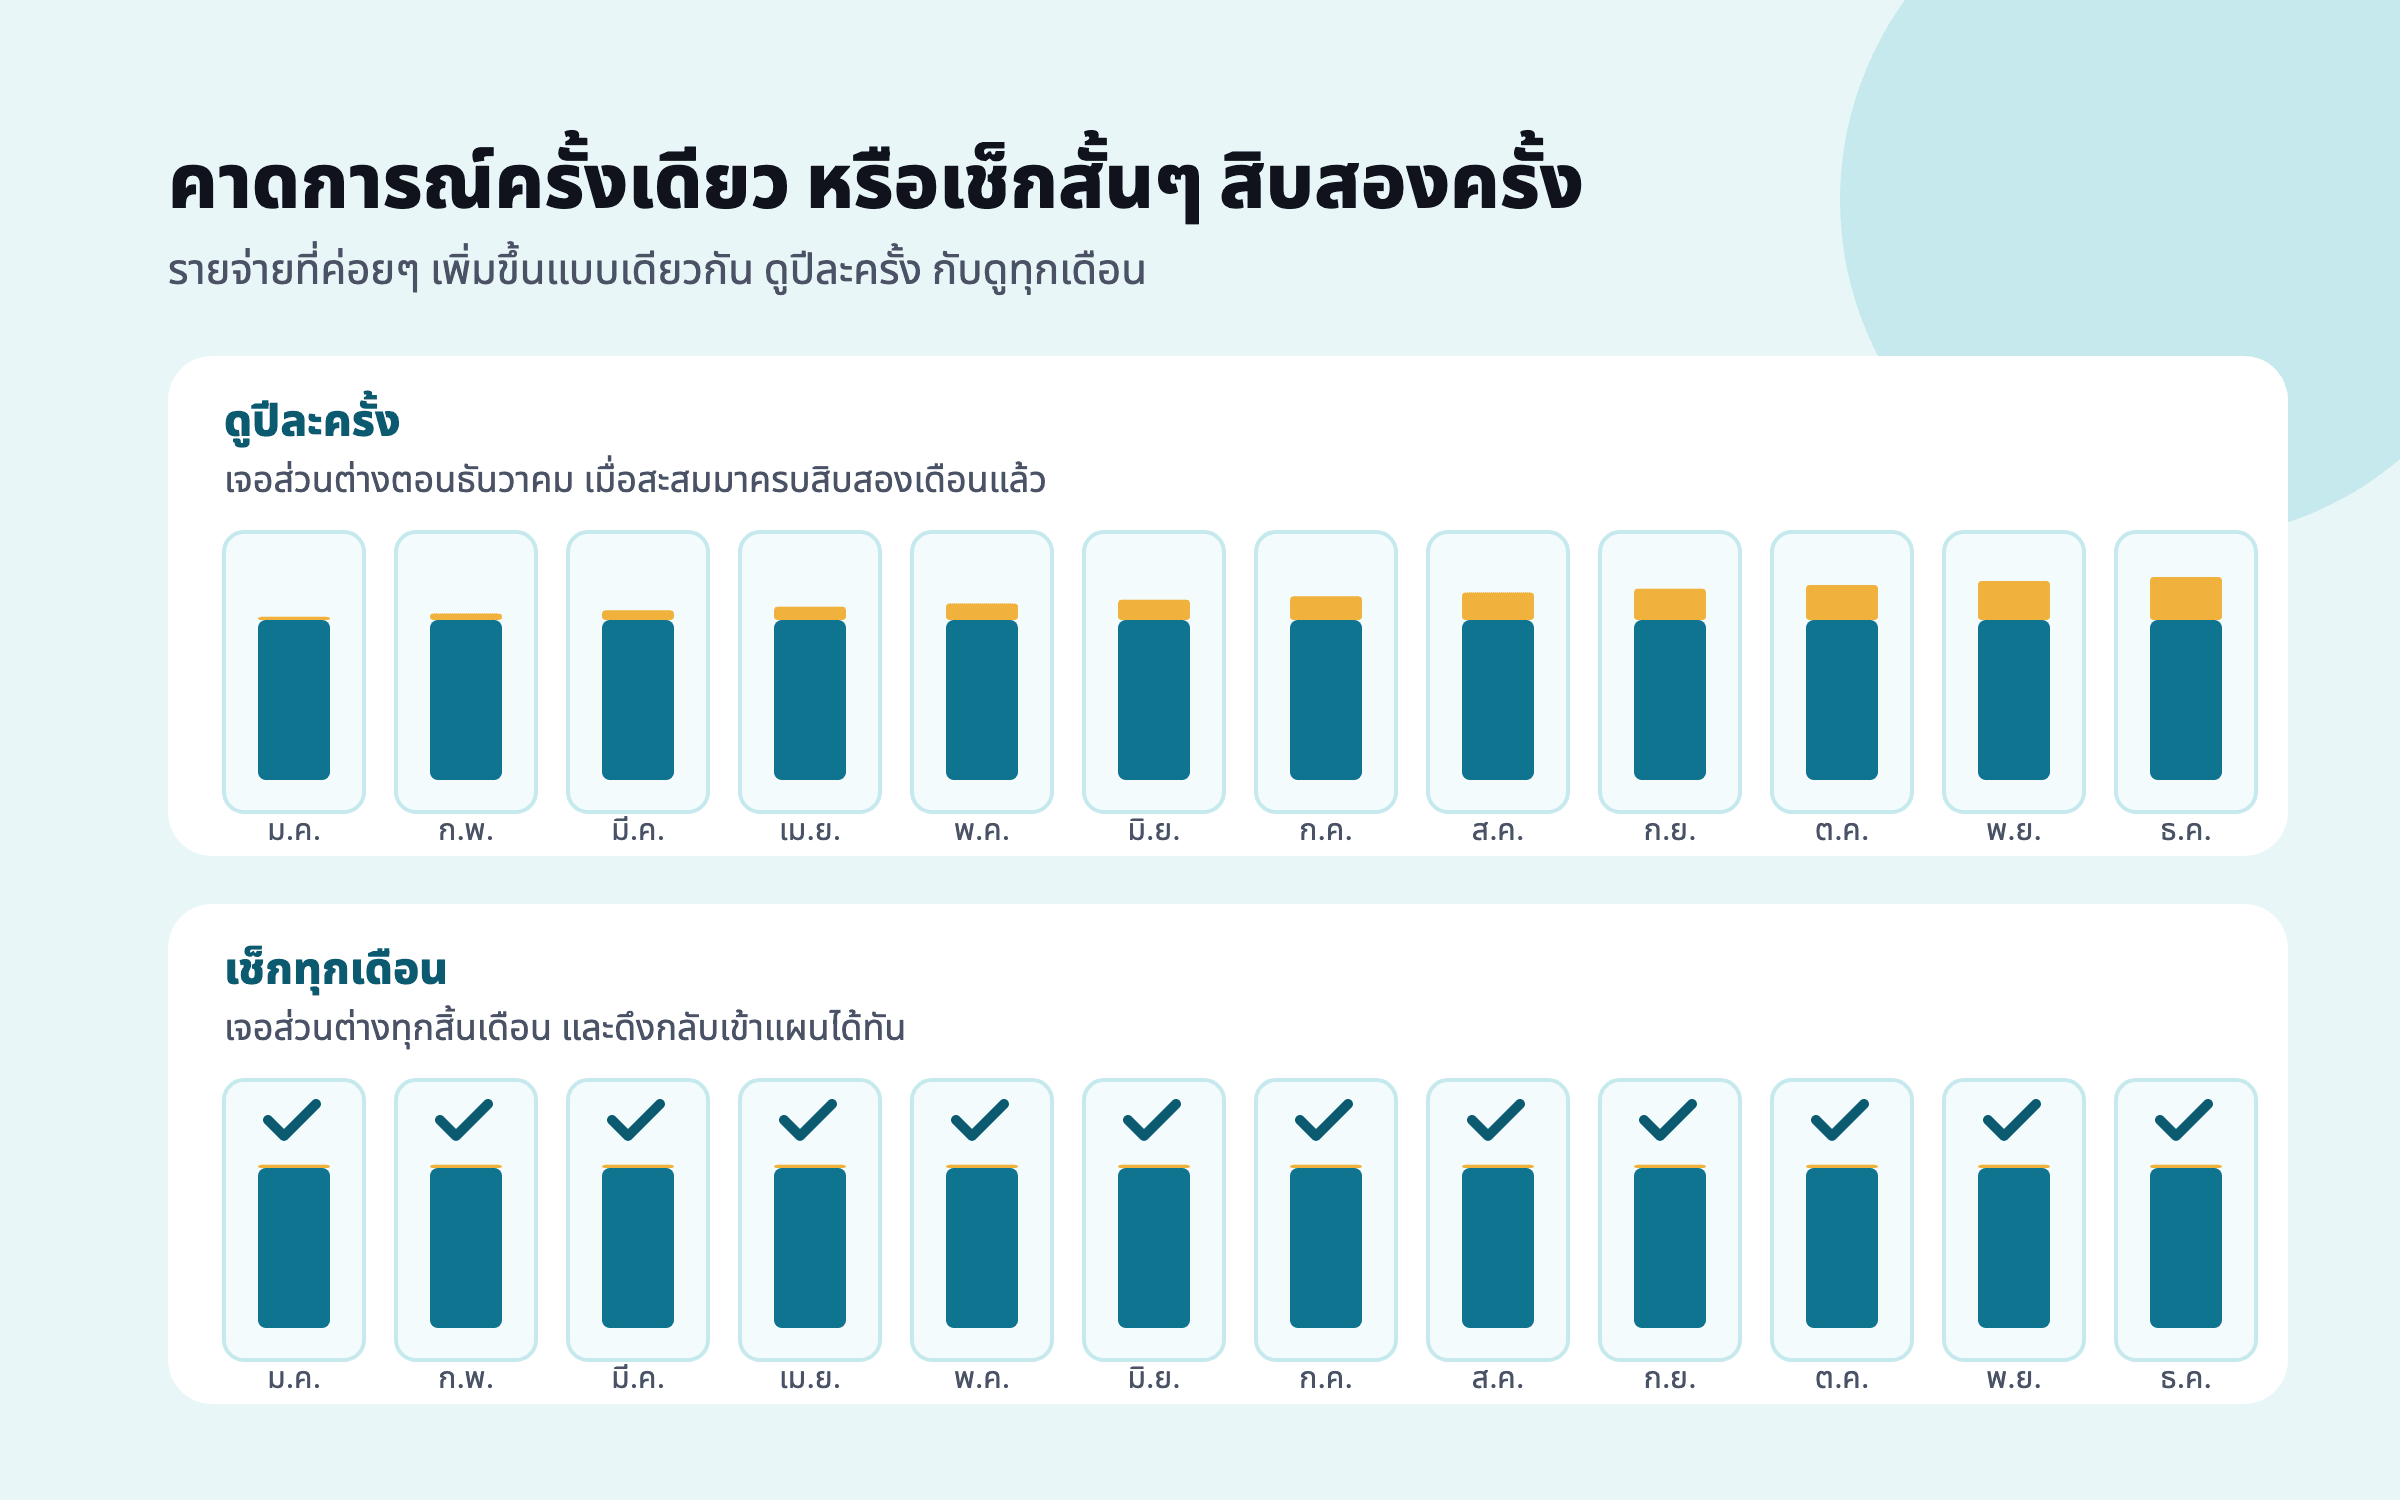
จุดบอดของวิธีนี้คือทุกอย่างหลังวันเงินเดือนออก ถ้าค่าเช่าขึ้นหรือหนี้ค่อยๆ เพิ่ม วิธีนี้จะไม่รู้ตัวจนกว่าการโอนเงินออมจะเริ่มไม่ผ่าน หลายครัวเรือนจึงใช้คู่กับการดูยอดรวมแต่ละหมวดปีละครั้ง คือให้การออมเป็นอัตโนมัติ แล้วเช็กว่าการใช้จ่ายข้างใต้ยังสมเหตุสมผลอยู่
เงินไปไหนจริงๆ: การสำรวจครัวเรือนบอกอะไร
การสำรวจค่าใช้จ่ายระดับประเทศคือภาพที่ใกล้ความจริงที่สุดเท่าที่มีว่าครัวเรือนใช้เงินอย่างไร ตัวเลขเหล่านี้ไม่ใช่เป้าหมาย แต่อธิบายค่าเฉลี่ย และค่าเฉลี่ยรวมครัวเรือนที่ต่างจากคุณมากไว้ด้วย ถึงอย่างนั้นก็แสดงให้เห็นว่าทำไมกฎสัดส่วนเดียวจึงใช้ข้ามประเทศไม่ได้ สำนักงานแต่ละแห่งนิยามหมวดต่างกัน จึงควรอ่านไปตามแถว ไม่ใช่ลงตามคอลัมน์
เห็นรูปแบบชัดสามข้อ ที่อยู่อาศัยคือรายการเดียวที่ใหญ่ที่สุดทุกที่ที่วัดเป็นหมวด ตั้งแต่ 18% ของการใช้จ่ายรายสัปดาห์ในสหราชอาณาจักร ถึง 33.4% ในสหรัฐฯ4,2 สัดส่วนของอาหารลดลงเมื่อรายได้สูงขึ้น คือ 47.0% ของการใช้จ่ายในชนบทอินเดีย 39.7% ในเมือง และ 13.2% ในสหภาพยุโรป3,5 และการออมบางส่วนซ่อนอยู่ในการใช้จ่าย ตัวเลขประกันส่วนบุคคลและบำนาญของสหรัฐฯ ที่ 12.5% ของการใช้จ่าย รวมเงินสมทบเข้าบำนาญและ Social Security (ระบบบำนาญของรัฐบาลสหรัฐฯ) ไว้ด้วย2 งบประมาณที่นับแค่เงินที่เหลือตอนสิ้นเดือนจึงมองไม่เห็นเงินที่ครัวเรือนกันไว้อยู่แล้ว
ทำงบประมาณได้ผลไหม หลักฐานบอกอะไร
คนที่ทำงบประมาณจริงมีน้อยกว่าที่พูดถึงกัน ในผลสำรวจ Gallup ปี 2013 ชาวอเมริกันเกือบหนึ่งในสามบอกว่าทำงบประมาณครัวเรือนแบบละเอียดเป็นลายลักษณ์อักษรหรือในคอมพิวเตอร์ทุกเดือน9 หลักฐานว่าการทำแบบนั้นคุ้มหรือไม่ยังบางกว่าที่คำแนะนำทั้งหลายทำให้รู้สึก ยังไม่มีการทดลองแบบสุ่มขนาดใหญ่ที่แสดงว่าวิธีหนึ่งได้ผลกว่าอีกวิธี
หลักฐานที่มีอยู่ชี้ไปในทางเดียวกัน งานวิจัยเรื่องความเป็นอยู่ทางการเงินของสำนักงานคุ้มครองผู้บริโภคด้านการเงินสหรัฐฯ (CFPB) พบลำดับที่เชื่อมจากทักษะทางการเงินไปสู่พฤติกรรมการเงินในชีวิตประจำวัน จากพฤติกรรมไปสู่สถานะการเงินของครัวเรือน และจากสถานะไปสู่ความรู้สึกมั่นคงของผู้คน โดยความมั่นใจในความสามารถของตัวเองที่จะไปถึงเป้าหมายก็ส่งผลต่อพฤติกรรมด้วย10 การสอนอย่างเดียวผลจะจางลง การวิเคราะห์อภิมาน (meta-analysis) งานศึกษา 201 ชิ้นพบว่าการให้ความรู้ทางการเงินอธิบายความแปรปรวนของพฤติกรรมทางการเงินภายหลังได้เพียง 0.1% และแทบไม่เหลือผลเมื่อผ่านไป 20 เดือน11 การกระตุ้นที่ผูกกับเป้าหมายได้ผลกว่า ในการทดลองภาคสนาม ข้อความเตือนรายเดือนเพิ่มการออมได้ราว 6%12
เมื่ออ่านอย่างตรงไปตรงมา วิธีที่ใช้สำคัญน้อยกว่านิสัยสามอย่างที่วิธีนั้นควรสร้าง คือการออมที่เกิดขึ้นโดยไม่ต้องตัดสินใจ เงินสำหรับจุดประสงค์ต่างกันที่แยกไว้คนละที่ และการเห็นชัดว่าแต่ละหมวดใช้เงินเท่าไร โดยดูบ่อยพอจะเห็นการเปลี่ยนแปลง แต่ไม่บ่อยจนกลายเป็นงานน่าเบื่อที่ถูกเลิกทำ นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน
- เริ่มจากยอดรวม หาว่าเดือนปกติคุณใช้จ่ายเท่าไรจากรายการเดินบัญชี แบ่งเป็นไม่กี่หมวด ตัวเลขคร่าวๆ ที่ตรงไปตรงมาดีกว่างบประมาณละเอียดที่ไม่มีใครทำตาม
- ตั้งการออมให้อัตโนมัติก่อน ไม่ว่าจะเลือกวิธีไหน ให้เงินออมออกจากบัญชีในวันเงินเดือนออก
- เลือกวิธีตามนิสัย ฐานศูนย์ถ้าคุณชอบรายละเอียดหรือเงินตึง แบ่งใส่ซองสำหรับหมวดหนึ่งหรือสองหมวดที่เงินรั่วไหล และออมก่อนใช้ถ้าการจดรายจ่ายคือสิ่งที่ทำให้คุณเลิกกลางทาง
- เทียบแต่ละหมวดกับครัวเรือนที่คล้ายกับคุณ สัดส่วนที่สูงกว่าระดับทั่วไปของประเทศและเมืองของคุณมากควรดูอีกครั้ง ส่วนที่ต่ำกว่ามากมักเป็นค่าใช้จ่ายที่ยังไม่ได้นับ
- ดูใหม่เมื่อชีวิตเปลี่ยน เช่น ย้ายบ้าน มีลูก หรือมีเงินกู้ใหม่ และดูปีละครั้งไม่ว่าอย่างไร
Nivritee ทำอะไรแทนการติดตามรายการใช้จ่าย