ผลตอบแทนที่เป็นตัวเงินนับจำนวนเงิน ส่วนผลตอบแทนที่แท้จริงนับว่าเงินนั้นซื้ออะไรได้ ตลอด 126 ปี หุ้นสหรัฐฯ ให้ผลตอบแทนราว 9.8% ต่อปีก่อนหักเงินเฟ้อ และ 6.6% หลังหักเงินเฟ้อ ส่วนเงินฝากดอกเบี้ย 6.25% เมื่อเงินเฟ้ออยู่ที่ 4% ได้ผลตอบแทนที่แท้จริงราว 2.2% ก่อนหักภาษี การวางแผนด้วยตัวเลขที่แท้จริงเปลี่ยนภาพว่าตัวเลขในอนาคตใหญ่แค่ไหนจริงๆ
ผลตอบแทนทุกตัวที่คุณได้ยิน ไม่ว่าจากเงินฝากประจำ เอกสารสรุปข้อมูลกองทุน หรือรายงานยอดเงินบำนาญ แทบทั้งหมดเป็นผลตอบแทน ที่เป็นตัวเงิน คือนับว่าจะมีเงินเพิ่มขึ้นกี่หน่วย แต่สิ่งที่คุณสนใจจริงคือผลตอบแทน ที่แท้จริง คือเงินนั้นซื้อของได้มากขึ้นเท่าไร ส่วนต่างระหว่างสองตัวนี้คือเงินเฟ้อ และเมื่อนับตลอดช่วงชีวิตการทำงาน นี่คือความต่างระหว่างตัวเลขที่ฟังดูพอใช้สบาย กับตัวเลขที่พอใช้สบายจริงๆ
6.6%1
ต่อปีหลังหักเงินเฟ้อ จากหุ้นสหรัฐฯ ปี 1900–2025
38×1
ราคาสินค้าในสหรัฐฯ สูงขึ้นกี่เท่าในช่วง 126 ปีเดียวกัน
4%2
เป้าหมายเงินเฟ้อของอินเดีย ภายในกรอบ 2–6%
2%3
เป้าหมายเงินเฟ้อของธนาคารกลางสหรัฐฯ
ผลตอบแทนที่เป็นตัวเงินกับที่แท้จริง ในบรรทัดเดียว
นักเศรษฐศาสตร์ Irving Fisher อธิบายความสัมพันธ์นี้ไว้ครบถ้วนที่สุดในหนังสือ The Theory of Interest เมื่อปี 1930 และตั้งแต่นั้นก็ยังไม่ต้องแก้ไขอะไร4 การเติบโตของสิ่งที่เงินซื้อได้ เท่ากับการเติบโตของเงินหารด้วยการเติบโตของราคา (1 + ผลตอบแทนที่แท้จริง) = (1 + ผลตอบแทนที่เป็นตัวเงิน) ÷ (1 + เงินเฟ้อ) เงินฝากที่ให้ดอกเบี้ย 7% ต่อปีในขณะที่ราคาสินค้าขึ้น 5% ทำให้คุณซื้อของได้มากขึ้นราว 1.9% ไม่ใช่ 2% เพราะ 1.07 ÷ 1.05 เท่ากับ 1.019 การเอาเงินเฟ้อไปลบออกจากผลตอบแทนตรงๆ เป็นทางลัดที่พอใช้ได้เมื่อทั้งสองตัวเลขยังเล็ก และจะคลาดเคลื่อนมากขึ้นเมื่อตัวเลขใหญ่ขึ้น
ผลที่ตามมามีสองข้อทันที ข้อแรก ผลตอบแทนที่ต่ำกว่าเงินเฟ้อคือการขาดทุน ไม่ว่ารายงานยอดเงินจะดูเป็นบวกแค่ไหน ข้อสอง ผลตอบแทนที่เป็นตัวเงินเท่ากันอาจเป็นผลดีในประเทศหนึ่ง แต่เป็นผลที่แย่ในอีกประเทศหนึ่ง เพราะเงินเฟ้อที่ต้องเอาชนะต่างกัน ธนาคารกลางของสหรัฐฯ ยูโรโซน สหราชอาณาจักร และญี่ปุ่นตั้งเป้าเงินเฟ้อไว้ที่ 2% ส่วนเป้าหมายของอินเดียอยู่ที่ 4%3,5,6,7,2
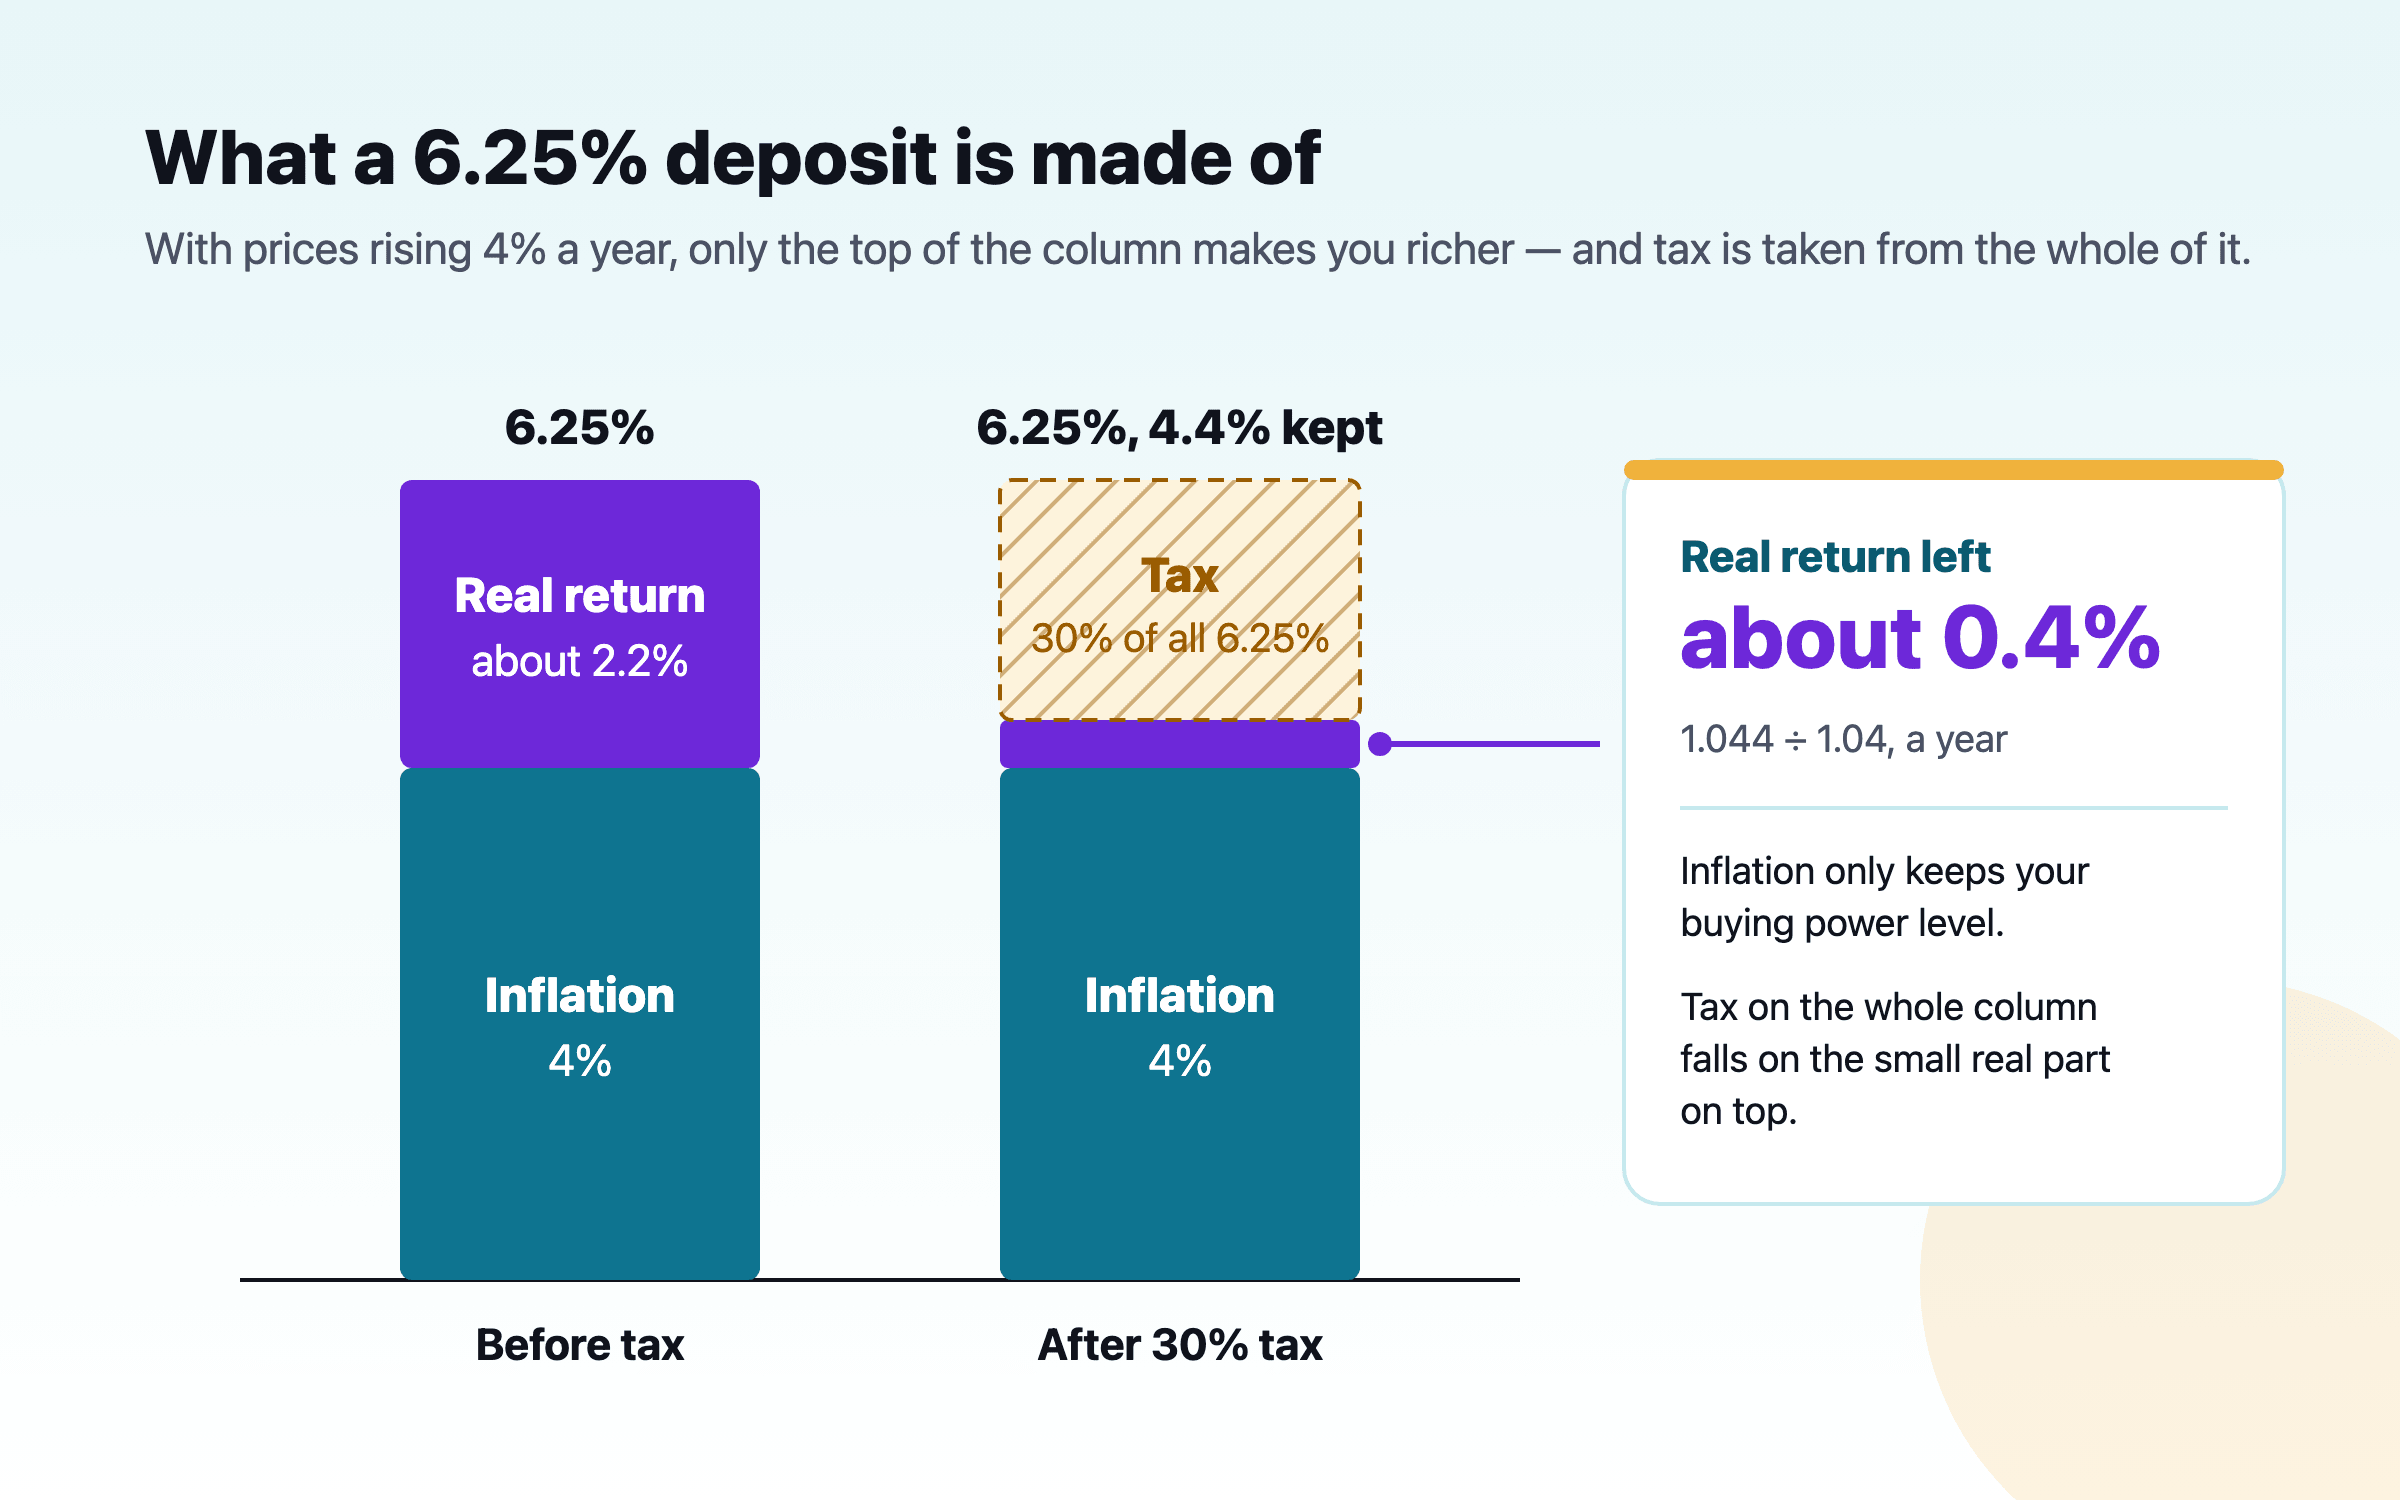 ผลตอบแทนที่เป็นตัวเงินมีสองส่วน เงินเฟ้อแค่รักษาอำนาจซื้อให้อยู่ที่เดิม ส่วนผลตอบแทนที่แท้จริงคือส่วนที่ทำให้คุณรวยขึ้น ภาษีคิดจากทั้งแท่ง จึงกระทบหนักที่สุดกับส่วนเล็กๆ ด้านบน
ผลตอบแทนหนึ่งศตวรรษ ก่อนและหลังหักเงินเฟ้อ
ข้อมูลที่ต่อเนื่องยาวที่สุดคือชุดที่ Elroy Dimson, Paul Marsh และ Mike Staunton จัดทำให้ UBS เงินหนึ่งดอลลาร์สหรัฐที่ลงในหุ้นตอนต้นปี 1900 เติบโตเป็น $124,854 เมื่อสิ้นปี 2025 เทียบกับ $284 ในพันธบัตรรัฐบาลระยะยาว และ $69 ในตั๋วเงินคลังสหรัฐฯ ขณะที่ราคาสินค้าสูงขึ้น 38 เท่า1 ยอดรวมเหล่านี้คิดเป็นราว 9.8% 4.6% และ 3.4% ต่อปีก่อนหักเงินเฟ้อ เมื่อหารด้วยการขึ้นของราคาสินค้าแล้ว จะเหลือราว 6.6% 1.6% และ 0.5% ต่อปีหลังหักเงินเฟ้อ1
ผลตอบแทนต่อปีในสหรัฐฯ ปี 1900–2025 ก่อนและหลังหักเงินเฟ้อ
- เป็นตัวเงิน
- ที่แท้จริง (หลังหักเงินเฟ้อ)
คิดเป็นอัตราต่อปีจากการเติบโตของเงินหนึ่งดอลลาร์ตลอด 126 ปี และราคาสินค้าที่สูงขึ้น 38 เท่า หรือราว 2.9% ต่อปี เงินเฟ้อกินผลตอบแทนของหุ้นไปหนึ่งในสาม กินผลตอบแทนของพันธบัตรไปส่วนใหญ่ และกินผลตอบแทนของเงินสดไปเกือบทั้งหมด 1ตัวเลขในแผนภูมินี้
อ่านกราฟจากด้านขวา เงินสดและตั๋วเงินคลังโตได้พอๆ กับราคาสินค้าตลอดหนึ่งศตวรรษ ซึ่งก็ตรงกับหน้าที่ของเงินสดและตั๋วเงินคลัง คือความปลอดภัย ไม่ใช่การเติบโต พันธบัตรทำได้ดีกว่าเล็กน้อย อำนาจซื้อที่เติบโตในระยะยาวแทบทั้งหมดมาจากหุ้น และถึงอย่างนั้นเงินเฟ้อก็ยังกินตัวเลขที่ประกาศไปหนึ่งในสาม นี่คือเหตุผลที่แผนที่จะหยุดทำงานแล้วใช้ชีวิตด้วยเงินออมต้องตั้งอยู่บนผลตอบแทนที่แท้จริง ผลตอบแทนที่เป็นตัวเงินทำให้สิ่งที่เงินออมทั้งชีวิตซื้อได้ดูมากเกินจริง และยิ่งนานปีก็ยิ่งเกินจริงมากขึ้น
เงินฝากของคุณ หลังหักเงินเฟ้อและภาษี
ลองดูเงินฝากประจำหนึ่งถึงสองปีของ State Bank of India ซึ่งให้ดอกเบี้ย 6.25% ในเดือนตุลาคม 20268 เทียบกับเป้าหมายเงินเฟ้อ 4% ของอินเดีย2 ผลตอบแทนที่แท้จริงคือ 1.0625 ÷ 1.04 หรือราว 2.2% ต่อปี แต่ดอกเบี้ยเงินฝากถูกเก็บภาษีทุกปีในฐานะเงินได้ และภาษีคิดจากผลตอบแทนที่เป็นตัวเงิน ทั้งหมด ไม่ได้คิดเฉพาะส่วนที่แท้จริง ผู้ฝากที่เสียภาษีในอัตรา 30% จะเหลือราว 4.4% จาก 6.25% และ 1.044 ÷ 1.04 ให้ผลตอบแทนที่แท้จริงเหลือเพียงราว 0.4%
เงินฝากไม่ได้มีอะไรผิด เงินฝากปลอดภัย และสำหรับระยะเวลาสั้นๆ ความปลอดภัยคือสิ่งที่ต้องการ แต่ครัวเรือนที่เก็บเงินออมระยะยาวไว้ในเงินฝากเพราะไม่เคยเห็นตัวเลขติดลบ เมื่อหักภาษีแล้วก็เพียงรักษาอำนาจซื้อไว้ได้ราวเท่าเดิม และเงินฝากที่ดอกเบี้ยต่ำกว่าเงินเฟ้อทำให้อำนาจซื้อหดลง หลักคำนวณเดียวกันใช้ได้ทุกที่ ในสหรัฐฯ พันธบัตรรัฐบาลอายุสิบปีให้ผลตอบแทน 5.31% เมื่อวันที่ 5 ตุลาคม 20269 เทียบกับ 2.95% ของพันธบัตร TIPS ที่ปรับตามเงินเฟ้อซึ่งมีอายุเท่ากัน10 ส่วนต่าง 2.36 จุดเปอร์เซ็นต์นี้คือเงินเฟ้อที่ตลาดคาดไว้สำหรับทศวรรษข้างหน้าโดยประมาณ
ตัวเลขในอนาคตใหญ่แค่ไหนจริงๆ
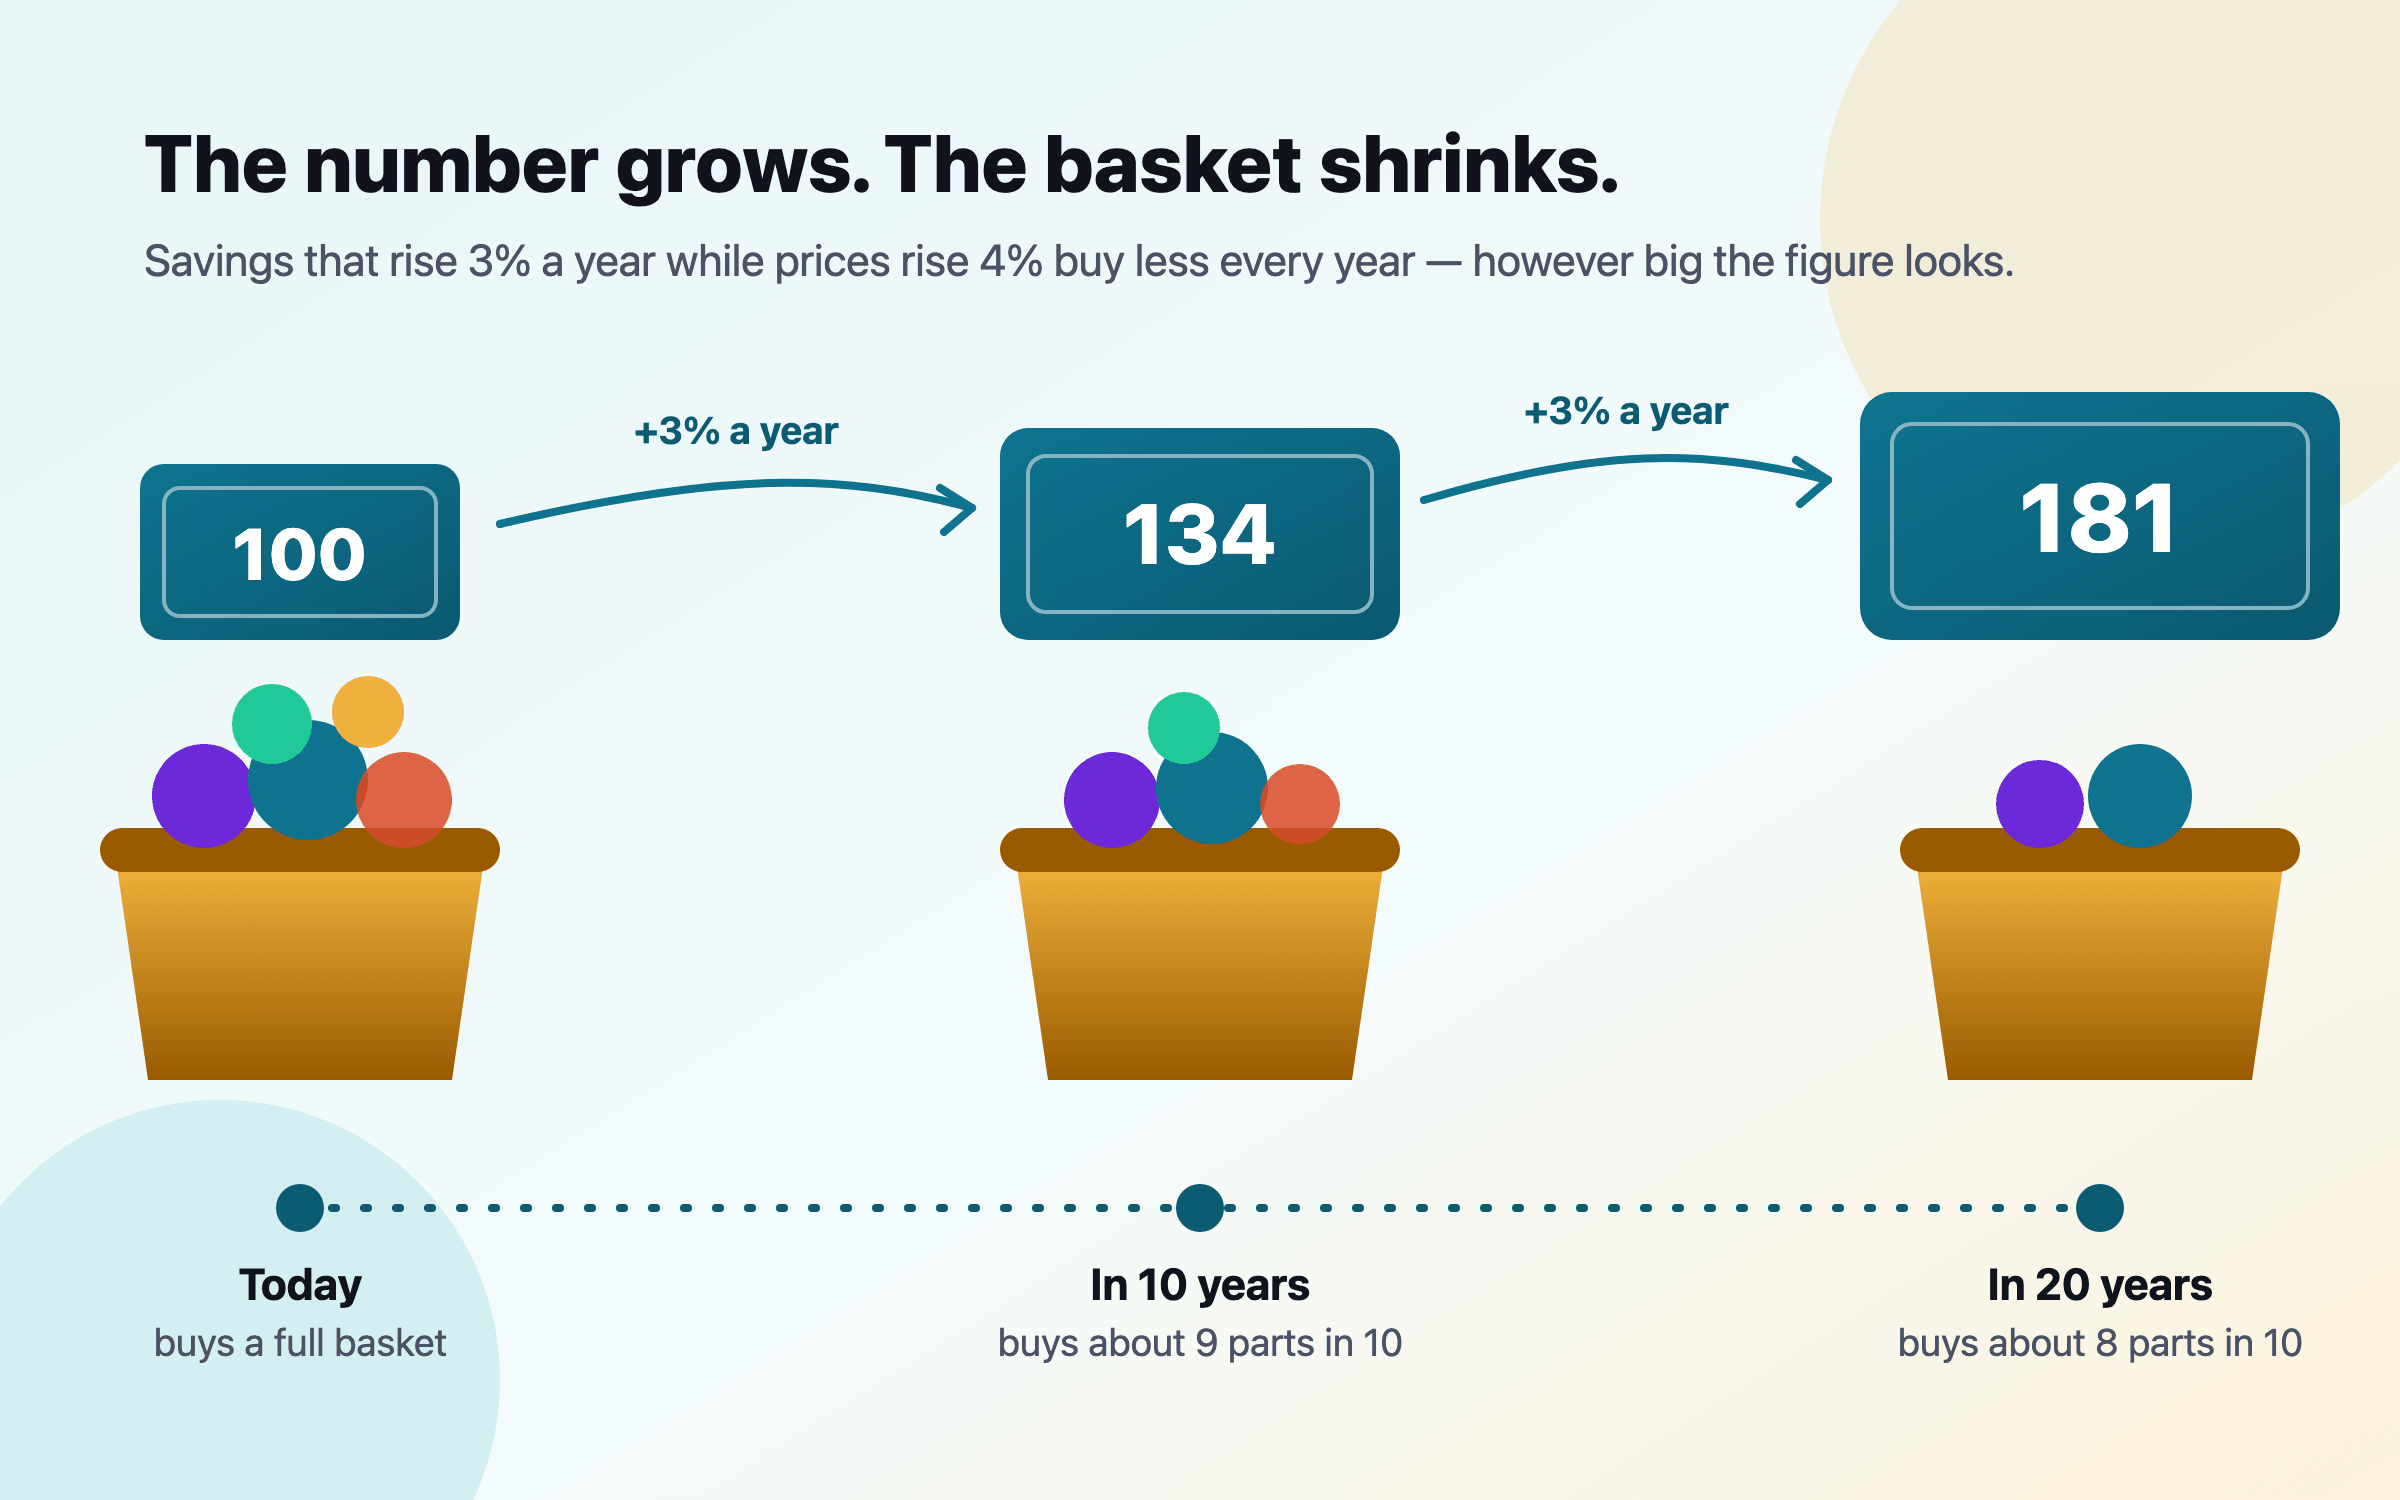
เงินเฟ้อกระทบเป้าหมายเหมือนกับที่กระทบผลตอบแทน เงินก้อน ฿10 ล้านในอีกยี่สิบห้าปีข้างหน้า ที่เงินเฟ้อ 4% ซื้อของได้เท่ากับเงินราว ฿3.75 ล้านในวันนี้ เพราะ 1 ÷ 1.04²⁵ เท่ากับ 0.3752 ถ้าเงินเฟ้อ 2% เงินก้อนเดียวกันมีค่าราว ฿6.1 ล้านในค่าเงินวันนี้ ถ้า 6% ราว ฿2.3 ล้าน ประมาณการที่บอกเงินออมในค่าเงินของปีที่คุณหยุดทำงานจะแสดงตัวเลขที่ใหญ่ และตัวเลขนั้นก็ถูกต้อง เพียงแต่เป็นหน่วยเงินที่มีค่าน้อยกว่า
เงิน 100 ในค่าเงินวันนี้ ซื้อของได้เท่าไรในปีข้างหน้า ที่อัตราเงินเฟ้อสามระดับ
- เงินเฟ้อ 2%
- เงินเฟ้อ 4%
- เงินเฟ้อ 6%
อำนาจซื้อของเงิน 100 หน่วย คิดลดด้วยอัตราคงที่ 2% 4% และ 6% ต่อปี สองเปอร์เซ็นต์คือเป้าหมายของเศรษฐกิจพัฒนาแล้วรายใหญ่ที่สุดหลายแห่ง และ 4% คือเป้าหมายของอินเดีย เงินเฟ้อจริงไม่เคยคงที่ และเพียงไม่กี่ปีที่แย่ก็ทำให้ทุกเส้นต่ำลง 3,2ตัวเลขในแผนภูมินี้
วิธีอ่านประมาณการระยะยาวใดๆ คือถามว่าใช้ค่าเงินของปีไหน FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) ของ Nivritee ประมาณการด้วยค่าเงินของแต่ละปี เพราะนั่นคือตัวเลขที่รายงานยอดเงินของธนาคารในปีนั้นจะแสดง และคิดค่าใช้จ่ายที่อิสรภาพทางการเงินของคุณต้องครอบคลุมด้วยอัตราเงินเฟ้อเดียวกัน เป้าหมายและเงินออมจึงวัดด้วยหน่วยเดียวกัน และคำบอกผลลัพธ์ก็เทียบสิ่งที่เทียบกันได้จริง การ์ดผลลัพธ์อธิบายเป็นคำพูดว่าตัวเลขก้อนใหญ่ในอนาคตกับคำบอกผลลัพธ์เข้ากันอย่างไร
ภาพลวงตาทางการเงิน ทำไมตัวเลขที่เป็นตัวเงินจึงรู้สึกเหมือนของจริง
ในปี 1997 Eldar Shafir, Peter Diamond และ Amos Tversky ถามผู้คนเรื่องการขึ้นเงินเดือน การขายบ้าน และสัญญาต่างๆ ภายใต้อัตราเงินเฟ้อที่ต่างกัน และพบว่าคนคิดทั้งแบบตัวเงินและแบบที่แท้จริงไปพร้อมกัน โดยตัวเลขที่เป็นตัวเงินดึงการตัดสินใจไปทางของมัน11 การขึ้นเงินเดือน 5% ในปีที่เงินเฟ้อ 4% มักรู้สึกดีกว่าการขึ้นเงินเดือน 2% ในปีที่ราคาสินค้าไม่ขยับ ทั้งที่แบบหลังทำให้คุณรวยขึ้นมากกว่า ผลการศึกษานี้ได้รับการทำซ้ำกับกลุ่มตัวอย่างใหม่แล้ว12
ภาพลวงตานี้โผล่มาในเรื่องเงินของครัวเรือนในรูปแบบที่คุ้นเคย บ้านที่ซื้อมา ฿4 ล้าน แล้วขายได้ ฿10 ล้านในยี่สิบปีต่อมา รู้สึกเหมือนได้กำไรมาก แต่ที่เงินเฟ้อ 6% ราคาต้องไปถึงราว ฿12.8 ล้านจึงจะแค่เท่าเดิมในแง่ที่แท้จริง บ้านหลังนี้จึงเสียอำนาจซื้อไป2 เงินเดือนที่เพิ่มเป็นสองเท่าในสิบห้าปีดูเหมือนก้าวหน้า จนกว่าจะเอาไปวางเทียบกับค่าเช่าและค่าเทอมที่ขึ้นในช่วงเดียวกัน และเงินบำนาญที่ไม่ได้ปรับตามราคาสินค้าจะเสียอำนาจซื้อไปหนึ่งในสามในราวสิบสี่ปี ที่เงินเฟ้อ 3%
วางแผนด้วยตัวเลขที่แท้จริง ห้านิสัยที่ควรมี
- เทียบทุกผลตอบแทนกับเงินเฟ้อของคุณเอง ไม่ใช่ตัวเลขที่ประกาศ ครัวเรือนที่ค่าใช้จ่ายก้อนใหญ่สุดคือค่าเทอมและค่ารักษาพยาบาลเจอเงินเฟ้อที่เร็วกว่าดัชนี ดู ทำไมเงินเฟ้อไม่ได้มีตัวเลขเดียว
- ถามว่าภาษีทำอะไรกับส่วนที่แท้จริง ภาษีที่คิดจากผลตอบแทนที่เป็นตัวเงินทั้งหมดอาจกินผลตอบแทนที่แท้จริงก้อนเล็กๆ ไปเกือบหมด นี่คือเหตุผลที่การลงทุนนั้นถืออยู่ในบัญชีแบบไหนอาจสำคัญพอๆ กับว่าลงทุนในอะไร
- ให้เงินลงทุนเพื่อการเติบโตอยู่ในที่ที่โตได้เร็วกว่าราคาสินค้า ในระยะยาวที่ผ่านมา หุ้นเป็นแหล่งหลักของการเติบโตที่แท้จริง ส่วนเงินสดมีไว้สำหรับเงินที่คุณจะต้องใช้ในระยะใกล้ ดู ความเสี่ยงและผลตอบแทน
- ระบุเป้าหมายในอนาคตทุกตัวด้วยค่าเงินเดียวกับเงินออมที่จะใช้ไปถึงเป้านั้น เป้าหมายในค่าเงินวันนี้ที่เอาไปเทียบกับเงินออมในค่าเงินอนาคต ทำให้แผนไหนก็ดูดีกว่าที่เป็นจริง
- ลองทดสอบด้วยปีที่แย่สักสองสามปี เงินเฟ้อไม่คงที่ แผนที่ใช้ได้เฉพาะเมื่อราคาสินค้าเป็นไปตามคาด คือแผนที่มีสมมติฐานซ่อนอยู่ ลองใส่ช่วงเงินเฟ้อสูงเข้าไปแล้วดูว่าอะไรขยับ